Plateforme de financement participatif immobilier : comparer
L'équipe Fragmenta Books · Publié le Oct 18, 2026
Pour comparer une plateforme de financement participatif immobilier, ne partez pas du taux affiché : vérifiez dans l’ordre que la plateforme est agréée, ce que vous détenez réellement, son historique publié de retards et de défauts, la façon dont le prêt est garanti, ses frais, la durée de blocage de l’argent et la possibilité de sortir avant l’échéance. Deux plateformes peuvent montrer la même photo d’un immeuble et vous donner des droits très différents. Ce guide propose huit points de contrôle applicables à n’importe quelle plateforme, sans en classer aucune : l’AMF, la FCA et la BaFin disent la même chose avec d’autres mots, à savoir que chaque offre se lit pour elle-même.
L’essentiel
- Comparez les plateformes sur huit points : agrément, vos droits, historique de retards et de défauts, sûretés, frais, durée, sortie et diversification.
- L’agrément passe en premier : cherchez la plateforme dans les registres de l’autorité (AMF et registre européen de l’ESMA).
- Le taux affiché est le chiffre le moins fiable. L’AMF a montré que les statistiques de retard publiées par les plateformes peuvent sous-estimer la fréquence des retards.
- Dans l’UE, un règlement applicable depuis 2021 oblige les plateformes à remettre une fiche d’informations clés et à publier les taux de défaut des prêts sur au moins 36 mois.
- Le financement participatif immobilier n’est qu’une façon de participer à un actif : la dernière section le compare à une part de royalties de livres.
Qu’est-ce qu’une plateforme de financement participatif immobilier ?
Une plateforme de financement participatif immobilier est un site qui collecte de petites sommes auprès de nombreuses personnes pour les orienter vers des projets immobiliers, le plus souvent sous forme de prêts à un promoteur ou de titres d’une société de projet.
Le principe général du financement participatif est de financer un projet par de nombreuses petites contributions collectées sur internet. La plateforme sélectionne et présente les projets, mais elle n’est pas l’emprunteur : le risque du projet reste à ceux qui y mettent de l’argent.
Cette étiquette recouvre des produits très différents. Le prêt avec intérêts (le « crowdlending », voir notre guide sur le crowdlending) n’a pas les mêmes droits que l’achat de titres ou d’obligations d’une société de projet. Avant de comparer des plateformes, identifiez ce que chacune propose, car les mêmes contrôles n’ont pas le même sens dans chaque cas.
Les huit points pour comparer les plateformes de financement participatif immobilier
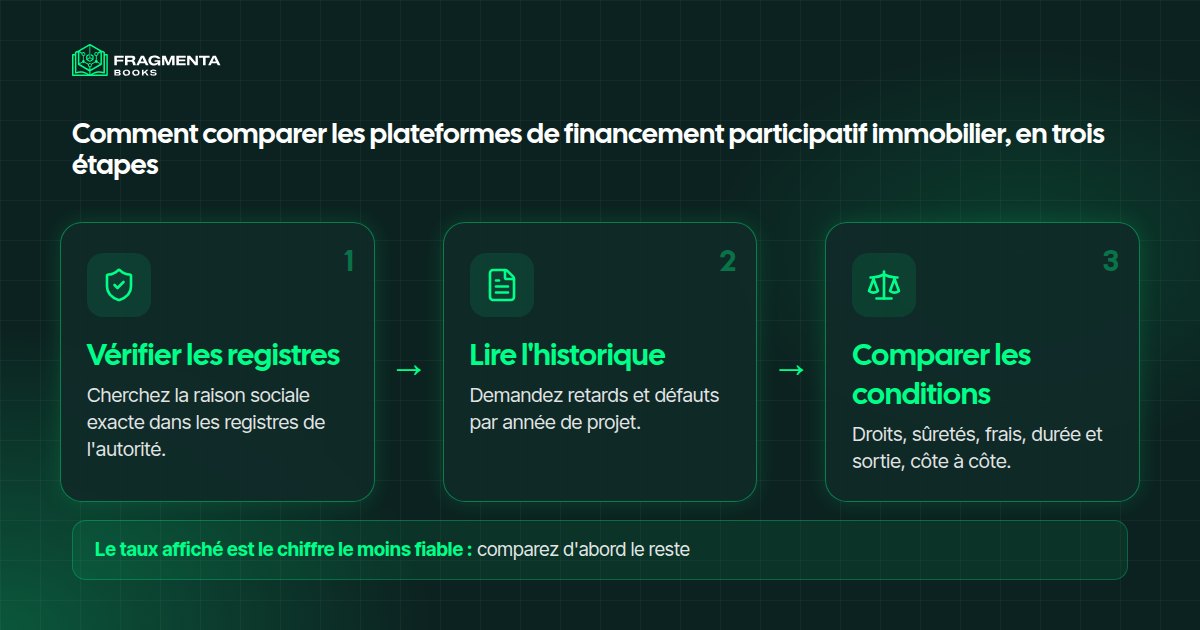
Le tableau réunit les huit points. Appliquez-le à chaque plateforme de votre liste et gardez les réponses au même endroit.
| Point | Ce qu’il faut chercher | Signal d’alerte |
|---|---|---|
| 1. Agrément | La plateforme figure dans les registres de l’autorité, sous sa raison sociale exacte | Un logo ou une phrase sur la page d’accueil, sans plus |
| 2. Vos droits | Prêt, obligations ou titres ? Qui est l’emprunteur ? | Vous ne savez pas dire qui vous doit l’argent |
| 3. Retards et défauts | Chiffres par année de projet, pas une moyenne unique | Seulement « aucun défaut » ou seulement les meilleurs projets |
| 4. Sûretés | Une hypothèque ? À quel rang, et qui la fait jouer ? | Une « garantie » sans détail |
| 5. Frais | Qui paie la plateforme, combien et quand | Des frais qui augmentent quand le projet prend du retard |
| 6. Durée | Durée prévue et ce qui se passe en cas de prolongation | Prolongations au choix du promoteur |
| 7. Sortie | Pouvez-vous revendre, et avec quel délai ? | Aucune sortie avant l’échéance |
| 8. Diversification | Combien de projets et de promoteurs derrière la plateforme | Quelques gros projets dominent les résultats |
Agrément et droits
Commencez par les registres. En France, une plateforme de financement participatif doit être agréée en tant que prestataire de services de financement participatif (PSFP) selon le règlement (UE) 2020/1503 ; la plateforme Anaxago explique elle-même, dans un article de son site, comment contrôler le statut d’une plateforme dans les registres de l’AMF, de l’ORIAS, du REGAFI et de l’ESMA. L’agrément ne rend pas un projet sûr ; il vous dit que des règles d’information et de conduite s’appliquent. Lisez ensuite le contrat, pas la page d’accueil : un prêt à une société de projet, de la dette junior et des titres donnent des droits différents si le projet échoue.
Historique et sûretés
L’historique de retards et de défauts est le point que l’on saute le plus souvent et celui qui renseigne le plus : demandez les chiffres par année de projet. Une hypothèque rassure, mais tout dépend de son rang (une hypothèque de premier rang est remboursée avant les autres créanciers) et de qui l’exécute. Dans l’étude de l’AMF, le modèle initial du crowdfunding était de financer en dette junior, sans sûretés réelles. La BaFin, le régulateur allemand, va plus loin : même une sûreté sur le bien ne protège pas d’une perte totale, et si le projet échoue, les investisseurs n’ont pas accès à l’immeuble.
Frais, durée, sortie et diversification
Les plateformes sont en général rémunérées par le porteur de projet ; lisez qui paie quoi, et ce que la plateforme gagne quand un projet prend du retard. La durée d’un projet est un plan, pas une promesse. Comptez enfin les projets et les promoteurs : une plateforme dont les résultats reposent sur quelques gros projets ne se comporte pas comme une plateforme à nombreux petits projets.
Ce que la plateforme doit vous montrer (règles européennes)
Dans l’UE, le règlement (UE) 2020/1503 vous donne une partie de ces informations par la loi. Pour les investisseurs non avertis (les particuliers sans expérience professionnelle de ces placements), il impose aux plateformes de :
- évaluer vos connaissances et votre capacité à supporter des pertes avant de vous donner un accès complet aux projets (article 21) ;
- vous remettre une fiche d’informations clés sur l’investissement (FICI) pour chaque offre, établie par le porteur de projet (article 23) ;
- vous laisser annuler sans motif pendant un délai de réflexion précontractuel de quatre jours calendaires (article 22) ;
- pour celles qui facilitent l’octroi de prêts, publier chaque année leurs taux de défaut sur au moins les 36 mois précédents (article 20).
Le règlement s’applique depuis le 10 novembre 2021 et couvre des offres jusqu’à 5 millions d’euros par projet sur 12 mois, selon des synthèses de cabinets d’avocats comme Loyens & Loeff (en anglais).
Le chiffre qui change la lecture des résultats d’une plateforme
La façon dont une plateforme compte les retards compte autant que le chiffre. En 2025, l’AMF a publié une étude sur les dix plus grandes plateformes françaises de financement participatif immobilier : environ 30 % des projets en cours au 31 mars 2024 étaient en retard. L’AMF ajoute que les statistiques publiées par les plateformes ne portent que sur les projets en cours : un projet remboursé avec un long retard est classé « remboursé intégralement ». Si l’on inclut les remboursements tardifs, la part des montants en retard parmi les projets financés en 2019 passe de 15,2 % à 60,2 %, dont 42 % de retards de plus de six mois, et 8,8 % des projets étaient en procédure collective ou judiciaire.
Mis côte à côte, les deux modes de calcul donnent une image très différente des mêmes projets : 15,2 % des montants financés en 2019 étaient en retard selon la méthode des plateformes, 60,2 % en comptant les remboursements tardifs.
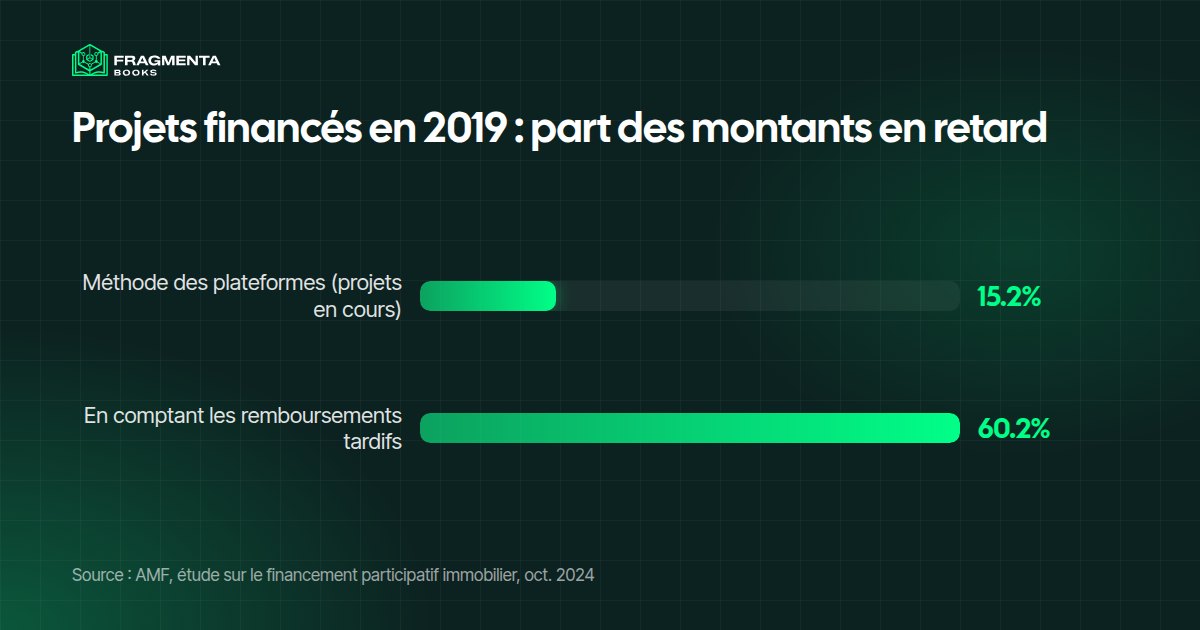
La leçon vaut pour toutes les plateformes : demandez si le taux de retard ne compte que les projets vivants ou tous les projets, remboursés compris.
À force de suivre chaque mois nos relevés de royalties KDP et ACX, nous avons appris la même leçon de l’autre côté : les revenus d’un actif réel varient d’un mois à l’autre, et un même catalogue peut paraître solide ou fragile selon les mois retenus. Un historique ne dit pas grand-chose tant que vous ne connaissez pas la période et la méthode qui se cachent derrière.
Dans ce reportage de CNBC, Hugh Son revient sur les projets immobiliers proposés par la plateforme Yieldstreet, dont plusieurs se sont soldés par une perte totale pour ses clients.

Par où commencer : des plateformes présentées avec leurs propres mots
Ce ne sont ni des recommandations ni un classement. Ce sont des exemples de la façon dont des plateformes décrivent leur propre statut sur leur site, pour que vous sachiez quoi vérifier dans les registres.
- France. Homunity se présente comme une plateforme agréée AMF et prévient, sur sa page d’accueil, que le financement participatif expose à un risque de perte en capital, à un risque de liquidité et à un risque de retard.
- Royaume-Uni. CrowdProperty se décrit comme un prêteur spécialisé dans le financement de promotion immobilière, autorisé et réglementé par la FCA, fondé en 2013.
- Allemagne. Exporo indique que l’une de ses sociétés a été parmi les premières en Allemagne à recevoir de la BaFin l’autorisation de fournir des services de financement participatif.
- Espagne. Urbanitae et wecity se présentent comme des prestataires de services de financement participatif autorisés par la CNMV.
Chaque affirmation est un point de départ : confirmez-la dans le registre de l’autorité avant d’envoyer le moindre euro.
Avantages et limites de la comparaison
Ce que la comparaison vous apporte :
- Une liste restreinte que vous pouvez justifier : vous savez pourquoi chaque plateforme y figure.
- Des signaux d’alerte précoces : historique absent, droits flous ou sûretés vagues se voient avant d’engager de l’argent.
Ce qu’elle ne peut pas faire :
- Elle ne prédit pas un projet. Une plateforme bien tenue peut quand même publier un projet qui échoue.
- Elle repose sur ce que les plateformes publient, et l’AMF montre que ces chiffres peuvent sous-estimer les retards.
- Elle ne supprime pas les risques principaux : retard, perte en capital et argent bloqué pendant des années restent possibles.
Plateforme de financement participatif immobilier ou part de royalties de livres ?
Choisir une plateforme est la deuxième question. La première est de savoir si c’est bien ce type d’actif auquel vous voulez participer. Le tableau compare le financement participatif immobilier à une participation aux royalties de livres ; aucun des deux n’est meilleur en général.
| Plateforme de financement participatif immobilier | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| À quoi l’argent est lié | Un projet immobilier ou un bien locatif | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Un prêt ou des titres d’une société de projet | Un droit contractuel à une part des royalties nettes, enregistré sous forme de tokens |
| Qui gère | Le promoteur ou le gestionnaire du bien | Le fondateur, qui garde au moins 51 % et gère les livres |
| Durée habituelle | Un terme de projet, souvent de un à cinq ans | Pas de terme fixe : les royalties suivent les ventes des livres |
| Versements | Intérêts ou loyers, si le projet aboutit | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | Souvent seulement à l’échéance | Proposer ses unités à d’autres membres par des transferts secondaires |
| Ce que vous pouvez lire avant | Fiche d’informations clés et historique de la plateforme | Relevés mensuels de royalties et rapports KDP d’origine sur chaque page de collection |
| Principaux risques | Retards, projets en échec, perte en capital | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Dans les deux cas, ce que vous recevez dépend de la performance réelle de l’actif sous-jacent, et rien n’est garanti.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement sur le portefeuille du participant. Chaque participation comprend aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Sur Amazon KDP, les royalties d’un eBook sont de 35 % ou de 70 % du prix public selon l’option choisie (aide Amazon KDP). Les royalties passées ne garantissent pas les futures.
Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation. Pour comprendre chaque modèle séparément, lisez comment fonctionne le crowdfunding immobilier, le guide sur l’immobilier fractionné et la présentation des placements alternatifs.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés sur votre portefeuille.
Liste de contrôle : avant de choisir une plateforme
- Registre : la raison sociale exacte figure-t-elle dans le registre de l’autorité, avec les bons agréments ?
- Droits : pouvez-vous dire en une phrase qui vous doit l’argent et ce qui se passe s’il ne paie pas ?
- Historique : la plateforme publie-t-elle des taux de retard et de défaut par année de projet, projets remboursés compris ?
- Sûretés : quelle hypothèque, de quel rang, et qui l’exécute ?
- Frais : qui paie la plateforme et que gagne-t-elle si un projet est en retard ?
- Durée et sortie : combien de temps l’argent est-il bloqué, et pouvez-vous revendre ?
- Diversification : combien de projets et de promoteurs se cachent derrière les résultats ?
- Votre épargne : est-ce une somme que vous pouvez perdre sans en avoir besoin à court terme ?
À qui cela s'adresse
Cette méthode de comparaison s’adresse à ceux qui ont déjà décidé de regarder le financement participatif immobilier et veulent choisir en connaissance de cause.
- Le débutant qui choisit sa plateforme: passe les huit points en revue en quelques soirées et vérifie chaque plateforme dans le registre du régulateur avant d’ouvrir un compte, au lieu de prendre celle qui affiche le taux le plus élevé.
- Le membre d’une plateforme qui en envisage une deuxième: compare les chiffres de retards et de défauts publiés, les garanties et les frais de la nouvelle avec ceux de celle qu’il connaît, pour répartir un montant modeste sur davantage de projets et de promoteurs pendant plusieurs années.
- L’épargnant européen qui compare au-delà des frontières: demande à chaque plateforme la même fiche d’informations clés et le même historique de défauts qu’imposent les règles de 2021, quel que soit son pays, à condition de pouvoir lire les documents dans la langue de la plateforme.
Les termes clés
- PSFP : prestataire de services de financement participatif, le statut européen que doit obtenir une plateforme, agréée en France par l’AMF.
- FICI : la fiche d’informations clés sur l’investissement, établie par le porteur de projet pour chaque offre, avec ses coûts et ses risques.
- Investisseur non averti : particulier qui passe un test de connaissances et bénéficie d’un délai de réflexion avant de s’engager.
- Délai de réflexion : quatre jours calendaires pendant lesquels l’investisseur non averti peut annuler sans donner de motif.
- Taux de défaut : la part des prêts non remboursés comme prévu, que les plateformes de prêt publient chaque année sur au moins 36 mois.
- Hypothèque de premier rang : sûreté qui fait passer son titulaire avant les autres créanciers lors de la vente du bien.
Questions fréquentes
Quelle est la meilleure plateforme de financement participatif immobilier ?
Il n’existe pas de meilleure plateforme pour tout le monde, et aucun régulateur ne les classe. Comparez chacune sur l’agrément, vos droits, son historique de retards et de défauts, les sûretés, les frais, la durée et la sortie, puis choisissez celle dont vous comprenez les réponses.
Comment vérifier qu’une plateforme de crowdfunding est agréée ?
Cherchez sa raison sociale exacte dans les registres de l’autorité, en France ceux de l’AMF, puis dans le registre européen de l’ESMA. Une mention sur le site de la plateforme ne suffit pas.
Les plateformes de crowdfunding immobilier sont-elles sûres ?
Aucune forme de crowdfunding n’est sans risque. L’AMF relève des retards fréquents, un risque de liquidité et des procédures collectives pour une part non négligeable des projets, avec des pertes en capital possibles.
Qu’est-ce que la fiche d’informations clés sur l’investissement ?
C’est un document standard exigé par le droit européen pour chaque offre de financement participatif, établi par le porteur de projet et remis par la plateforme. Il décrit l’offre et ses risques : lisez-le avant de vous engager.
Peut-on revendre sa part avant la fin du projet ?
Parfois. Certaines plateformes permettent de céder sa position à un autre investisseur, avec un délai, et vous pouvez ne pas récupérer toute la somme versée. Toutes ne proposent pas cette option.
Existe-t-il une alternative au crowdfunding immobilier ?
D’autres formes de participation existent, comme une part de royalties de livres, où le fondateur gère les livres et où les distributions suivent les ventes réelles. Les versements dépendent de cette performance et ne sont pas garantis.
Sources
- AMF, étude sur le financement participatif immobilier (2025) : environ 30 % de projets en retard au 31 mars 2024, retards, dette junior, façon de compter les retards, fiche d’information clé (FICI).
- Wikipédia, Financement participatif.
- EUR-Lex, règlement (UE) 2020/1503 : articles 20 à 23 sur les taux de défaut, le test de connaissances, le délai de réflexion et la fiche d’informations clés.
- Anaxago, actualités : article sur la vérification de l’agrément d’une plateforme dans les registres AMF, ORIAS, REGAFI et ESMA.
- FCA (Royaume-Uni), Understanding crowdfunding (en anglais) : crowdfunding à haut risque, projets immobiliers, revente d’une position.
- BaFin (Allemagne), Crowdfunding (en allemand) : sûreté sur le bien et perte totale.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12 novembre 2021, en anglais).
- Pages des plateformes citées pour leur propre statut : Homunity, CrowdProperty, Exporo, Urbanitae et wecity.
- Aide Amazon KDP, Royalties des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom