Placement rente mensuelle : options et risques
L'équipe Fragmenta Books · Publié le Oct 29, 2026
Un placement rente mensuelle est un actif qui vous verse de l'argent à intervalles réguliers, sous forme d'intérêts, de dividendes, de loyers ou de royalties, sans que vous ayez à travailler pour chaque versement. Presque aucun n'est totalement passif et aucun ne garantit un montant : le rythme des versements et leur niveau dépendent de l'actif, de la personne ou de l'entreprise qui le porte et, pour certains, des taux de la banque centrale.
En bref
- Les placements qui versent un revenu régulier sont surtout les livrets et dépôts à terme, les obligations, les actions et fonds à dividendes, la pierre-papier (SCPI), les prêts et le financement participatif, et les royalties.
- Ils paient à des rythmes différents : chaque mois, chaque trimestre, deux fois par an ou une fois par an. Un versement mensuel est une caractéristique du produit, pas un signe de sécurité.
- « Passif » est relatif : choisir, vérifier et suivre un actif demande du temps, et certaines options laissent un vrai travail à votre charge.
- Les versements peuvent baisser ou s'arrêter. L'AMF met en garde contre les propositions trop belles et rappelle de vérifier que l'acteur est autorisé.
- Une participation aux royalties de livres est une option parmi d'autres, et les versements dépendent des ventes réelles des livres.
Qu'est-ce qu'un placement qui verse une rente mensuelle ?
Ici, un placement est une somme ou un droit que vous mettez au travail pour qu'il vous verse de l'argent en cours de route. Le revenu passif se définit généralement comme un revenu obtenu avec peu ou pas de travail pour l'entretenir, et le mot « peu » compte beaucoup : lire les conditions d'une obligation, rééquilibrer un fonds ou suivre le loyer d'un locataire demande de l'attention, même si personne ne vous réclame de présence quotidienne.
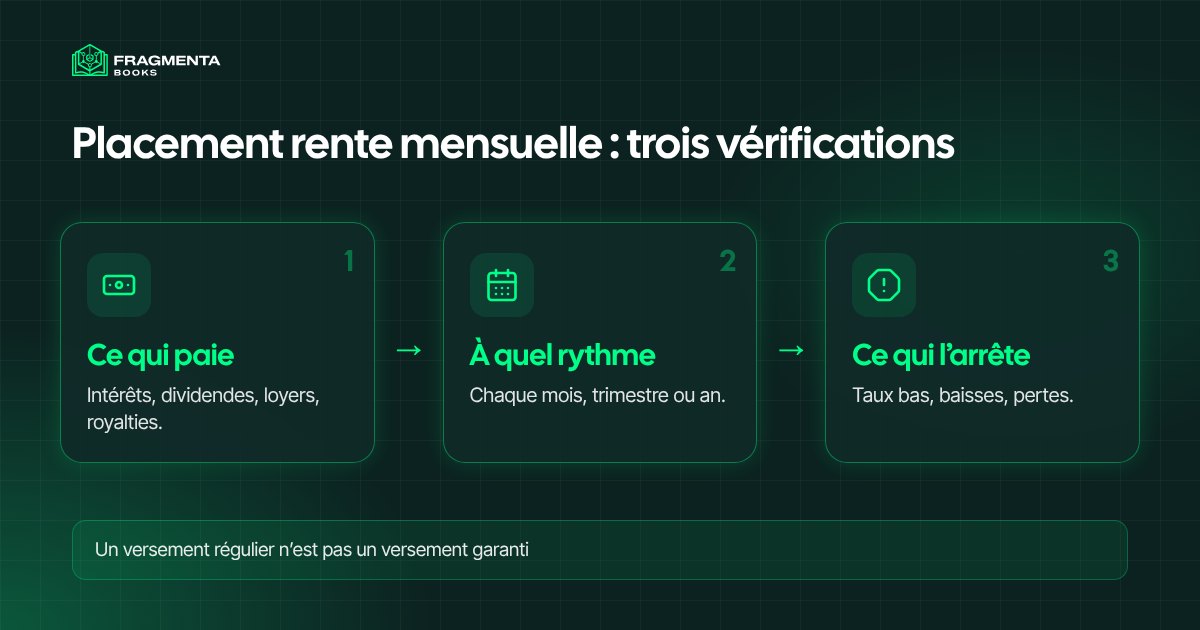
Deux questions séparent un choix éclairé d'un choix plein d'espoir. La première : qu'est-ce qui vous paie ? Les intérêts d'un emprunteur, le dividende d'une société qui décide de le verser, le loyer d'un locataire, ou les royalties de lecteurs ou d'auditeurs. La seconde : qu'est-ce qui peut arrêter le versement ? Un taux plus bas, un dividende réduit, un local vide, un prêt non remboursé, un livre qui se vend moins. Si vous ne savez pas répondre aux deux, vous ne savez pas encore ce que vous achetez. Nous comparons les grandes familles dans placement qui rapporte et nous élargissons la vue dans générer un revenu passif.
Les principaux placements qui versent un revenu régulier
Livrets et dépôts à terme
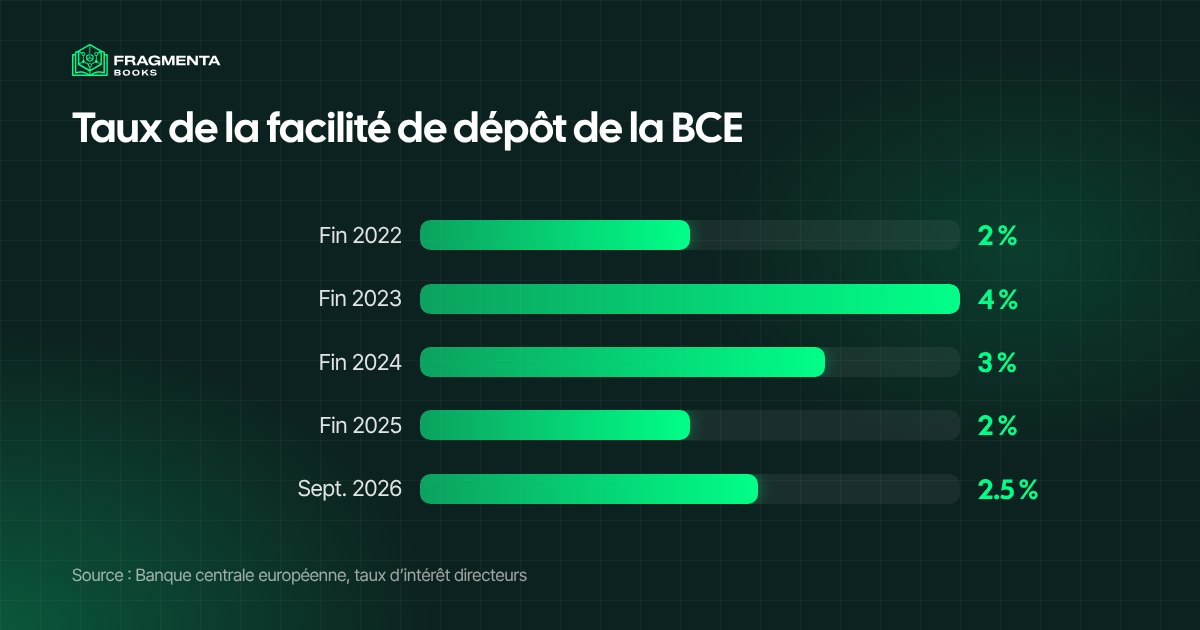
Vous prêtez de l'argent à une banque, qui vous verse des intérêts : à la fin de l'année, chaque mois selon le produit, ou au terme d'un dépôt à durée fixe. Il n'y a presque rien à faire, mais la rémunération suit les taux de la banque centrale. Le taux de la facilité de dépôt de la Banque centrale européenne est de 2,50 % depuis le 16 septembre 2026 (BCE). Ce que votre banque vous verse est fixé par la banque elle-même et évolue avec ces taux.
L'historique montre la vitesse du changement. Selon la BCE, ce taux était de 2,00 % fin 2022, de 4,00 % fin 2023, de 3,00 % fin 2024 et de 2,00 % fin 2025. Celui qui comptait sur les intérêts d'un dépôt a vu sa rémunération potentielle doubler, puis reculer.
Obligations
Une obligation est un prêt à un État ou à une entreprise qui verse un intérêt fixe, le coupon, en général une fois par an, et rembourse le capital à l'échéance. Le montant est connu à l'avance, ce qui facilite la planification. Les risques : l'émetteur peut ne pas payer, et le prix baisse si vous vendez avant l'échéance alors que les taux ont monté.
Actions et fonds à dividendes
Certaines sociétés distribuent une partie de leur bénéfice à leurs actionnaires, souvent une fois ou deux par an. Un dividende est une décision, pas une obligation : l'entreprise peut le réduire ou le supprimer. Les revenus de ce type sont imposés, et les frais d'un fonds s'ajoutent à la facture.
Pierre-papier : SCPI et foncières cotées
Une société civile de placement immobilier (SCPI) possède un parc d'immeubles et reverse à ses associés les loyers perçus, souvent chaque trimestre. Vous ne gérez aucun bâtiment, mais le versement suit les loyers, les locaux vacants et le coût des emprunts, et la sortie peut prendre du temps selon la demande. Les foncières cotées fonctionnent de façon proche, avec un prix qui bouge chaque jour.
Prêts et financement participatif
Le prêt entre particuliers et le financement participatif immobilier versent des intérêts ou une part des loyers via une plateforme, souvent chaque mois ou à la fin du projet. Les montants d'entrée sont plus bas, mais un projet peut échouer, et vous pouvez perdre une partie ou la totalité du capital. L'AMF publie des listes noires d'acteurs non autorisés et des listes blanches d'acteurs autorisés (AMF). Voir le crowdlending et le crowdfunding immobilier.
Royalties
Un livre, une chanson ou un brevet peut continuer à rapporter après sa création. Amazon KDP laisse les auteurs choisir entre 35 % et 70 % de royalties sur les ebooks (aide Amazon KDP), et l'argent arrive selon les ventes, pas selon un calendrier. Nos guides sur les royalties et sur ce que rapporte un livre à son auteur détaillent le sujet.
Les options comparées
| Rythme des versements | Qui fait le travail | Ce qui peut arrêter le versement | Comment sortir | |
|---|---|---|---|---|
| Livrets et dépôts à terme | Chaque mois, chaque année ou au terme | Presque personne | Taux en baisse, défaillance d'une banque (dans des limites) | Retirer, ou attendre le terme |
| Obligations | Une fois par an en général | Vous, pour choisir et suivre | L'émetteur ne paie pas | Vendre, ou attendre l'échéance |
| Actions et fonds à dividendes | Une ou deux fois par an | Vous, pour choisir et suivre | Dividende réduit, cours en baisse | Vendre, en général rapidement |
| SCPI et foncières | Souvent chaque trimestre | Le gestionnaire | Locaux vacants, coût des emprunts | Revendre, parfois lentement |
| Prêts et financement participatif | Chaque mois ou en fin de projet | La plateforme et l'emprunteur | Défaillance de l'emprunteur ou du projet | Selon la plateforme |
| Royalties | Suit les ventes | Le titulaire de l'œuvre | Ventes en baisse | Conserver, ou céder les droits |
Quelle que soit la ligne, le versement n'est pas garanti. Un produit qui promet un versement élevé et régulier sans risque est déjà un signal d'alerte.
Avantages et limites
Avantages
- Un argent qui ne dépend pas de vos heures. Un second flux de versements vous donne plus d'une source de revenus.
- Un rythme sur lequel s'appuyer. Des versements réguliers aident à tenir un budget, et certains produits annoncent leurs dates à l'avance.
- Des points d'entrée variés. Il existe quelque chose pour une petite épargne et pour des sommes plus importantes.
Limites
- Jamais garanti. Les intérêts suivent les taux, les dividendes suivent les résultats, les royalties suivent les ventes.
- Pas sans effort. Choisir et vérifier un actif est un travail, et certaines options demandent de l'attention en continu.
- Frais et impôts. Les frais et la fiscalité peuvent prélever une part visible de ce que vous recevez.
- Sortir peut être long. Un prêt à terme ou un bien immobilier ne se transforme pas toujours vite en argent.
- Régulier ne veut pas dire sûr. Un versement mensuel indique la fréquence, pas la probabilité.
Dans notre expérience de la publication de livres sur Amazon, un revenu qui paraît régulier sur une année est la somme de nombreux mois inégaux et de nombreux titres différents. C'est aussi pourquoi nous nous méfions de tout produit qui affiche une ligne parfaitement lisse.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu'à 49 % de leurs royalties nettes aux participants. Le fondateur en conserve au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le portefeuille du participant. Chaque participation inclut les exemplaires numériques des livres de la collection.
Chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP originaux en pièce jointe, pour que vous puissiez lire le passé avant de décider. Le passé ne dit pas ce que seront les royalties futures, et les distributions dépendent des ventes réelles des livres. Un participant qui veut sortir peut proposer ses unités à d'autres membres vérifiés par des transferts secondaires, qui dépendent de l'intérêt d'autres membres. Pour savoir comment les collections sont choisies, lisez le processus d'évaluation, et pour les offres actuelles consultez les collections de livres ouvertes.
Cette vidéo d'un analyste financier certifié CFA explique pourquoi la plupart des idées de revenu passif demandent beaucoup de capital ou de travail, et pourquoi les promesses d'argent facile appellent à la prudence.

Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d'unités.
- Créez votre compte et renseignez votre adresse de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez en ligne le Licensing Participation Agreement.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre portefeuille.
Liste de contrôle : que vérifier avant de choisir
- Qu'est-ce qui me paie, et que doit-il se passer pour que le versement arrive ?
- À quel rythme, et la date est-elle fixe ou dépend-elle des résultats ?
- Qui fait le travail, et que se passe-t-il s'il s'arrête ?
- Quels sont les frais et les impôts sur ce que je reçois ?
- Puis-je lire les versements passés, y compris les mois faibles ?
- Comment sortir, en combien de temps et à quel coût ?
- La promesse est-elle trop belle ? Un versement stable et élevé sans risque n'existe pas.
- Tout est-il au même endroit ? Répartir sur plusieurs actifs réduit le poids d'une défaillance isolée.
À qui cela s'adresse
Les actifs qui versent un revenu régulier conviennent à celles et ceux qui veulent un second flux d'argent à côté de leur travail ou de leur retraite, à condition que le choix corresponde à la somme, au temps et à la patience dont ils disposent réellement.
- Un épargnant qui cherche la tranquillité : garde une partie de son argent en dépôts et obligations, accepte des versements plus bas et sait, en échange, ce qui arrive et quand.
- Une personne qui veut apprendre et suivre : construit une petite ligne de fonds à dividendes, la vérifie chaque trimestre et accepte des versements qui peuvent être réduits.
- Quelqu'un qui aime la pierre mais pas les locataires : regarde les SCPI ou le financement participatif, qui évitent les travaux, à condition de pouvoir laisser l'argent en place plusieurs années.
- Un lecteur curieux de la création : s'intéresse aux royalties, des livres à la musique, et veut lire les relevés mensuels d'un actif avant d'y participer.
Les termes clés
- Coupon : l'intérêt fixe versé par une obligation, en général une fois ou deux par an.
- Dividende : une partie du bénéfice d'une société versée à ses actionnaires, que la société peut réduire ou supprimer.
- SCPI : une société civile de placement immobilier, qui possède des immeubles et reverse les loyers à ses associés.
- Rendement : le versement annuel rapporté au prix payé ; il change quand le prix ou le versement change.
- Liquidité : la rapidité, et le coût, avec lesquels un actif peut être retransformé en argent.
- Diversification : répartir l'argent sur plusieurs actifs pour qu'une défaillance pèse moins.
Questions fréquentes
Quels sont les meilleurs placements pour une rente mensuelle ?
Il n'y en a pas un seul. Les dépôts et les obligations d'État sont en général les plus stables et paient le moins, les fonds à dividendes et la pierre-papier paient davantage avec des variations de prix, et les prêts ou le financement participatif paient encore plus avec un risque de perte. Le bon choix dépend de la somme, du temps dont vous disposez et de ce que vous pouvez perdre.
Quels placements versent chaque mois ?
Certains livrets, quelques fonds et certaines plateformes de prêt paient chaque mois, tandis que la plupart des obligations et des actions paient une ou deux fois par an. Un versement mensuel décrit le rythme, pas la sécurité : vérifiez ce qui le finance.
Un revenu passif est-il vraiment passif ?
Rarement tout à fait. Choisir, vérifier et suivre un actif prend du temps, et certaines options comme un bien loué demandent du travail en continu. Moins une option vous laisse de travail, plus vous dépendez de celui qui le fait.
De quelle somme a-t-on besoin pour un placement qui verse un revenu ?
Cela dépend du type. Un livret peut démarrer avec n'importe quel montant, un fonds avec une petite somme, et un appartement demande un apport et des frais. Des montants modestes produisent de petits versements : jugez une option sur ses conditions, pas sur sa promesse.
Peut-on perdre de l'argent avec ces placements ?
Oui. Un prêt peut ne pas être remboursé, un dividende peut disparaître, un loyer peut s'arrêter, et même un dépôt peut perdre du pouvoir d'achat si les prix montent plus vite que les intérêts.
Où se situe une participation aux royalties de livres parmi ces options ?
C'est un droit d'une autre nature : une participation contractuelle aux royalties nettes de livres, gérés par le fondateur. Les distributions tous les trois mois dépendent des ventes réelles des livres, et rien n'est garanti.
Sources
- Wikipédia, Obligation (finance)) : fonctionnement des obligations et des coupons.
- Wikipédia, Dividende : ce qu'est un dividende et comment il est décidé.
- Wikipédia, Société civile de placement immobilier : fonctionnement des SCPI.
- Wikipédia, Revenu passif : la définition d'un revenu obtenu avec peu ou pas de travail.
- BCE, Taux d'intérêt directeurs de la BCE : le taux de la facilité de dépôt et son historique.
- AMF, Espace épargnants : listes noires et listes blanches, et conseils pour éviter les arnaques.
- Aide Amazon KDP, Royalties des ebooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP originaux de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom