Générer un revenu passif : 8 idées réalistes comparées
L'équipe Fragmenta Books · Publié le Oct 7, 2026
Générer un revenu passif consiste à mettre en place une source d’argent qui demande peu de travail une fois lancée : intérêts d’un livret, dividendes, loyers, royalties sur une œuvre que vous avez créée, ou part d’un actif géré par quelqu’un d’autre. Aucune de ces idées n’est vraiment sans effort ni garantie : chacune coûte de l’argent, du temps ou un risque au départ, et ce que vous recevez dépend de la performance réelle de l’actif.
En bref
- « Passif » veut dire peu d’effort dans la durée, pas aucun effort : la plupart des idées demandent du capital, des compétences ou des années de travail avant de rapporter quoi que ce soit.
- Les grandes voies : l’épargne, les actions à dividendes et les obligations, l’immobilier locatif, la création d’une œuvre qui génère des royalties, et la participation à un actif géré par un tiers.
- Plus le gain possible est élevé, plus le risque de perte l’est aussi. L’AMF le rappelle : il n’existe pas de rendement élevé sans risque élevé.
- Pour chaque idée, vérifiez trois points : ce que vous apportez, le travail qui reste, et comment vous sortez.
- Une part de royalties de livres est une option parmi d’autres, décrite honnêtement plus bas. Les versements dépendent des ventes réelles des livres.
Qu’est-ce qu’un revenu passif ?
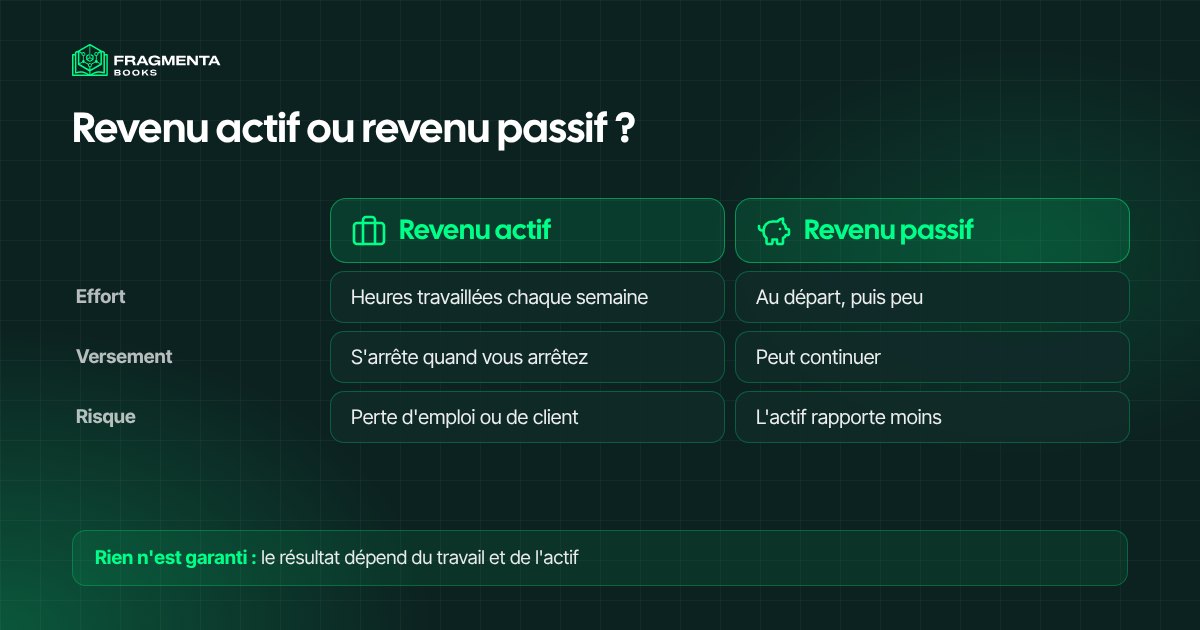
Un revenu passif est un flux de trésorerie perçu en continu qui demande un minimum d’effort, voire aucun, de suivi de la part de son bénéficiaire.
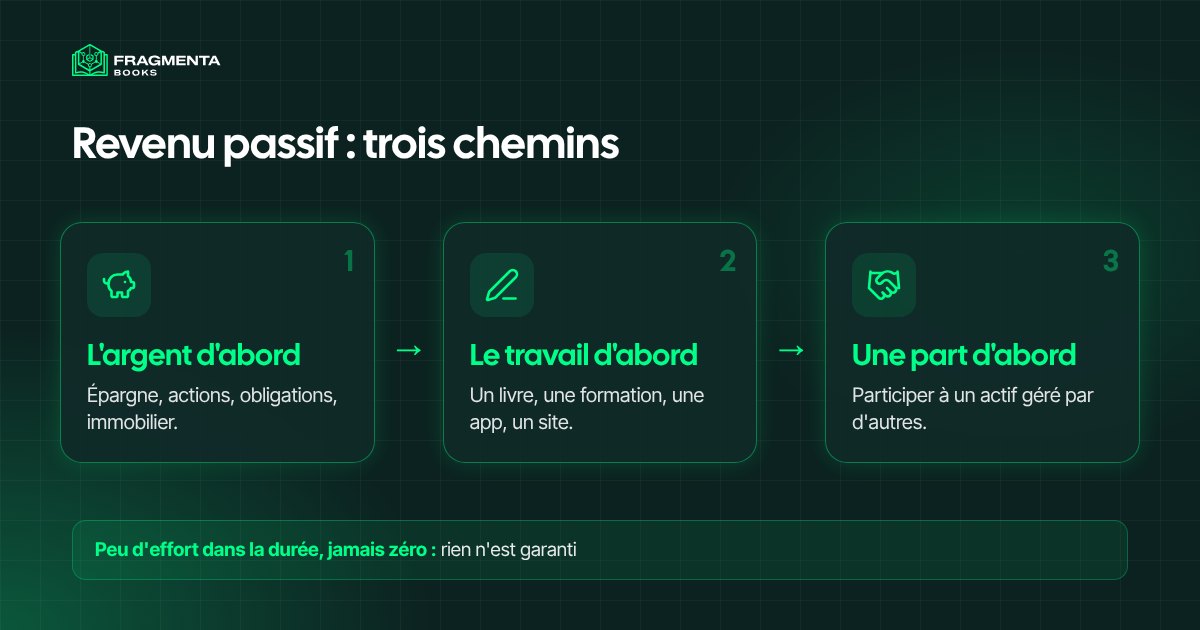
C’est la définition de Wikipédia, qui ajoute aussitôt un bémol utile : la constitution d’un revenu passif nécessite souvent un investissement financier et des efforts importants. Concrètement, on y arrive par deux chemins :
- L’argent d’abord. Vous placez un capital dans quelque chose qui rapporte seul : un livret, des actions à dividendes, une obligation, un bien immobilier.
- Le travail d’abord. Vous passez des mois ou des années à créer quelque chose qui continue de se vendre ensuite : un livre, une formation, un logiciel, un site.
Huit idées pour générer un revenu passif, de la moins exigeante à la plus exigeante
1. Livrets et comptes à terme
L’idée la plus simple : vous prêtez votre argent à une banque, qui vous verse des intérêts. L’effort est quasi nul et le risque faible, mais le versement l’est aussi, car il suit les taux directeurs. Dans la zone euro, le taux de la facilité de dépôt de la BCE est actuellement de 2,50 % depuis le 16 septembre 2026, contre 4 % en septembre 2023 (BCE, en anglais). En France, le livret A est plafonné à 22 950 € pour une personne physique (Service-Public.fr).
2. Actions à dividendes et fonds indiciels
Certaines sociétés reversent une partie de leurs bénéfices à leurs actionnaires. L’effort est faible une fois le choix fait, mais les cours bougent chaque jour et un dividende peut être réduit. Wikipédia cite d’ailleurs l’investissement en bourse parmi les exemples de revenu passif, en précisant que tout dépend de la justesse de la prévision.
3. Obligations
Une obligation est un prêt à un État ou à une entreprise, qui verse un intérêt fixé à l’avance. C’est plus stable que les actions, mais l’émetteur peut ne pas payer, et le prix d’une obligation que vous revendez avant l’échéance peut baisser.
4. Louer un bien immobilier
Le loyer est l’exemple classique, et celui où « passif » est le plus généreux : réparations, locataires, périodes de vacance et impôts vous incombent, ou vous les confiez à une agence qui se rémunère. Comptez aussi une mise de départ importante.
5. Crowdfunding immobilier et prêts entre particuliers
Des plateformes permettent de prêter une petite somme à un projet immobilier ou à de nombreux emprunteurs à la fois. Le ticket d’entrée est bas, mais un projet peut échouer, et sortir avant le terme est souvent difficile. Nous détaillons le cas immobilier dans le crowdfunding immobilier : fonctionnement et risques.
6. Créer une œuvre qui génère des royalties
Un livre, un modèle, une formation ou une application : le travail vient d’abord, le revenu ensuite. Amazon KDP verse par exemple des royalties de 35 % ou de 70 % du prix de vente pour un eBook, selon l’option choisie (aide Amazon KDP). La plupart des titres rapportent peu, et le « ensuite » peut être long, voire ne jamais venir.
7. Racheter un business en ligne
Un site ou une boutique en ligne qui gagne déjà de l’argent peut s’acheter, mais vous devenez alors son propriétaire, avec le travail et les risques que cela suppose. Lisez comment acheter un business en ligne et comment estimer la valeur d’un site internet avant d’y songer.
8. Participer à un actif géré par un tiers
Une participation vous donne un droit contractuel sur une part de ce que rapporte un actif, pendant qu’un autre fait le travail. Les royalties musicales, les projets immobiliers et les collections de livres fonctionnent ainsi. Comparez-les comme tout placement alternatif : ce que vous détenez, qui gère, quels frais, comment vous sortez.
Les idées comparées
| Somme nécessaire | Travail restant | Risque principal | Sortie | |
|---|---|---|---|---|
| Livrets et comptes à terme | Toute somme | Quasi nul | Faible versement, inflation | Retrait, ou fin de durée |
| Actions à dividendes et fonds | Toute somme | Faible | Cours en baisse, dividende réduit | Vente, en général rapide |
| Obligations | Moyenne | Faible | L’émetteur ne paie pas | Vente, ou échéance |
| Immobilier locatif | Élevée | Moyen à élevé | Vacance, travaux, baisse des prix | Vente du bien, lente |
| Crowdfunding et prêts entre particuliers | Faible à moyenne | Faible | Projets ou emprunteurs défaillants | Souvent à l’échéance |
| Créer une œuvre à royalties | Votre temps | Élevé au départ | Peu de ventes | Vous la gardez, ou vendez les droits |
| Racheter un business en ligne | Moyenne à élevée | Moyen à élevé | Prix trop élevé, trafic en baisse | Revente à un acheteur |
| Participer à un actif géré par un tiers | Faible à moyenne | Faible | L’actif rapporte moins | Selon l’offre |
Avantages et limites du revenu passif
Avantages
- Des sources différentes. Un revenu qui ne vient pas de vos heures de travail vous donne plus d’une source d’argent.
- Du temps. Une fois le démarrage passé, l’effort par euro gagné peut beaucoup baisser.
- Du choix. Il existe des idées pour presque tous les budgets, du livret à l’œuvre créée.
Limites
- Pas sans effort. Même un loyer ou un livre demande du travail, au départ ou de temps en temps.
- Pas garanti. L’AMF rappelle de se méfier des promesses de rendement élevé garanti trop belles pour être vraies : il n’existe pas de rendement élevé sans risque élevé (AMF, placements atypiques). Le régulateur britannique, la FCA, ajoute que les produits à haut risque peuvent faire perdre la totalité de la somme engagée (FCA, en anglais).
- Lent au démarrage. Beaucoup d’idées rapportent peu ou rien pendant les premiers mois, voire les premières années.
- Frais et impôts. Frais, commissions de plateforme et fiscalité peuvent absorber une grande part des versements.
- Les taux bougent. Les versements de l’épargne et des obligations suivent les banques centrales.
Comment choisir une idée, étape par étape
- Constituez d’abord une réserve. Gardez de l’argent disponible pour les imprévus avant d’en bloquer dans une idée qui l’immobilise.
- Décidez de la somme que vous pourriez perdre sans en avoir besoin à court terme.
- Choisissez l’effort que vous voulez fournir : de l’argent maintenant, du temps maintenant, ou ni l’un ni l’autre.
- Comprenez ce qui vous paie : intérêt, dividende, loyer, vente ou royalty, et ce qui doit se produire pour que cela arrive.
- Trouvez la sortie avant d’entrer : combien de temps, à quel coût, et que se passe-t-il si personne ne veut acheter.
- Lisez les frais et l’historique, y compris les mauvaises années.
- Répartissez la somme sur plusieurs idées plutôt que de dépendre d’une seule.
Où se place une participation aux royalties de livres
Une participation aux royalties de livres est la huitième idée de la liste : vous détenez un droit contractuel sur une part d’un actif géré par quelqu’un d’autre. Le tableau la compare à deux autres ; aucune n’est meilleure en général.
| Immobilier locatif | Écrire et publier votre propre livre | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|---|
| À quoi l’argent est lié | Un bien | Votre propre livre | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Le bien | Le livre et ses droits | Un droit contractuel sur une part des royalties nettes, enregistré sous forme de tokens |
| Qui fait le travail | Vous, ou une agence que vous payez | Vous, avant et après la publication | Le fondateur, qui garde au moins 51 % et gère les livres |
| Somme nécessaire | Un apport et des frais | Votre temps et quelques frais | Les unités que vous choisissez |
| Sortie | Vendre le bien | Le garder ou vendre les droits | Proposer vos unités à d’autres membres par des transferts secondaires |
| Risques principaux | Vacance, travaux, baisse des prix | Peu de ventes | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Les versements de chaque colonne dépendent de la performance réelle de l’actif. Aucun n’est garanti.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le wallet du participant. Chaque participation inclut aussi les exemplaires numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP originaux en pièce jointe. Les royalties passées ne disent rien de celles à venir. Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un wallet, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre wallet.
Liste de contrôle : que vérifier avant toute idée de revenu passif
- Qu’est-ce que j’apporte : de l’argent, du temps, ou les deux ?
- Quel travail reste de mon côté, et que se passe-t-il si j’arrête ?
- Qu’est-ce qui me paie, et quand le premier versement arrive-t-il de façon réaliste ?
- Quels sont les frais et les impôts sur ce que je reçois ?
- Comment sortir, et en combien de temps ?
- Qui gère, et que gagne-t-il si cela se passe mal ?
- La promesse est-elle trop belle pour être vraie ? Un versement élevé, régulier et sans risque n’existe pas.
- Puis-je laisser cet argent de côté pendant des années ?
Questions fréquentes
Quelles sont les meilleures idées pour générer un revenu passif ?
Il n’y en a pas une seule : cela dépend de ce que vous pouvez apporter et de ce que vous acceptez de perdre. L’épargne et les obligations sont les plus stables et rapportent le moins ; l’immobilier locatif, une œuvre créée ou une participation à un actif peuvent rapporter plus, avec plus de risque ou plus de travail.
Un revenu passif est-il vraiment passif ?
Rarement tout à fait. La plupart des idées demandent de l’argent, des compétences ou du temps au départ, et beaucoup un peu d’entretien ensuite. La définition de Wikipédia parle elle-même d’un effort minimum, voire nul, et rappelle que la constitution du revenu demande souvent des efforts importants.
De quelle somme a-t-on besoin pour commencer ?
De quelques euros sur un livret à l’apport d’un achat immobilier. La bonne somme est celle que vous pourriez perdre sans en avoir besoin à court terme.
Peut-on perdre de l’argent avec un revenu passif ?
Oui. La FCA prévient que les produits à haut risque peuvent faire perdre la totalité de la somme engagée. Même un livret peut perdre du pouvoir d’achat si les prix montent plus vite que les intérêts.
Qui fait le travail dans une participation aux royalties de livres ?
Le fondateur gère les livres, le participant ne les gère donc pas. Cela reste une participation, pas une promesse : les distributions de royalties dépendent des ventes réelles des livres, et les transferts secondaires dépendent des autres membres.
Les revenus passifs sont-ils imposés ?
En général oui, selon des règles qui varient d’un pays à l’autre et qui changent. Renseignez-vous auprès de l’administration fiscale ou d’un conseiller avant de vous engager.
Sources
- Wikipédia, Revenu passif : la définition, l’effort que demande souvent sa constitution et des exemples.
- AMF, Investir dans les placements atypiques (fiche INC, septembre 2018) : promesses de rendement et risque.
- AMF, Espace épargnants : outils pour estimer le rendement d’un placement et l’impact des frais.
- Service-Public.fr, Livret A : le plafond de 22 950 € pour une personne physique.
- BCE, Key ECB interest rates (en anglais) : le taux de la facilité de dépôt et son historique.
- FCA, Understanding high-risk investments (en anglais, mis à jour le 19 janvier 2026).
- Aide Amazon KDP, Redevances des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP originaux de chaque collection.
À propos de l'auteur
L'équipe Fragmenta Books
L'équipe derrière Fragmenta Books. Nous sélectionnons des collections de livres publiés sur Amazon, ouvrons une partie de leurs royalties aux participants au moyen de contrats, et enregistrons chaque participation sous forme de token sur la blockchain Base.