Crowdfunding immobilier : fonctionnement et risques
L'équipe Fragmenta Books · Publié le Oct 1, 2026
Le crowdfunding immobilier (ou financement participatif immobilier) permet à de nombreuses personnes de mettre de petites sommes dans un même projet immobilier via une plateforme en ligne : un prêt à un promoteur, des titres d’une société qui porte une opération, ou une part d’un bien locatif. Vous êtes rémunéré par les intérêts ou les loyers que le projet produit, s’il aboutit, et vous pouvez perdre une partie ou la totalité de la somme s’il échoue. L’AMF, le régulateur français, parle d’investissements risqués ou très risqués.
En bref
- Le crowdfunding immobilier réunit de petites sommes de nombreuses personnes pour financer une opération immobilière, via une plateforme en ligne.
- La plupart des offres sont des prêts à un promoteur ou des titres d’une société de projet : vous ne possédez pas l’immeuble en direct.
- Les versements dépendent de l’achèvement, de la location ou de la vente du projet. Les retards sont fréquents et le capital peut être perdu.
- L’argent est en général bloqué pendant la durée du projet, souvent de un à cinq ans, sans sortie facile.
- Une autre forme de participation existe, qui ne dépend pas d’un immeuble : une part de royalties de livres (voir la comparaison plus bas).
Qu’est-ce que le crowdfunding immobilier ?
Le financement participatif consiste à financer un projet par de nombreuses petites contributions, collectées sur une plateforme en ligne plutôt qu’auprès d’une seule banque ou d’un seul investisseur.
La page Financement participatif de Wikipédia indique que de nombreuses plateformes permettent d’investir dans des opérations immobilières, notamment dans la promotion résidentielle en France. Le cadre général est celui de la finance participative encadrée en France et en Europe.
Deux familles existent. Dans le prêt, vous prêtez à une société et vous recevez des intérêts. Dans le financement en titres, vous achetez des titres (actions, obligations) de la société qui porte le projet. L’AMF rappelle que, à l’origine, le modèle du crowdfunding immobilier consistait à financer en dette junior, sans sûretés réelles dans la plupart des cas, des opérations aux côtés des banques, avec une prime de risque élevée. Deux offres illustrées par la même photo d’immeuble peuvent donc donner des droits très différents.
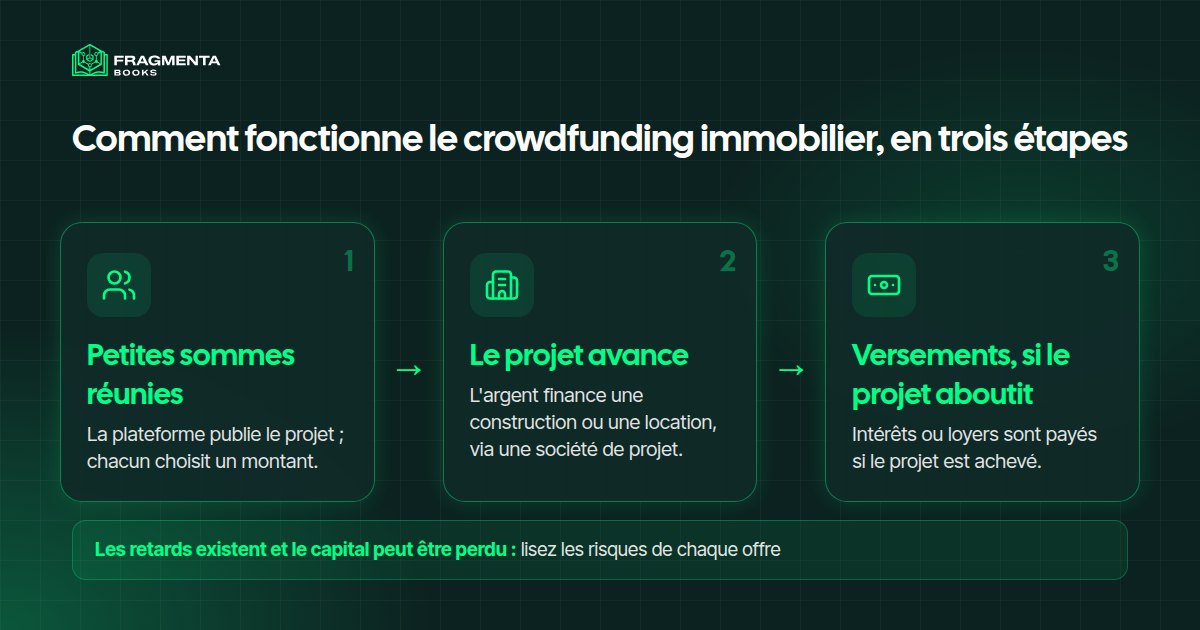
Comment fonctionne le crowdfunding immobilier, étape par étape
- Un promoteur ou un propriétaire a besoin de fonds. Pour une construction, une rénovation ou l’achat d’un bien locatif.
- Une plateforme étudie le projet et le publie. Elle affiche le montant recherché, la durée, les versements annoncés et les risques. La plateforme ne garantit pas le résultat.
- Chacun choisit un montant. Le ticket d’entrée est souvent bas : c’est l’intérêt du financement participatif.
- L’argent va au projet, directement ou par une société créée pour l’occasion.
- Le projet suit son cours. Construire, louer ou vendre prend du temps, et la durée peut être prolongée.
- Les versements ont lieu si le projet aboutit : intérêts d’un prêt, part des loyers ou part du prix de vente.
- Il n’y a en général pas de sortie avant l’échéance. Certaines plateformes permettent de revendre sa position à d’autres membres, sans garantie.
Ce que disent les régulateurs
Les règles dépendent de l’offre, et le détail du contrat compte plus que l’étiquette « crowdfunding ».
- France. Dans une étude d’octobre 2024, l’AMF a analysé les dix plus grandes plateformes de crowdfunding immobilier et relève un taux de retard de paiement d’environ 30 % sur les projets en cours au 31 mars 2024. Elle souligne que les intérêts sont en grande majorité payés à l’échéance contractuelle, ce qui rend difficile de mesurer l’ampleur des retards et des pertes définitives tant que les projets ne sont pas terminés. Dans ses documents pour les épargnants, elle rappelle que la probabilité de perdre tout ou partie de l’investissement est élevée.
- Union européenne. Le règlement (UE) 2020/1503 a créé un régime commun pour les prestataires de services de financement participatif. Il s’applique depuis le 10 novembre 2021 et couvre des offres jusqu’à 5 millions d’euros par projet sur 12 mois, selon des synthèses de cabinets d’avocats comme Loyens & Loeff (en anglais).
- Belgique, Suisse, Luxembourg. Chaque pays a son autorité (FSMA, FINMA, CSSF) : vérifiez que la plateforme y est bien autorisée.
Avantages et limites du crowdfunding immobilier
Ce qu’il offre :
- Un ticket d’entrée réduit par rapport à l’achat d’un bien.
- L’accès à des projets que les particuliers n’atteignent pas seuls.
- Aucun immeuble à gérer : le porteur du projet fait le travail.
- Un choix de projets de lieux et de durées variés, pour répartir une somme sur plusieurs d’entre eux.
Ce qu’il faut accepter :
- Vous prêtez, vous ne possédez pas, le plus souvent. Vous êtes créancier de la société de projet, parfois en second rang derrière les banques.
- Les retards et les pertes existent. Le chiffre de l’AMF ci-dessus montre à quel point les retards sont courants.
- Votre argent est bloqué pendant la durée du projet, avec des prolongations possibles.
- Le risque de concentration : quelques gros projets peuvent peser lourd dans les résultats d’une plateforme.
- Pas de garantie des dépôts, contrairement à un livret bancaire.
- Les frais et les conflits d’intérêts entre la plateforme, le promoteur et vous méritent d’être lus de près.
Crowdfunding immobilier ou part de royalties de livres ?
Le crowdfunding immobilier est une façon de participer à un actif sans le posséder seul. Une autre est la participation aux royalties de livres. Le tableau les compare honnêtement ; aucune des deux n’est meilleure en général.
| Crowdfunding immobilier | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| À quoi l’argent est lié | Un projet immobilier ou un bien locatif | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Un prêt ou des titres d’une société de projet | Un droit contractuel à une part des royalties nettes, enregistré sous forme de tokens |
| Qui gère | Le promoteur ou le gestionnaire du bien | Le fondateur, qui garde au moins 51 % et gère les livres |
| Durée habituelle | Un projet de un à cinq ans | Pas de terme fixe : les royalties suivent les ventes des livres |
| Versements | Intérêts ou loyers, si le projet aboutit | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | Souvent seulement à l’échéance | Proposer ses unités à d’autres membres par des transferts secondaires |
| Principaux risques | Retards, projets en échec, perte en capital | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Aucune des deux voies ne promet quoi que ce soit : dans les deux cas, ce que vous recevez dépend de la performance réelle de l’actif.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement sur le portefeuille du participant. Chaque participation comprend aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Sur Amazon KDP, les royalties d’un eBook sont de 35 % ou de 70 % du prix public selon l’option choisie (aide Amazon KDP). Les royalties passées ne garantissent pas les futures.
Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation ; pour la voie de l’achat d’un actif en ligne, lisez comment acheter un business en ligne ; et pour la technologie des tokens, ce que sont les RWA.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés sur votre portefeuille.
Liste de contrôle : que vérifier avant de rejoindre un projet de crowdfunding immobilier
- Les droits : prêt, titres ou autre chose ? Qui emprunte, et est-ce une société dédiée au projet ?
- Les sûretés : y a-t-il une hypothèque ou une autre garantie, et à quel rang ? L’AMF rappelle que les premiers prêts de plateformes étaient souvent de la dette junior sans sûretés réelles.
- L’historique : demandez les taux de retard et de défaut de la plateforme, par année de projet.
- Le promoteur : ses comptes, ses projets précédents, la part de ses propres fonds.
- La durée et la sortie : combien de temps l’argent est bloqué, que se passe-t-il en cas de prolongation, peut-on revendre ?
- Les frais : frais de plateforme, qui les paie, et ce que gagne la plateforme quand le projet prend du retard.
- La réglementation : la plateforme est-elle agréée dans votre pays ? Consultez les registres de l’autorité compétente.
- La part de votre épargne : une somme que vous pouvez perdre sans en avoir besoin à court terme.
Questions fréquentes
Le crowdfunding immobilier est-il sûr ?
Aucun financement participatif n’est sans risque. L’AMF le qualifie d’investissement risqué ou très risqué, avec une probabilité élevée de perte partielle ou totale du capital, et relève environ 30 % de projets en retard dans son échantillon au 31 mars 2024.
Comment le crowdfunding immobilier rapporte-t-il de l’argent ?
Par les intérêts du prêt au promoteur, les loyers d’un bien loué ou une part du prix de vente. Ces versements dépendent de l’achèvement du projet et ne sont jamais garantis.
Quel est le montant minimum pour le crowdfunding immobilier ?
Il dépend de la plateforme et il est souvent bien inférieur à un apport immobilier. Lisez chaque offre : un ticket d’entrée bas ne rend pas un projet moins risqué.
Quelle différence entre crowdfunding immobilier et achat d’un bien ?
Quand vous achetez, vous êtes propriétaire et vous gérez le bien. En crowdfunding, vous détenez en général un prêt ou des titres d’une société de projet, sans contrôle et souvent sans droit direct sur l’immeuble.
Peut-on revendre sa participation à un projet de crowdfunding immobilier ?
Parfois, si la plateforme propose de revendre sa position à d’autres membres. Ce n’est pas garanti, et beaucoup d’offres ne se dénouent qu’à l’échéance.
Existe-t-il une alternative au crowdfunding immobilier ?
D’autres formes de participation existent, comme une part de royalties de livres, où le fondateur gère les livres et les distributions suivent les ventes réelles. Les versements dépendent de cette performance et ne sont pas garantis.
Sources
- AMF, étude sur le financement participatif immobilier (octobre 2024) : retards d’environ 30 % sur les projets en cours, dette junior, avertissements aux épargnants.
- Wikipédia, Financement participatif.
- EUR-Lex, règlement (UE) 2020/1503 relatif aux prestataires européens de services de financement participatif.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12 novembre 2021, en anglais).
- Aide Amazon KDP, Royalties des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de l'auteur
L'équipe Fragmenta Books
L'équipe derrière Fragmenta Books. Nous sélectionnons des collections de livres publiés sur Amazon, ouvrons une partie de leurs royalties aux participants au moyen de contrats, et enregistrons chaque participation sous forme de token sur la blockchain Base.