Placement alternatif : définition, avantages et risques
L'équipe Fragmenta Books · Publié le Oct 3, 2026
Placement alternatif : c’est tout placement qui sort des trois grandes catégories classiques, les actions, les obligations et les liquidités. Projets immobiliers, entreprises non cotées, art, objets de collection, prêts entre particuliers, royalties… Il peut répartir votre argent sur des actifs qui ne bougent pas comme la Bourse, mais il est en général plus difficile à évaluer, plus difficile à revendre et moins transparent, et certains peuvent faire perdre la totalité de la somme engagée. Les régulateurs le répètent : un rendement possible plus élevé va de pair avec un risque de perte plus élevé.
En bref
- Un placement alternatif est tout ce qui n’est ni une action, ni une obligation, ni des liquidités : crowdfunding immobilier, art, entreprises non cotées, royalties.
- Son intérêt est la diversification : il ne monte pas toujours et ne baisse pas toujours avec la Bourse. Son prix à payer : il est plus difficile à évaluer et à revendre.
- Beaucoup de placements alternatifs ne se revendent pas vite. Votre argent peut être bloqué des années, et le prix résulte d’une estimation, non d’une cotation quotidienne.
- L’AMF, la FCA britannique, la BaFin allemande et la CNMV espagnole mettent en garde contre les risques, les frais et les offres non régulées : lisez les documents avant de vous engager.
- Une part de royalties de livres est un exemple d’un autre type de participation, présenté honnêtement plus bas, avec le même avertissement : rien n’est garanti.
Qu’est-ce qu’un placement alternatif ?
Un placement alternatif est un placement dans des actifs autres que les actifs traditionnels : actions, obligations et liquidités.
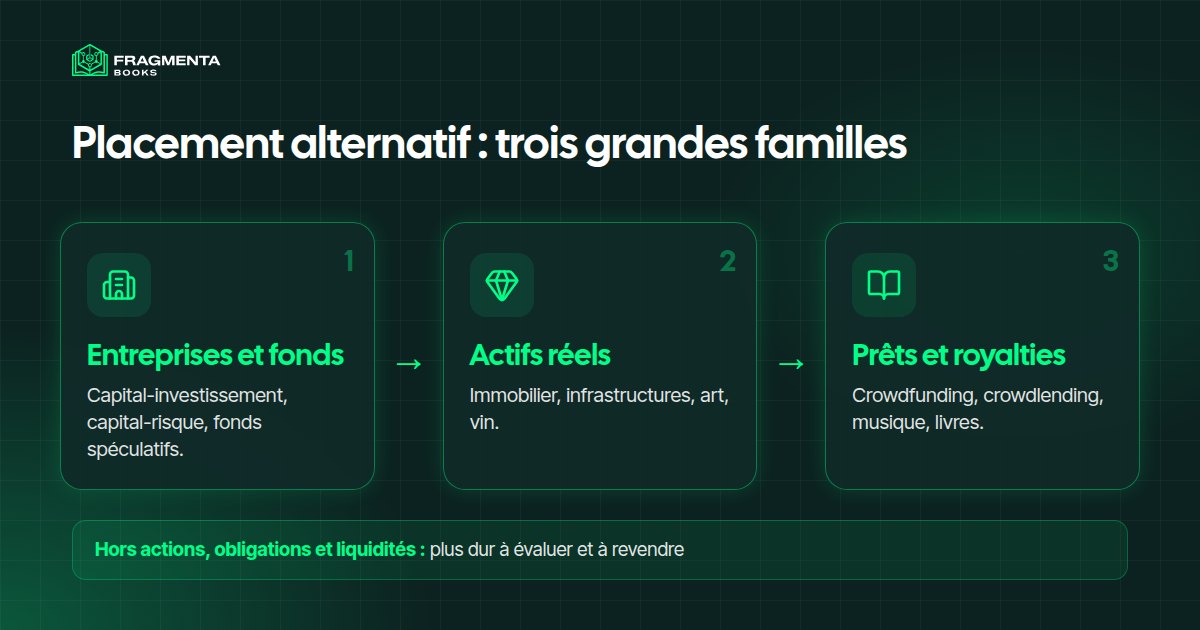
Le terme couvre des réalités très différentes, ce qui en fait un point de départ pour vos recherches, pas un produit. Côté réglementaire, Wikipédia rappelle la définition européenne des fonds d’investissement alternatifs (FIA) : des organismes de placement collectif qui lèvent des capitaux auprès d’investisseurs pour les investir selon une politique définie, régis par la directive 2011/61/UE. Les grandes familles sont :
- Entreprises et fonds non cotés : capital-investissement, capital-risque, fonds spéculatifs.
- Actifs réels : immobilier, terrains, infrastructures, forêts, et objets de collection comme l’art, le vin ou les voitures anciennes.
- Prêts privés : prêts à des entreprises ou à des particuliers via des plateformes, dont le crowdlending et le crowdfunding immobilier.
- Droits et royalties : musique, brevets, films, livres.
- Actifs numériques : crypto-actifs et versions tokenisées d’actifs réels.
Quelle est la taille des placements alternatifs ?
Considérable, et en croissance. Selon le fournisseur de données Preqin, les actifs alternatifs gérés dans le monde atteignaient 16,78 billions de dollars américains fin 2023, et sa prévision de septembre 2024 était de 29,22 billions fin 2029, soit +74,1 % (Preqin, 18 septembre 2024, en anglais). L’essentiel de cet argent est détenu par des institutions, même si Preqin note que les particuliers deviennent une source de capitaux plus importante. Une prévision n’est pas une promesse, et la taille d’une catégorie ne dit rien de la qualité d’une offre précise.
Placements alternatifs et placements traditionnels
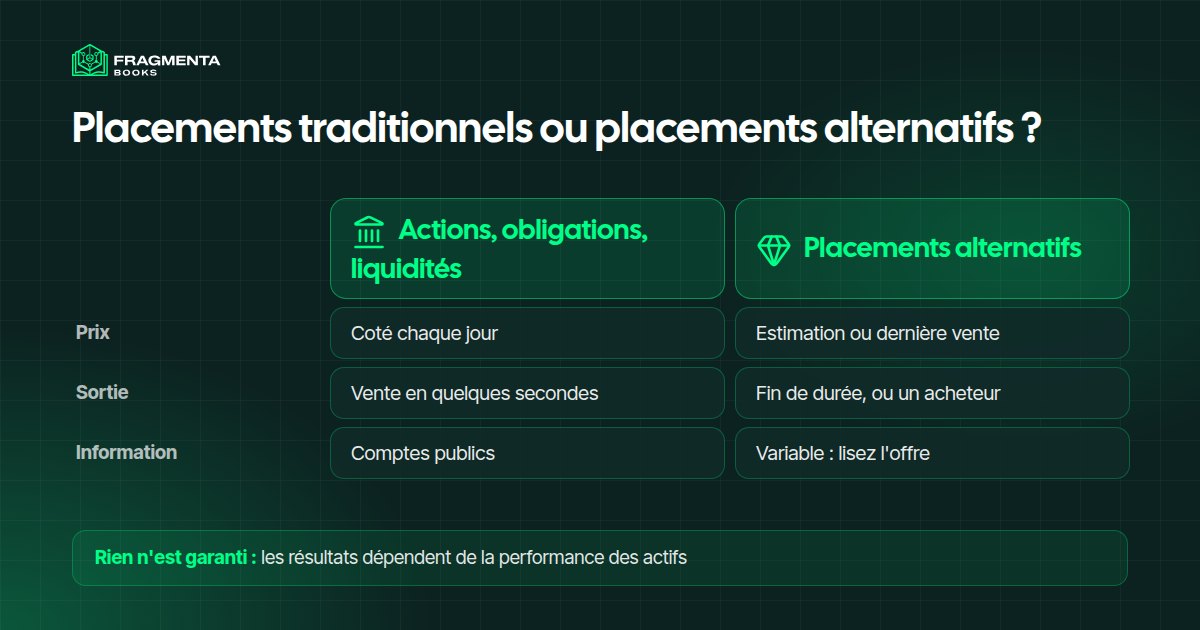
| Traditionnels (actions, obligations, liquidités) | Placements alternatifs | |
|---|---|---|
| Prix | Coté chaque jour en Bourse | Fixé par une estimation ou par la dernière transaction |
| Sortie | En général une vente en quelques secondes | Souvent à la fin d’une durée, ou en trouvant un acheteur |
| Information | Comptes publics, actualité quotidienne | Très variable : le document de l’offre compte |
| Ticket d’entrée | Souvent très faible | De faible (plateformes) à très élevé (fonds) |
| Lien avec la Bourse | Direct | Parfois plus faible, jamais nul |
| Réglementation | En général bien définie | Variable : certaines offres sont régulées, d’autres non |
Les avantages des placements alternatifs
- La diversification. Elle consiste à répartir ses capitaux entre des actifs de types différents afin de ne pas être exposé aux risques d’une seule classe d’actifs (Wikipédia, Diversification). Un actif qui verse un loyer, un remboursement de prêt ou des royalties ne dépend pas des mêmes facteurs qu’un cours d’action.
- D’autres sources de versements. Certains versent des loyers, des intérêts ou des royalties, et pas seulement une plus-value.
- L’accès. Des plateformes ont abaissé le ticket d’entrée pour des actifs autrefois réservés aux institutions.
- Un lien concret. Beaucoup de personnes préfèrent comprendre à quoi leur argent est lié : un immeuble, un prêt, un catalogue de livres.
Limites et risques
- Risque de perte élevé. Pour l’AMF, les placements « atypiques » sont généralement risqués, loin de constituer des valeurs refuges ; les rendements annoncés peuvent être irréalistes, avec des présentations biaisées minorant les risques de perte (AMF et INC, septembre 2018).
- Faible liquidité. Le régulateur britannique, la FCA, indique que ces produits offrent en général moins de liquidité que les placements courants : récupérer son argent au moment voulu peut être difficile (FCA, en anglais).
- Risque d’évaluation. Sans cotation quotidienne, le prix affiché est une estimation.
- Frais. Frais de plateforme, de gestion et de performance peuvent réduire ce que vous recevez.
- Offres non autorisées. L’AMF précise que toute société qui commercialise ce type de placements doit être enregistrée auprès d’elle, mais qu’un enregistrement ne signifie pas que les produits ne sont pas risqués.
- Concentration. Un seul immeuble, un seul tableau ou un seul prêt peut dominer le résultat.
Comment aborder un placement alternatif, étape par étape
- Partez de votre situation. Remboursez d’abord les dettes coûteuses et gardez une réserve de précaution.
- Décidez de la somme que vous pourriez perdre sans en avoir besoin à court terme.
- Comprenez ce que vous détenez : un prêt, une part, un droit à des versements ou un objet.
- Repérez la sortie avant d’entrer : durée, règles de cession, et ce qui se passe si personne ne veut acheter. L’AMF conseille de se renseigner sur les modalités de revente et les délais.
- Lisez les frais et l’historique, y compris les retards et les défauts, pas seulement le taux promis.
- Vérifiez l’enregistrement ou l’agrément de la société auprès de l’AMF.
- Répartissez la somme entre plusieurs types d’actifs.
Placement alternatif ou part de royalties de livres ?
Une participation aux royalties de livres est une façon de prendre part à un actif sans le gérer. La comparaison avec deux autres familles montre ce qui diffère ; aucune n’est meilleure en général.
| Crowdfunding immobilier | Art et objets de collection | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|---|
| À quoi l’argent est lié | Un projet de construction ou un bien locatif | Un objet ou un groupe d’objets | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Un prêt ou une part d’une société de projet | L’objet, ou une part de l’objet | Un droit contractuel à une part des royalties nettes, enregistré sous forme de tokens |
| Qui gère | Le promoteur ou le gestionnaire du bien | Vous, ou un dépositaire | Le fondateur, qui garde au moins 51 % et gère les livres |
| Versements | Intérêts ou loyers, si le projet aboutit | En général seulement à la revente | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | Souvent à la fin de la durée | Trouver un acheteur | Proposer vos unités à d’autres membres par des transferts secondaires |
| Risques principaux | Retards, projets en échec, perte en capital | Évaluation, stockage, frais, revente | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Dans chaque colonne, les versements dépendent des résultats réels de l’actif sous-jacent, et aucun n’est garanti. Pour le cas de l’immobilier en détail, lisez crowdfunding immobilier : fonctionnement et risques.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement sur le portefeuille du participant. Chaque participation comprend aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Sur Amazon KDP, les royalties d’un eBook sont de 35 % ou de 70 % du prix public selon l’option choisie (aide Amazon KDP). Les royalties passées ne garantissent pas les futures.
Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation ; pour une autre voie vers un actif en ligne, lisez comment acheter un site internet ; et pour la technologie des tokens, ce que sont les RWA.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés sur votre portefeuille.
Liste de contrôle : que vérifier avant tout placement alternatif
- Que détiens-je, et est-ce écrit dans un contrat que j’ai lu ?
- Qui gère l’actif, et que gagne-t-il si tout se passe mal ?
- Comment sortir, et en combien de temps ?
- Quels sont tous les frais, maintenant et plus tard ?
- L’offre est-elle régulée, et la société figure-t-elle sur le registre officiel ?
- Quel est l’historique, avec les retards et les pertes, pas seulement les réussites ?
- La promesse est-elle trop belle pour être vraie ? L’AMF rappelle qu’il n’existe pas de rendement élevé sans risque élevé.
- Cette somme peut-elle rester intacte pendant des années ?
Questions fréquentes
Qu’est-ce qu’un placement alternatif ?
C’est un placement dans des actifs autres que les actions, les obligations et les liquidités : projets immobiliers, entreprises non cotées, art, prêts entre particuliers ou royalties. Ils diffèrent beaucoup par le risque, les frais et la facilité de revente.
Quels sont des exemples de placements alternatifs ?
Le capital-investissement, les fonds spéculatifs, le crowdfunding immobilier, le crowdlending, l’art, le vin, les voitures de collection, les infrastructures, les royalties de musique ou de livres et les crypto-actifs. Chacun a ses règles et ses risques.
Les placements alternatifs sont-ils sûrs ?
Pas par défaut. L’AMF les décrit comme généralement risqués et la FCA avertit qu’ils peuvent faire perdre toute la somme engagée et sont plus difficiles à revendre. La sécurité dépend de l’offre précise, de la société et du montant.
Pourquoi choisir un placement alternatif ?
Surtout pour diversifier : des actifs qui ne suivent pas la Bourse peuvent lisser l’ensemble. Certaines personnes veulent aussi comprendre à quoi leur argent est lié.
Peut-on revendre rapidement un placement alternatif ?
Souvent non. Beaucoup sont bloqués pour une durée, et d’autres ne se revendent que si un acheteur se présente. Vérifiez les règles de sortie avant de vous engager.
Où se situent les royalties de livres ?
Une part de royalties de livres est un autre type de participation à un actif : le fondateur gère les livres et les distributions de royalties suivent leurs ventes réelles. Les versements dépendent de ces résultats et ne sont pas garantis.
Sources
- Wikipédia, Fonds d’investissement alternatif et Diversification (finance).
- AMF et INC, Investir dans les placements atypiques (septembre 2018) : risques, rendements irréalistes, enregistrement, modalités de revente.
- FCA (Royaume-Uni), Understanding high-risk investments (en anglais) : perte possible de toute la somme, liquidité plus faible.
- Preqin, Preqin forecasts global alternatives AUM to rise to $29.22tn by 2029 (18 septembre 2024, en anglais).
- Aide Amazon KDP, Royalties des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de l'auteur
L'équipe Fragmenta Books
L'équipe derrière Fragmenta Books. Nous sélectionnons des collections de livres publiés sur Amazon, ouvrons une partie de leurs royalties aux participants au moyen de contrats, et enregistrons chaque participation sous forme de token sur la blockchain Base.