Placement qui rapporte : 7 types d’actifs comparés
L'équipe Fragmenta Books · Publié le Oct 23, 2026
Un placement qui rapporte est un bien que vous possédez, ou auquel vous avez droit, et qui vous verse de l’argent de façon régulière : les intérêts d’un dépôt, les dividendes d’actions, le loyer d’un logement, les royalties d’une œuvre ou une part de ce que gagne une entreprise. Ces placements diffèrent par le capital qu’ils demandent, le travail qu’ils vous laissent, leur risque et la facilité à en sortir. Aucun ne verse un montant garanti : ce que vous recevez dépend toujours de la performance réelle de l’actif.
En bref
- Un actif qui rapporte vous paie avec ce qu’il produit (intérêts, dividendes, loyers, royalties), et pas seulement par une hausse de son prix.
- Les grandes familles : dépôts, obligations, actions à dividendes et fonds, immobilier locatif, royalties, petites entreprises, et participations dans des actifs gérés par d’autres.
- Comparez-les sur cinq points : ce que vous mettez, ce qui vous paie, le travail qui reste, ce qui peut mal tourner et comment vous sortez.
- Des paiements potentiellement plus élevés vont avec un risque de perte plus élevé. Le régulateur britannique (FCA) rappelle que les produits à haut risque peuvent faire perdre tout l’argent engagé.
- Une part des royalties de livres est une option parmi d’autres. Les paiements dépendent des ventes réelles des livres.
Qu’est-ce qu’un actif qui rapporte ?
Un actif est un bien de valeur que vous possédez ou auquel vous avez droit. Il devient un actif qui rapporte lorsqu’il produit un flux de trésorerie, c’est-à-dire de l’argent qui arrive vers vous, en plus de ce qu’il vaudrait si vous le vendiez. Les entreprises raisonnent de la même façon avec leurs flux de trésorerie : de l’argent entre, de l’argent sort, et c’est la différence qui compte.
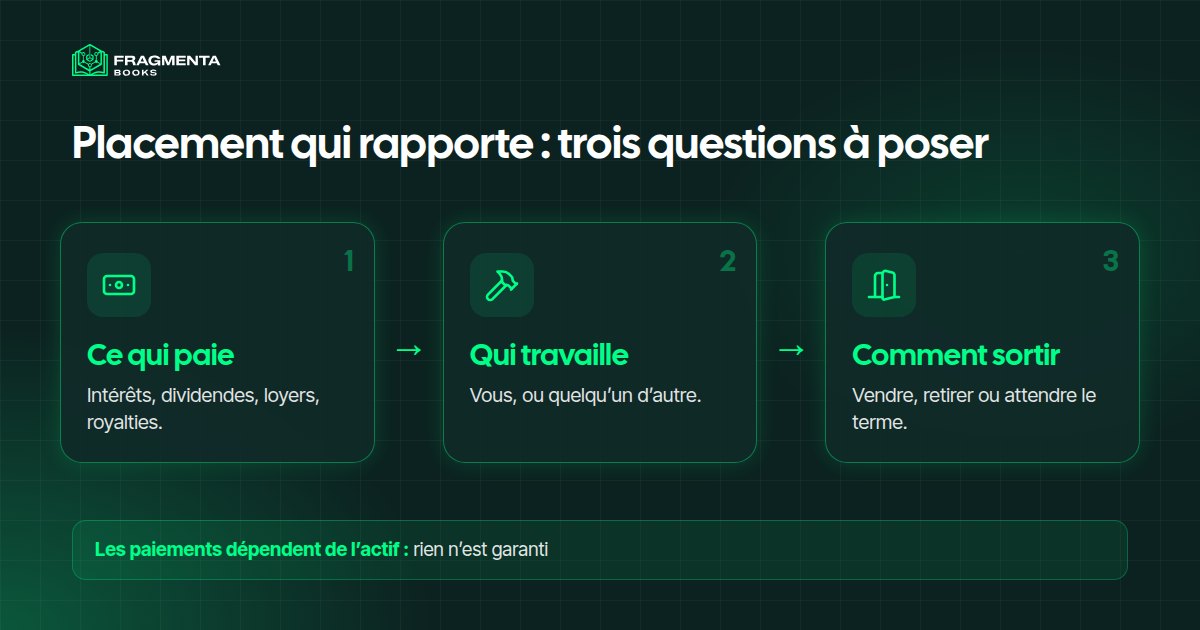
Pour un particulier, la question est la même et simple : qu’est-ce qui me paie, à quelle fréquence, et que me coûte-t-il de le maintenir en état de payer ? Un appartement loué verse un loyer mais coûte des réparations. Une action verse un dividende si l’entreprise le décide. Un livre verse des royalties tant que les lecteurs continuent de l’acheter.
Il faut aussi distinguer le revenu du prix. Un tableau ou un terrain peut prendre de la valeur sans rien vous verser pendant que vous le détenez. Un actif qui rapporte paie en cours de route, et c’est pourquoi on s’y intéresse quand on cherche une source d’argent plus régulière. Par définition, un revenu passif demande un minimum d’effort ou aucun effort de suivi, mais sa constitution nécessite souvent un investissement financier et des efforts importants : presque tout actif demande de l’argent, du temps ou de l’attention quelque part.
Les grands types d’actifs qui rapportent
1. Livrets et dépôts à terme
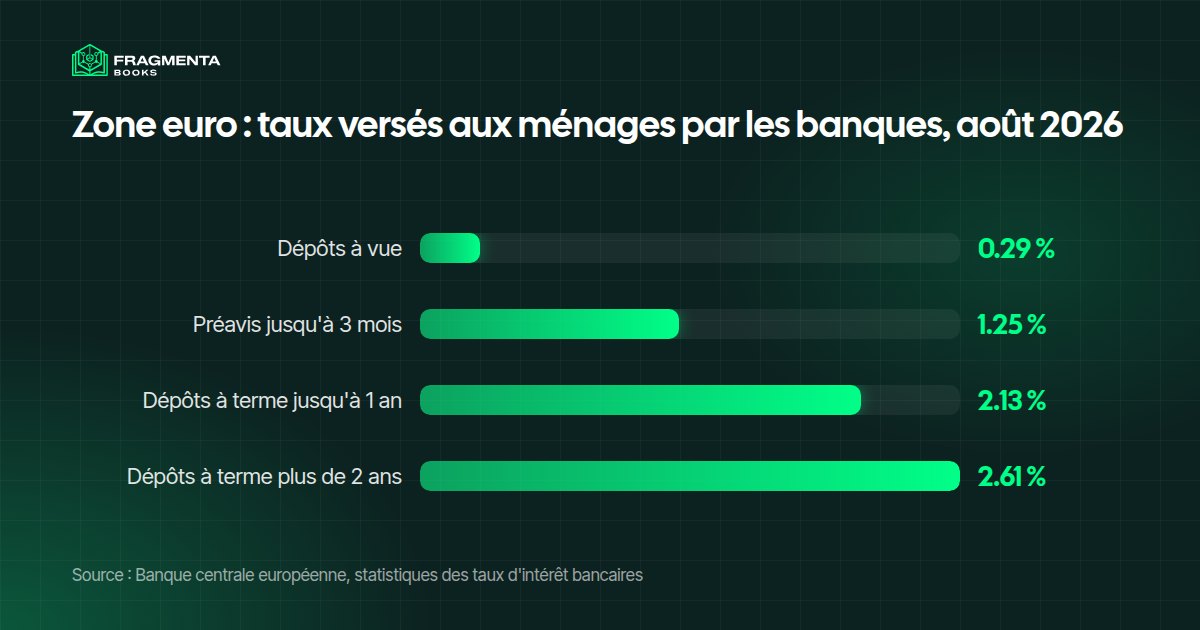
Vous prêtez de l’argent à une banque, qui vous verse des intérêts. Il n’y a presque rien à faire et le risque est faible, mais le paiement suit les taux de la banque centrale. Le taux de la facilité de dépôt de la Banque centrale européenne est actuellement de 2,50 % (BCE). Ce que votre banque vous verse est généralement inférieur, et les taux changent.
Les statistiques de taux d’intérêt bancaires de la BCE montrent cet écart. En août 2026, les banques de la zone euro versaient aux ménages 0,29 % sur les dépôts à vue, 1,25 % sur l’épargne avec un préavis de trois mois au plus, 2,13 % sur les dépôts à terme jusqu’à un an et 2,61 % sur les dépôts à terme de plus de deux ans, pour les nouveaux dépôts (BCE, statistiques des taux d’intérêt des IFM, en anglais).
2. Obligations
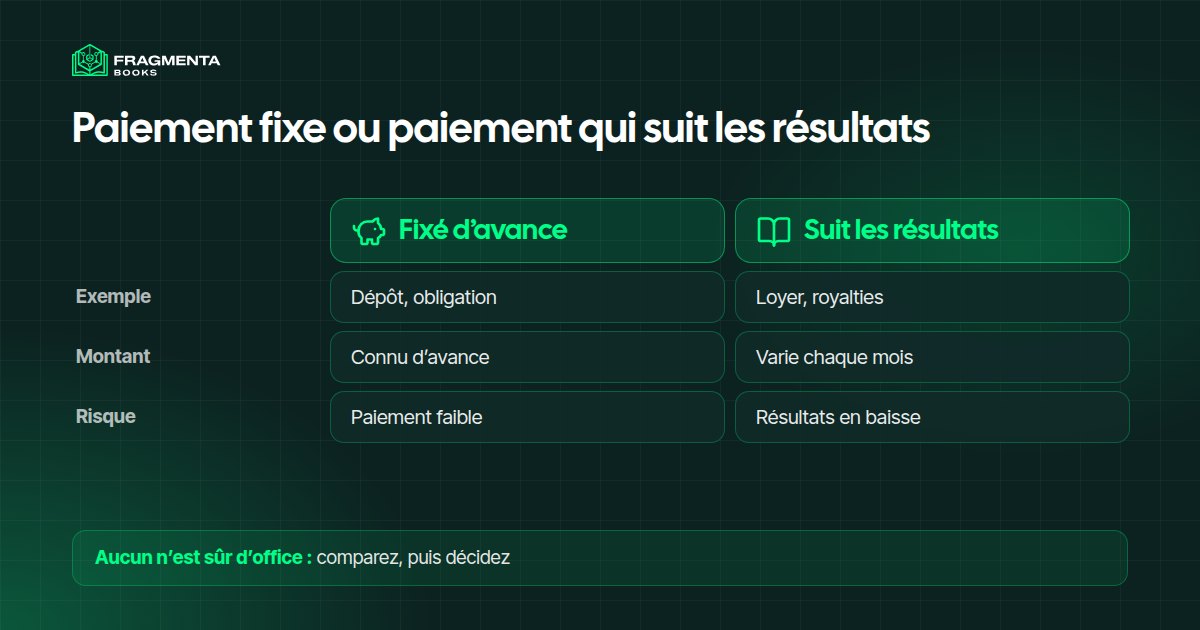
Une obligation est un prêt à un État ou à une entreprise, qui verse un intérêt fixe. Elle est plus stable que les actions en temps normal, mais l’émetteur peut ne pas payer et le prix obtenu en cas de revente anticipée peut baisser.
3. Actions à dividendes et fonds
Certaines entreprises reversent une partie de leurs bénéfices à leurs actionnaires. Une fois le choix fait, l’effort est faible. Mais les cours bougent chaque jour et un dividende peut être réduit ou supprimé.
4. Immobilier locatif
Le loyer est l’exemple classique d’actif qui rapporte. Il faut une somme importante au départ, puis gérer travaux, locataires, périodes de vacance et impôts, ou payer un gestionnaire. Les règles et la fiscalité varient selon le pays : renseignez-vous auprès de l’administration fiscale de votre pays avant de décider.
5. Royalties d’une œuvre
Un livre, une chanson ou un logiciel peut continuer à rapporter une fois terminé. Amazon KDP, par exemple, propose aux auteurs une option de redevance de 35 % ou de 70 % sur les eBooks (aide Amazon KDP, en anglais). Le travail vient d’abord, et beaucoup de titres rapportent peu. Nous détaillons les chiffres dans combien rapporte un livre à son auteur et le côté achat dans investir dans les royalties.
6. Une petite entreprise ou un site internet
Une activité en ligne qui rapporte déjà peut être rachetée, mais vous héritez alors de tout le travail et de tous les risques. Lisez acheter un business en ligne avant d’y songer.
7. Participations et prêts gérés par d’autres
Le financement participatif immobilier, le crowdlending et les offres du même genre vous donnent un droit contractuel sur une partie de ce que paie un projet ou un emprunteur, pendant que quelqu’un d’autre fait le travail. Le ticket d’entrée est souvent bas, mais les projets peuvent échouer et sortir avant le terme n’est pas toujours possible. Voir le crowdfunding immobilier et le crowdlending.
Les types comparés
| Capital demandé | Travail restant | Ce qui vous paie | Risque principal | Comment sortir | |
|---|---|---|---|---|---|
| Dépôts | Tout montant | Presque aucun | Intérêts | Faible paiement, inflation | Retrait, ou fin du terme |
| Obligations | Moyen | Faible | Intérêt fixe | L’émetteur ne paie pas | Revente, ou fin du terme |
| Actions à dividendes et fonds | Tout montant | Faible | Dividendes | Baisse des cours, dividende réduit | Revente, en général rapide |
| Immobilier locatif | Élevé | Moyen à élevé | Loyers | Vacance, réparations | Vendre le bien, lentement |
| Royalties de votre œuvre | Votre temps | Élevé au départ | Royalties | Peu de ventes | La garder, ou vendre les droits |
| Petite entreprise ou site | Moyen à élevé | Moyen à élevé | Ce que gagne l’activité | Payer trop cher, baisse du trafic | La revendre |
| Participations gérées par d’autres | Faible à moyen | Faible | Une part des gains de l’actif | L’actif rapporte moins | Selon l’offre |
Avantages et limites
Avantages
- Une deuxième source d’argent. Des paiements qui ne dépendent pas de vos heures de travail vous donnent plus d’une source de revenus.
- Des formes pour tous les budgets. Il existe une option, du livret au logement loué.
- Vous pouvez voir ce qui paie. Avec un actif qui publie ses relevés, vous lisez les paiements des mois passés avant de décider.
Limites
- Jamais garanti. La FCA indique que les produits à haut risque peuvent offrir la chance de gains plus élevés mais exposent davantage votre argent, et que vous pouvez tout perdre (FCA, en anglais).
- Pas sans effort. Même l’option la plus calme demande de l’argent, du temps ou de l’attention quelque part.
- Frais et impôts. Les frais, les commissions de plateforme et l’impôt peuvent absorber une grande part de ce que vous recevez.
- Les paiements bougent. Les intérêts suivent les banques centrales, les dividendes suivent les résultats, les royalties suivent les ventes.
- Sortir peut être lent. Un logement ou un prêt à terme ne se transforme pas toujours vite en argent.
Ce que nous voyons dans nos propres catalogues rend les deux derniers points très concrets : les royalties n’arrivent pas en ligne droite. Elles varient d’un mois à l’autre dans les rapports Amazon KDP, et viennent de nombreux titres en plusieurs langues, pas d’un seul best-seller. Un revenu qui paraît régulier sur une année est souvent la somme de nombreux petits montants inégaux.
Comment comparer les actifs qui rapportent, étape par étape
- Notez ce que vous mettez : de l’argent, du temps, ou les deux, et pour combien de temps.
- Cherchez ce qui vous paie et ce qui doit se produire pour que le paiement arrive.
- Demandez qui fait le travail. Si c’est vous, comptez les heures. Si c’est quelqu’un d’autre, demandez ce qu’il gagne si tout se passe mal.
- Lisez l’historique, y compris les mauvais mois, pas seulement la moyenne.
- Vérifiez les frais et l’impôt sur ce que vous recevez.
- Trouvez la sortie avant d’entrer : combien de temps, à quel coût, et que se passe-t-il si personne ne veut acheter.
- Répartissez le montant sur plusieurs actifs plutôt que de dépendre d’un seul.
Cette vidéo, d’un analyste CFA, explique pourquoi la plupart des idées de revenus demandent beaucoup de capital ou de travail au départ, et pourquoi les promesses d’argent sans effort appellent à la prudence.

Où se place une participation aux royalties de livres
Une participation aux royalties de livres relève du septième type : vous détenez un droit contractuel sur une part d’un actif que quelqu’un d’autre gère. Le tableau la met à côté de deux autres options. Aucune n’est meilleure en général.
| Immobilier locatif | Écrire et publier son propre livre | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|---|
| À quoi l’argent est lié | Un bien | Votre propre livre | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Le bien | Le livre et ses droits | Un droit contractuel sur une part des royalties nettes, enregistré sous forme de tokens |
| Qui fait le travail | Vous, ou un gestionnaire payé | Vous, avant et après la publication | Le fondateur, qui garde au moins 51 % et gère les livres |
| Montant nécessaire | Un apport et des frais | Votre temps et quelques frais | Les unités que vous choisissez |
| Comment sortir | Vendre le bien | La garder ou vendre les droits | Proposer vos unités à d’autres membres via les transferts secondaires |
| Risques principaux | Vacance, réparations, baisse des prix | Peu de ventes | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Dans chaque colonne, les paiements dépendent de la performance réelle de l’actif. Aucun n’est garanti.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur en garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le wallet du participant. Chaque participation inclut aussi les exemplaires numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP originaux en pièces jointes. Les royalties passées ne disent pas ce que seront les futures. Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés via les transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections ouvertes et le nombre d’unités.
- Créez votre compte et ajoutez vos informations de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un wallet, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre wallet.
Checklist : que vérifier avant de choisir un actif qui rapporte
- Que mets-je, et combien de temps puis-je laisser cet argent intact ?
- Qu’est-ce qui me paie exactement, et quand le premier paiement arrive-t-il de façon réaliste ?
- Qui fait le travail, et que se passe-t-il s’il s’arrête ?
- Quels frais et quels impôts sur ce que je reçois ?
- Comment sortir, et en combien de temps ?
- Ai-je les relevés des paiements passés, y compris les mois faibles ?
- La promesse est-elle trop belle ? Un paiement élevé, régulier et sans risque n’existe pas.
- Est-ce un seul actif ? Répartir sur plusieurs réduit le poids d’un échec isolé.
À qui cela s'adresse
Un placement qui rapporte vous convient si vous cherchez une seconde source d'argent à côté de votre salaire, à condition de choisir un actif adapté à l'argent, au temps et à la patience dont vous disposez vraiment.
- Un salarié qui a de l'épargne et peu de temps libre : il choisit des dépôts, des obligations ou des fonds à dividendes, où il ne reste presque rien à faire, et accepte des versements qui suivent les taux d'intérêt et les décisions des entreprises.
- Quelqu'un à dix ans de la retraite : il constitue un ensemble d'actifs qui versent de l'argent en cours de route, pour que des versements réguliers complètent plus tard sa pension, et privilégie ceux qu'on peut retransformer en liquidités sans longue attente.
- Une personne qui a une somme importante et du temps pour gérer : elle achète un appartement à louer et s'occupe des locataires, des travaux et des impôts, ou paie une agence, pour un loyer lié à un bien réel.
- Quelqu'un qui a plus de compétences que de capital : il crée un livre, une formation ou un logiciel qui rapporte des royalties, en y mettant d'abord des heures et en sachant que les versements peuvent mettre des mois à arriver.
Les termes clés
- Flux de trésorerie: l’argent qui vous parvient réellement d’un actif, une fois soustrait ce qui sort de ce qui entre.
- Dépôt à terme: une somme bloquée à la banque pour une durée fixe, à un taux convenu, en général plus élevé que sur un compte disponible à tout moment.
- Dividende: la part du bénéfice qu’une société verse à ses actionnaires, et qu’elle peut réduire.
- Obligation: un prêt à un État ou à une entreprise qui verse un intérêt fixe jusqu’à son remboursement.
- Royalties: la somme versée au titulaire d’une œuvre, comme un livre ou une chanson, à chaque vente ou utilisation.
- Liquidité: la rapidité, et le coût, avec lesquels un actif peut être revendu contre de l’argent.
Questions fréquentes
Qu’est-ce qu’un actif qui rapporte ?
C’est un actif qui vous verse de l’argent de façon régulière, sous forme d’intérêts, de dividendes, de loyers ou de royalties, et pas seulement par la hausse de son prix. Dépôts, obligations, actions à dividendes, immobilier locatif et droits à royalties en sont des exemples.
Quel est le placement qui rapporte le plus sûr ?
Les dépôts et les obligations d’État sont généralement considérés comme les plus stables, et ils paient aussi le moins. Aucun actif n’est sans risque : le plus sûr sur un point, comme perdre le capital, peut perdre sur un autre, comme suivre la hausse des prix.
Faut-il beaucoup d’argent pour un placement qui rapporte ?
Cela dépend du type. Un livret peut commencer avec n’importe quel montant, un logement loué demande un apport et des frais, et une participation dans un actif géré par d’autres peut commencer avec les unités que vous choisissez. Le bon montant est celui que vous pouvez vous permettre de perdre et dont vous n’avez pas besoin avant longtemps.
L’immobilier locatif est-il meilleur que les royalties ?
Aucun n’est meilleur en général. Le loyer vient d’un bien et demande de l’entretien ou un gestionnaire ; les royalties viennent d’une œuvre et dépendent des ventes. Le tableau comparatif ci-dessus montre ce que chacun demande et risque.
Peut-on perdre de l’argent avec un placement qui rapporte ?
Oui. La FCA avertit que les produits à plus haut risque peuvent faire perdre tout l’argent engagé, et même un dépôt peut perdre du pouvoir d’achat si les prix montent plus vite que les intérêts.
Qui fait le travail dans une participation aux royalties de livres ?
Le fondateur gère les livres, donc le participant ne les gère pas. Cela reste une participation, pas une promesse : les distributions de royalties dépendent des ventes réelles des livres, et les transferts secondaires dépendent des autres membres.
Sources
- Wikipédia, Flux de trésorerie : l’argent qui entre, l’argent qui sort.
- Wikipédia, Revenu passif : la définition, et l’effort que sa constitution demande souvent.
- BCE, MFI interest rate statistics (en anglais) : les taux versés aux ménages sur les nouveaux dépôts, par type et par durée.
- BCE, Taux d’intérêt directeurs de la BCE : le taux de la facilité de dépôt et son historique.
- AMF, Espace épargnants : les ressources du régulateur français pour les épargnants.
- Banque de France, site officiel : la banque centrale française.
- FCA, Understanding high-risk investments : la chance de gains plus élevés et la perte possible de tout l’argent engagé.
- Amazon KDP Help, eBook Royalties : les options de redevance de 35 % et 70 %.
- Fragmenta Books, collections ouvertes : les relevés mensuels de royalties et les rapports KDP originaux de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom