Investir dans l’art : fonctionnement, parts et risques
L'équipe Fragmenta Books · Publié le Oct 26, 2026
Investir dans l’art, c’est acheter un tableau, une sculpture ou une estampe, ou une part de l’un d’eux, en espérant que sa valeur augmente avant la revente. Contrairement à une action ou à une obligation, une œuvre ne verse rien tant que vous la détenez : tout le résultat vient du prix de vente, diminué des frais, de l’assurance, du stockage et des impôts. Les recherches sur les prix d’enchères montrent que les performances habituellement citées pour la peinture sont trop flatteuses, et qu’une œuvre isolée reste un pari risqué, même célèbre.
En bref
- On peut investir dans l’art de quatre façons : acheter des œuvres en direct, passer par les maisons de vente et les galeries, entrer dans un fonds d’art ou acheter des parts fractionnées d’une œuvre sur une plateforme.
- L’art ne verse aucun revenu pendant la détention ; le résultat dépend d’un prix de vente incertain et long à obtenir.
- Une étude portant sur 20 538 tableaux revendus aux enchères montre que la correction du biais de sélection ramène le rendement annuel moyen de 10 % à 6,5 %.
- Les coûts sont réels : frais de vente, commissions, assurance, stockage, expertise et, en France, une taxe forfaitaire de 6 % (plus 0,5 % de CRDS) sur la cession d’objets d’art.
- Une participation aux royalties de livres fonctionne autrement : les revenus viennent des ventes, relevées mois par mois, et non d’un prix de revente futur.
Que signifie investir dans l’art ?
Pour l’AMF, les placements atypiques, dont les œuvres d’art, sont « très risqués » : « le risque est grand d’y perdre votre argent et de tomber sur des arnaques ».
Cette mise en garde de l’AMF, l’autorité française de régulation financière résume l’essentiel. L’art est un actif sans flux de trésorerie : il ne verse ni intérêts comme une obligation, ni loyers comme un immeuble, ni royalties comme un livre. Sa valeur est ce qu’un acheteur accepte de payer un jour donné, ce qui dépend des goûts, de la réputation de l’artiste et de qui se trouve dans la salle. Avant d’investir dans l’art, il faut donc penser à trois choses à la fois : ce que vous achetez, comment vous le conservez et comment vous en sortirez.
Quatre façons d’investir dans l’art
- Acheter en direct auprès d’une galerie, d’un artiste ou d’une foire. Vous possédez l’objet, vous le choisissez, et vous payez le transport, l’assurance et le stockage.
- Acheter aux enchères. Les maisons de vente publient le prix marteau, mais l’acheteur paie des frais en plus, et le vendeur paie une commission à la revente.
- Entrer dans un fonds d’art. Un gestionnaire achète des œuvres avec l’argent de nombreux participants et les revend après plusieurs années. Vous vous en remettez à son jugement et à ses frais.
- Acheter des parts fractionnées. Une plateforme achète une œuvre, divise sa valeur en parts et les vend. Vous détenez une petite fraction, sans pouvoir l’accrocher chez vous.
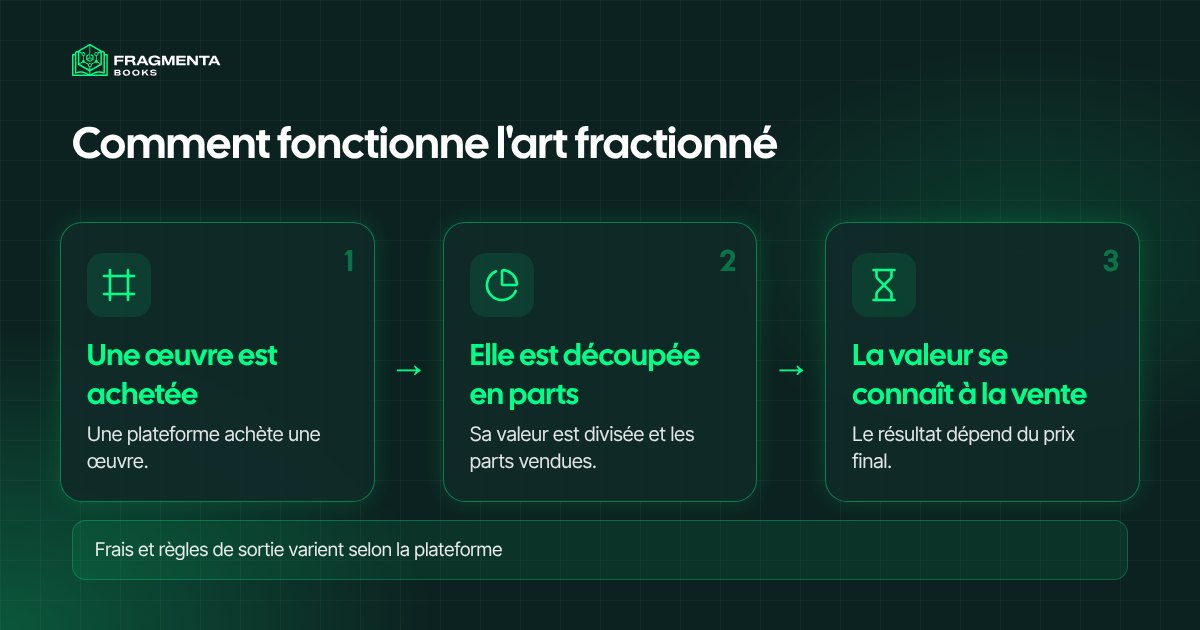
Les parts fractionnées rendent les petits montants possibles, mais les règles changent d’une plateforme à l’autre : méthode de valorisation, frais, date prévue de la vente et possibilité de revendre sa part avant. Lisez le document d’information avant de lire la publicité. En France, l’AMF invite d’ailleurs à consulter sa liste blanche : certaines propositions de placements atypiques doivent être enregistrées auprès d’elle, et elle dispose depuis 2017 de pouvoirs renforcés de contrôle sur les investissements en biens divers.
Quelle taille pour les ventes d’art, et où est la croissance ?
L’enquête annuelle la plus complète est The Art Basel and UBS Global Art Report 2026, rédigée par Arts Economics (en anglais). Elle estime les ventes mondiales à 59,6 milliards de dollars en 2025, en hausse de 4 %, après deux années de baisse et toujours sous le sommet de 2022. Les galeries ont vendu environ 34,8 milliards (+2 %) et les enchères publiques environ 20,7 milliards (+9 %). Les États-Unis pèsent 26,0 milliards, le Royaume-Uni 10,5, la Chine environ 8,5 et la France 4,5 milliards, en hausse de 9 %. Les ventes en ligne sont tombées à 9,2 milliards, leur plus bas niveau depuis 2019.
Le détail compte pour qui veut investir. Les lots vendus plus d’un million de dollars ont progressé de 21 % en valeur, alors que les ventes sous 50 000 dollars ont reculé de 2 % en valeur comme en nombre. La croissance s’est donc faite en haut de l’échelle, là où une œuvre change de mains pour des sommes que peu d’épargnants dépenseront jamais ; la partie basse, celle des acheteurs ordinaires, a stagné ou reculé. Une bonne année pour l’ensemble du secteur dit peu du prix de l’œuvre que vous avez achetée.
Ce que dit la recherche sur les rendements
Les indices d’art affichent souvent environ 10 % par an, un chiffre que les promoteurs de fonds aiment citer. Les chercheurs Korteweg, Kräussl et Verwijmeren l’ont mis à l’épreuve. Dans leur document de travail publié par Stanford GSB, ensuite paru dans la Review of Financial Studies, ils analysent 20 538 tableaux revendus aux enchères entre 1972 et 2010. Le problème est le biais de sélection : les tableaux dont le prix a monté sont plus souvent remis en vente, si bien qu’un indice construit uniquement sur les reventes paraît meilleur que le tableau moyen. Une fois ce biais corrigé, le rendement annuel moyen de l’indice passe de 10 % à 6,5 %, et le ratio de Sharpe, qui mesure le rendement par unité de risque, de 0,24 à 0,04. Leur conclusion : investir passivement dans un indice de peintures n’est pas une stratégie viable une fois le biais pris en compte.
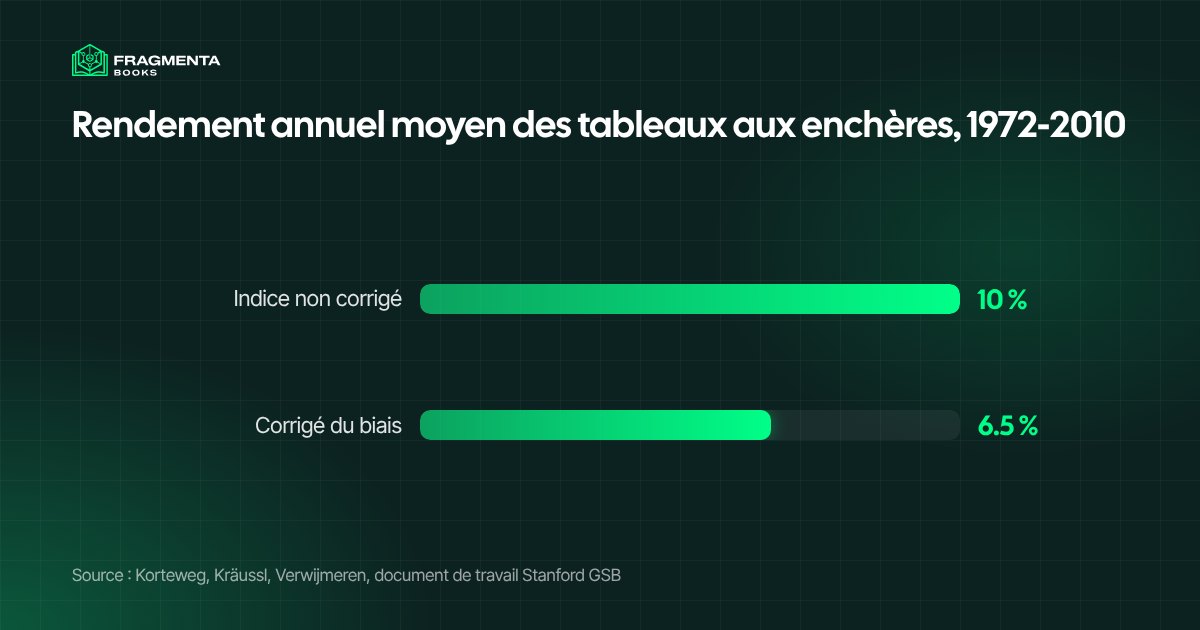
Ces chiffres viennent d’enchères de tableaux et ne s’appliquent pas à toutes les formes d’art ; ils n’incluent par ailleurs aucun des coûts listés plus bas. Ils invitent à la prudence, ils ne jugent pas une œuvre précise.
Un reportage sur les parts d’œuvres et leurs risques
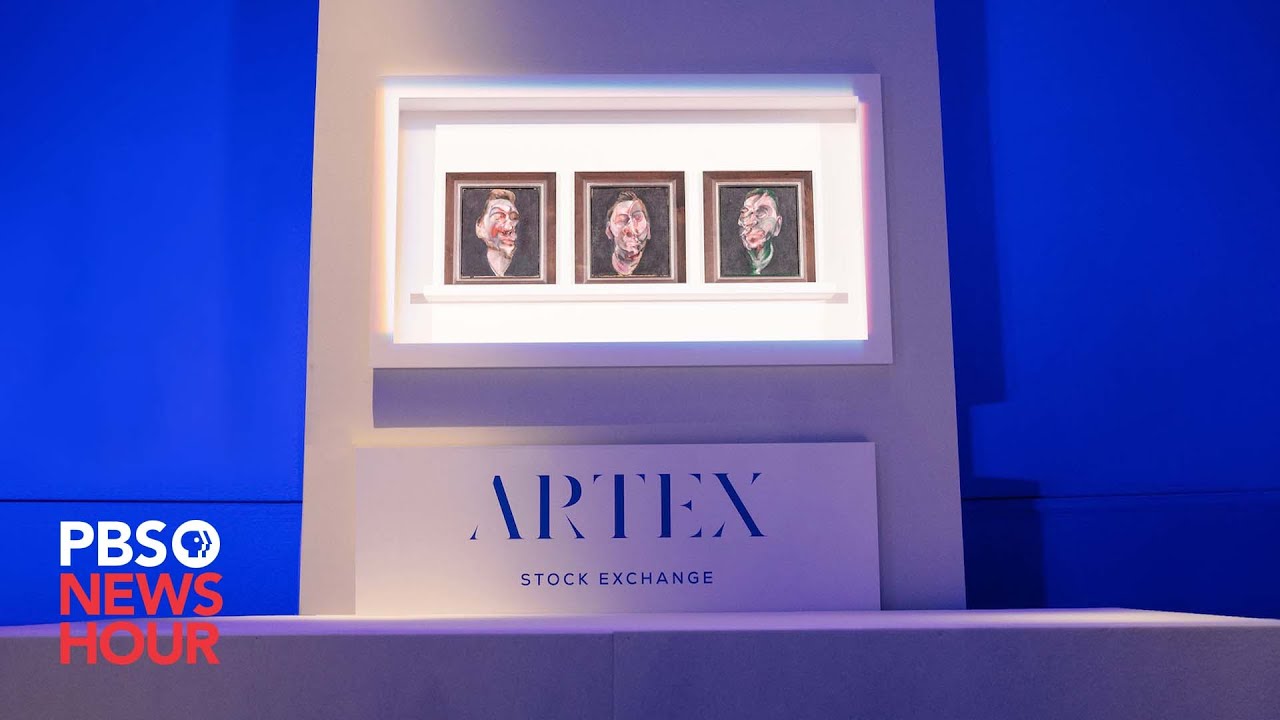
Dans ce reportage de la chaîne américaine PBS NewsHour, le correspondant économique Paul Solman s’intéresse aux sociétés qui vendent des parts d’une même œuvre. La journaliste du Wall Street Journal Kelly Crow juge le secteur « super unregulated », une sorte de « Far West », et un conseiller en art se demande s’il est sain de transformer l’art en produit financier.
Ce que cela coûte : frais, stockage, assurance et impôts
Un rendement sur le papier n’est pas un rendement dans votre poche. Avant d’investir dans l’art, comptez :
- les frais acheteur aux enchères, ajoutés au prix marteau, et la commission vendeur à la revente ;
- la marge de la galerie, incluse dans le prix et rarement visible ;
- l’assurance et le stockage, chaque année, pendant toute la détention ;
- l’expertise et l’authentification par un professionnel indépendant, surtout pour les pièces chères ;
- les frais de plateforme ou de fonds si vous détenez des parts : gestion et parfois part des gains ;
- les impôts. En France, la cession de bijoux, d’objets d’art, de collection ou d’antiquité est soumise à une taxe forfaitaire au taux de 6 %, à laquelle s’ajoute la CRDS de 0,5 %, selon le BOFiP, le bulletin officiel des impôts. Des exonérations et une option pour le régime des plus-values existent sous conditions : faites-les vérifier pour votre situation.
Avantages et limites
Ce que l’art peut offrir :
- Un actif différent, qui ne suit pas les actions et les obligations jour après jour.
- Le plaisir de la possession, si vous détenez l’œuvre vous-même.
- Des tickets d’entrée plus petits avec les plateformes fractionnées, pour qui ne veut pas un tableau entier.
Ce qu’il faut accepter :
- Aucun revenu pendant la détention. Tout dépend d’une vente à la fin.
- Un prix qui reste une affaire d’opinion. Aucun relevé de ventes ne se cache derrière un tableau.
- Une sortie lente et coûteuse. Une vente peut prendre des mois et a un coût ; dans le bas de la fourchette de prix, les acheteurs sont moins nombreux.
- Un contrôle plus faible. L’AMF rappelle qu’« un rendement élevé signifie toujours un risque plus élevé ». N’engagez que de l’argent que vous pouvez perdre.
Dans notre propre activité, la situation est inverse : un livre est un produit que les lecteurs rachètent sans cesse et dont les ventes apparaissent chaque mois dans un relevé. Ce que nous retenons de nos années de publication sur Amazon, c’est que ce revenu demande un soin constant, car un livre qui se vend est le plus souvent un livre qui fait l’objet de publicité et dont la page est entretenue.
L’art ou une collection de livres ?
Ce sont deux œuvres de l’esprit, mais la valeur ne s’y forme pas de la même manière : l’art par une vente future, les livres par les ventes qui ont lieu en chemin.
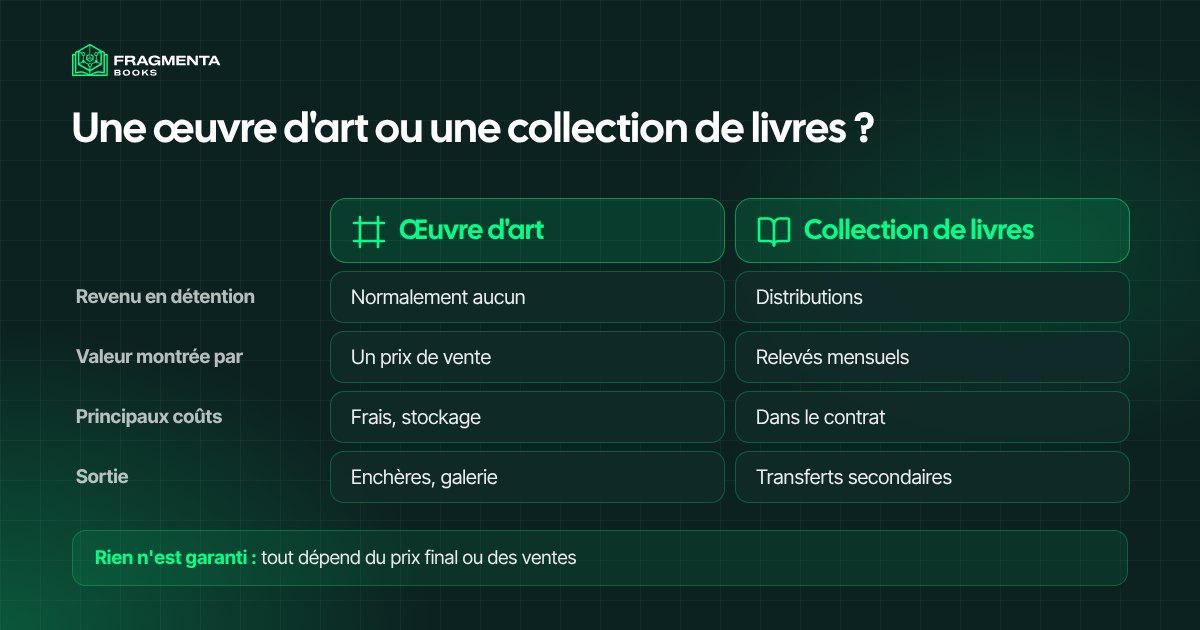
| Une œuvre d’art ou une part | Une participation à une collection de livres | |
|---|---|---|
| Ce que vous détenez | L’objet, ou une fraction de sa valeur | Des unités de participation enregistrées sous forme de tokens |
| Revenu pendant la détention | Normalement aucun | Distributions de royalties, tous les trois mois |
| Comment la valeur se montre | Le prix d’une vente | Relevés mensuels de royalties et rapports KDP |
| Principaux coûts | Frais, assurance, stockage, commissions | Définis dans le contrat |
| Sortie | Enchères, galerie ou règles de la plateforme | Transferts secondaires |
| Risque principal | Les goûts changent, vente difficile | Les ventes des livres peuvent baisser |
Notre article sur investir dans les royalties compare livres, musique et brevets, celui sur l’immobilier fractionné explore un autre modèle à parts, et le guide du placement alternatif situe l’art parmi les autres actifs.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur conserve au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le portefeuille du participant. Chaque participation inclut aussi les exemplaires numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP originaux en pièce jointe. Les royalties passées ne garantissent pas les royalties futures, et les versements dépendent des ventes réelles des livres. Un participant qui souhaite sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires. Pour voir comment les collections sont choisies, lisez le processus d’évaluation.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et ajoutez vos informations de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou virement bancaire. Une fois le paiement confirmé, les tokens sont envoyés dans votre portefeuille.
Check-list : ce qu’il faut vérifier avant d’investir dans l’art
- Ce que vous achetez exactement : l’objet, une part de sa valeur ou une unité de fonds.
- La provenance et l’authenticité : qui a possédé l’œuvre, et quels documents le prouvent.
- Qui valorise l’œuvre, et comment. Une expertise indépendante vaut plus que celle du vendeur.
- Tous les coûts, dans un tableau : achat, frais, assurance, stockage, commissions, impôts.
- Le plan de revente : quand, où et à qui, et si vous pouvez sortir avant.
- Le statut du vendeur. Demandez si la plateforme ou le fonds est autorisé, et consultez la liste blanche de l’AMF.
- La concentration. Une œuvre est un seul pari ; n’y mettez pas un montant que vous ne pouvez pas perdre.
À qui cela s'adresse
L’art convient à ceux qui aiment l’œuvre autant que son prix, et qui savent attendre.
- Un collectionneur épris d’un artiste : achète une œuvre pour vivre avec, en considérant l’éventuelle plus-value comme un bonus et non comme un plan.
- Un épargnant avec une somme disponible et un horizon long : peut laisser une petite partie de son épargne immobilisée de nombreuses années, répartie sur plusieurs œuvres ou un fonds plutôt que sur une seule.
- Quelqu’un qui aime se documenter : lit les résultats d’enchères, suit les expositions d’un artiste et contrôle la provenance avant chaque achat.
- Un acheteur qui préfère avancer à petits pas : commence par un petit montant en parts fractionnées pour voir comment la plateforme valorise et informe, avant d’aller plus loin.
Les termes clés
- Prix marteau : le prix auquel le commissaire-priseur adjuge l’œuvre, avant les frais de l’acheteur.
- Frais acheteur : un pourcentage que la maison de vente ajoute au prix marteau et fait payer à l’acheteur.
- Provenance : l’historique documenté des propriétaires successifs d’une œuvre, qui soutient son authenticité et sa valeur.
- Biais de sélection : la distorsion qui apparaît quand on ne compte que les œuvres revendues, ce qui donne de meilleurs résultats que l’œuvre moyenne.
- Détention fractionnée : une structure où une œuvre, ou sa valeur, est divisée en parts vendues à plusieurs personnes.
- Liquidité : la facilité et la rapidité avec lesquelles un actif devient de l’argent sans forte perte de prix.
Questions fréquentes
L’art est-il un bon investissement ?
Cela dépend de l’œuvre, du prix payé et des coûts. Une étude sur des tableaux revendus aux enchères montre que les 10 % par an habituels tombent à 6,5 % une fois le biais de sélection corrigé, avant frais. L’art ne verse aucun revenu pendant la détention.
Comment investir dans l’art avec peu d’argent ?
Les plateformes fractionnées vendent des parts d’une œuvre, ce qui permet des montants plus petits. Vérifiez la méthode de valorisation, les frais, la date de vente prévue et la possibilité de revendre votre part plus tôt.
Investir dans l’art est-il réglementé ?
Cela varie selon la structure. En France, l’AMF indique que certaines offres de placements atypiques doivent être enregistrées et tient une liste blanche. Les œuvres elles-mêmes ne relèvent pas de la réglementation des instruments financiers : demandez toujours qui contrôle le vendeur.
Quels impôts paie-t-on sur la vente d’une œuvre d’art ?
En France, la cession d’objets d’art est soumise à une taxe forfaitaire de 6 % plus 0,5 % de CRDS, avec des exonérations et une option pour le régime des plus-values sous conditions. Faites vérifier votre cas par un professionnel.
Peut-on revendre une œuvre rapidement ?
En général non. Une vente aux enchères prend des semaines ou des mois, et certaines œuvres ne trouvent pas preneur. Les parts fractionnées peuvent être plus difficiles à revendre que ne le laisse penser la plateforme.
Existe-t-il un actif créatif qui verse des revenus pendant la détention ?
Une participation à une collection de livres chez Fragmenta Books est liée aux royalties des ventes de livres, distribuées tous les trois mois, et qui dépendent des ventes réelles des livres.
Sources
- Art Basel et UBS, The Art Basel and UBS Global Art Report 2026 (en anglais) : ventes de 59,6 milliards de dollars en 2025, par canal, par pays et par tranche de prix.
- Korteweg, Kräussl et Verwijmeren, Does it Pay to Invest in Art? A Selection-Corrected Returns Perspective (document de travail Stanford GSB, en anglais) : 20 538 tableaux, de 10 % à 6,5 %.
- AMF, Placements atypiques : risques, liste blanche et contrôle des biens divers.
- BOFiP-Impôts, Taxe forfaitaire sur les objets précieux : taux de 6 % pour les objets d’art, plus la CRDS de 0,5 %.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP originaux de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom