Crowdlending : fonctionnement, risques et alternatives
L'équipe Fragmenta Books · Publié le Oct 15, 2026
Le crowdlending (prêt participatif, aussi appelé prêt entre particuliers ou peer to peer lending) consiste à prêter de l’argent à des particuliers ou à des entreprises par l’intermédiaire d’une plateforme en ligne, qui met en relation prêteurs et emprunteurs. Vous recevez des remboursements avec intérêts si l’emprunteur paie, et vous pouvez perdre une partie ou la totalité de la somme s’il ne paie pas. En France, les plateformes de prêt doivent être enregistrées comme intermédiaires en financement participatif et sont supervisées par l’ACPR.
En bref
- Le crowdlending permet à de nombreuses personnes de prêter de petites sommes à des emprunteurs, via une plateforme qui organise les prêts et prélève des frais.
- Vous êtes prêteur, pas propriétaire : votre rémunération, ce sont les intérêts du prêt, et l’emprunteur peut prendre du retard ou ne pas rembourser.
- L’argent est souvent bloqué jusqu’à la fin du prêt. Certaines plateformes permettent de revendre son prêt, sans garantie.
- Les montants sont plafonnés pour un particulier et l’épargne n’est pas garantie : une perte est une perte.
- Il existe une autre forme de participation, qui ne dépend pas du remboursement d’un emprunteur : une part de royalties de livres (voir la comparaison plus bas).
Qu’est-ce que le crowdlending ?
Le prêt participatif (crowdlending en anglais) regroupe l’ensemble des financements participatifs sous forme de prêt, qu’ils s’adressent à des entreprises ou à des particuliers.
Le prêt de particuliers à des entreprises, rémunéré par des intérêts, n’est possible en France que depuis octobre 2014 : avant cela, prêter contre intérêts était réservé aux établissements de crédit et aux sociétés de financement.
Pour les prêts aux particuliers, les plateformes mutualisent souvent les portefeuilles : le prêteur ne choisit pas un emprunteur précis, et son épargne est répartie entre plusieurs d’entre eux. Pour les entreprises, la plupart des plateformes présentent chaque projet et vous choisissez le montant. Les « minibons », créés en 2016, sont des bons de caisse proposés par une plateforme et relèvent de l’AMF.
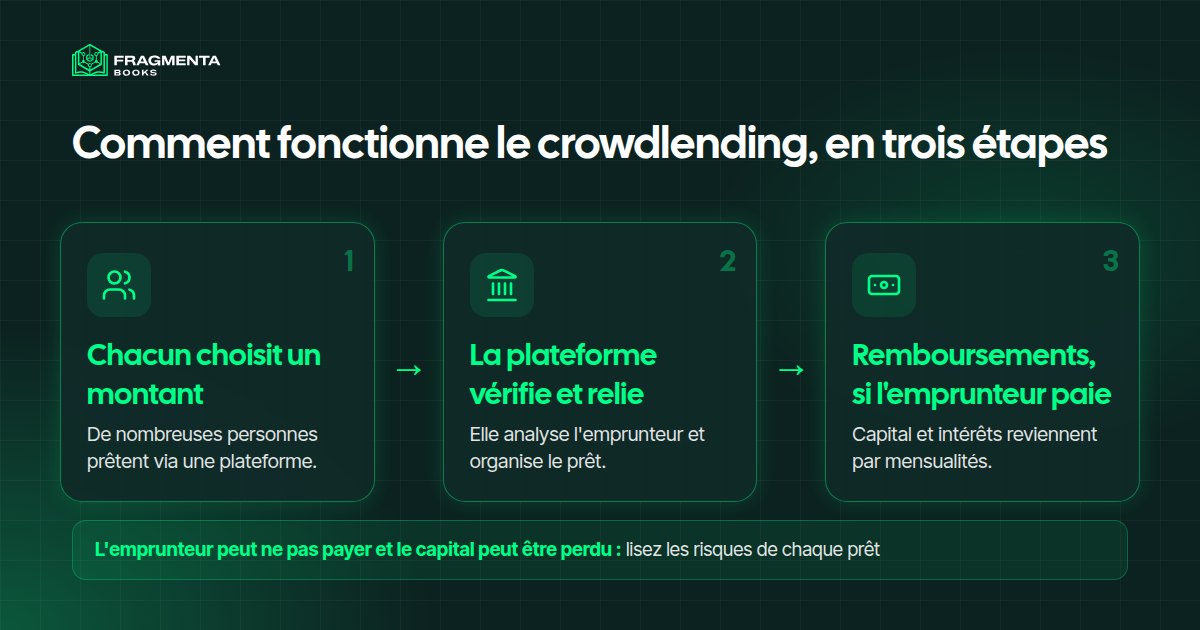
Comment fonctionne le crowdlending, étape par étape
- Un emprunteur dépose une demande. Ce peut être une entreprise qui cherche un financement, un promoteur immobilier ou un particulier.
- La plateforme analyse le dossier. Elle vérifie l’identité, regarde les comptes ou l’historique de crédit, et fixe un taux ou une note de risque.
- Les prêteurs choisissent un montant. Vous prêtez une somme souvent modeste, sur un projet précis ou répartie automatiquement.
- Le prêt est financé. La plateforme collecte l’argent des prêteurs et le verse à l’emprunteur.
- L’emprunteur rembourse. Des mensualités de capital et d’intérêts reviennent aux prêteurs par la plateforme, ou le tout à l’échéance.
- La plateforme gère les incidents. Elle relance en cas de retard et, au pire, constate la perte. Elle ne garantit pas que vous récupériez votre argent.
- Vous sortez à l’échéance ou en revendant. Certaines plateformes proposent un moyen de revendre son prêt à d’autres prêteurs, avec délai et parfois avec perte.
Ce que disent les régulateurs
Les règles dépendent de votre pays, et les conditions précises de chaque prêt comptent plus que le mot « crowdlending ».
- France. Jusqu’en novembre 2023, les plateformes de prêt relevaient du statut national d’intermédiaire en financement participatif (IFP), supervisé par l’ACPR, avec des plafonds nationaux : un million d’euros par projet, sept ans au plus par prêt et 2 000 € par prêteur particulier pour un prêt rémunéré. Depuis la fin de la période transitoire, le 10 novembre 2023, une plateforme qui facilite l’octroi de prêts aux entreprises doit être agréée par l’AMF comme prestataire de services de financement participatif (PSFP), un statut européen ; celui d’IFP ne subsiste que pour des activités hors du règlement européen. Au 31 décembre 2023, 45 acteurs étaient agréés PSFP (AMF, chiffres clés 2023). Vérifiez l’agrément de la plateforme avant de prêter.
- Union européenne. Le règlement (UE) 2020/1503 a créé un régime commun pour les plateformes de financement participatif, y compris celles qui proposent des prêts. Il s’applique depuis le 10 novembre 2021, d’après les synthèses de cabinets d’avocats comme Loyens & Loeff (en anglais).
- Le chiffre à retenir. L’AMF a analysé les dix plus grandes plateformes de financement participatif immobilier et constaté qu’environ 30 % des projets en cours au 31 mars 2024 étaient en retard (étude AMF, publiée début 2025). Les prêts à des promoteurs sont l’un des produits les plus courants du crowdlending : lisez les taux de retard et de défaut, pas seulement le taux promis.
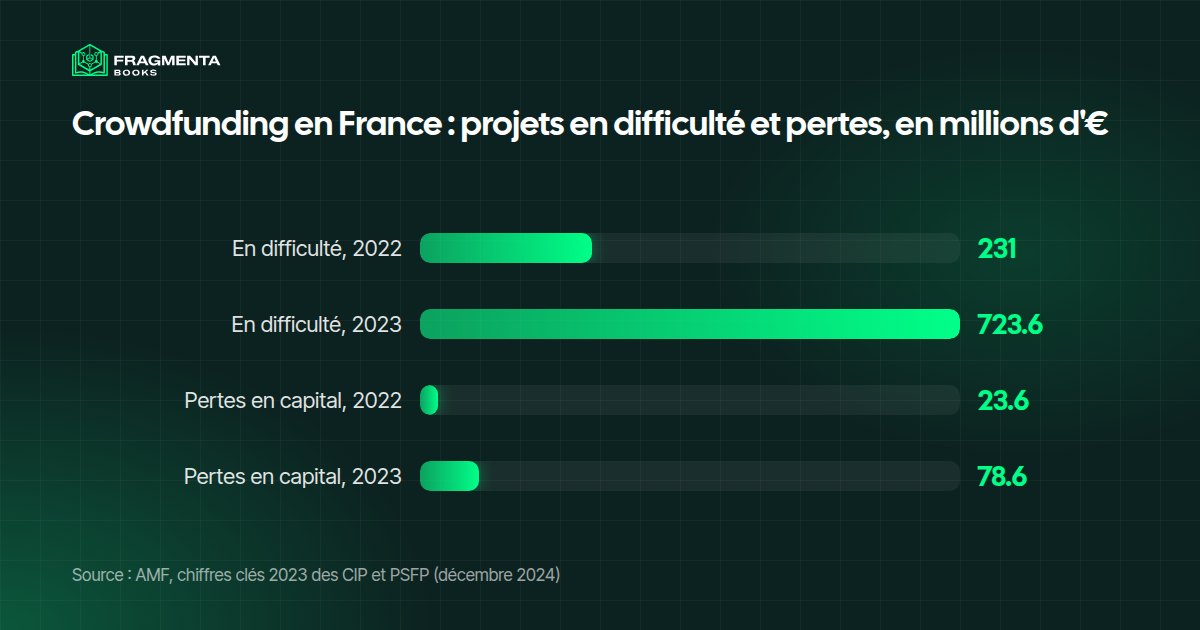
Les chiffres annuels de l’AMF sur l’ensemble des plateformes françaises vont dans le même sens : les montants investis dans des sociétés en difficulté, retards de remboursement compris, sont passés de 231 millions d’euros en 2022 à 723,6 millions en 2023, et les pertes en capital enregistrées de 23,6 millions à 78,6 millions.
Avantages et limites du crowdlending
Ce qu’il offre :
- Un ticket d’entrée faible. Vous pouvez prêter une petite somme et la répartir sur plusieurs prêts.
- Un taux connu à l’avance. Le taux et l’échéancier figurent dans les conditions du prêt.
- Un choix de projets par durée, montant et note de risque.
- Un accès à des prêts que les banques et les livrets n’offrent pas aux particuliers.
Ce qu’il faut accepter :
- Le risque de défaut. L’emprunteur peut ne pas rembourser, et vous pouvez perdre du capital.
- Une faible liquidité. Revendre un prêt avant l’échéance est plus difficile que vendre un titre coté.
- Pas de garantie des dépôts. Un prêt via une plateforme n’est pas un dépôt bancaire.
- Le risque de plateforme. Si la plateforme s’arrête, recouvrer les remboursements peut devenir long ou incertain.
- Les frais et les conflits d’intérêts entre la plateforme, l’emprunteur et vous.
- La concentration. Quelques gros emprunteurs ou un seul secteur, comme l’immobilier, peuvent dominer les résultats d’une plateforme.
Les royalties, le revenu avec lequel nous travaillons chaque jour en tant qu'éditeurs, ne ressemblent en rien à un échéancier de prêt : rien n'est fixé d'avance, et les montants de nos rapports KDP et ACX changent d'un mois à l'autre au gré des achats des lecteurs. Ce n'est pas un risque plus faible, c'est un risque différent : le prêteur dépend des remboursements des emprunteurs, le titulaire de royalties de livres qui continuent à se vendre.
Dans cette courte vidéo du Financial Times, une journaliste spécialiste de la banque de détail explique comment les plateformes de prêt entre particuliers mettent en relation prêteurs et emprunteurs, et met en balance leurs avantages et leurs risques.

Crowdlending ou part de royalties de livres ?
Un prêt participatif est une créance sur un emprunteur. Une participation à une collection de livres est autre chose : un droit contractuel à une part des royalties nettes de livres qui se vendent déjà. Le tableau les compare honnêtement ; aucune des deux n’est meilleure en général.
| Crowdlending | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| À quoi l’argent est lié | Un prêt à une entreprise, un promoteur ou un particulier | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Une créance de remboursement avec intérêts | Un droit contractuel à une part des royalties nettes, enregistré sous forme de tokens |
| Qui gère | L’emprunteur, selon les conditions de la plateforme | Le fondateur, qui garde au moins 51 % et gère les livres |
| Durée habituelle | Un prêt de quelques mois à sept ans | Pas de terme fixe : les royalties suivent les ventes des livres |
| Versements | Mensualités de capital et d’intérêts, si l’emprunteur paie | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | À l’échéance, ou en revendant le prêt si la plateforme le permet | Proposer ses unités à d’autres membres par des transferts secondaires |
| Principaux risques | Défaut de l’emprunteur, retards, défaillance de la plateforme, perte en capital | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Aucune des deux voies ne promet quoi que ce soit : dans les deux cas, ce que vous recevez dépend de la performance réelle de l’actif. Pour d’autres voies du même genre, lisez le panorama des placements alternatifs, le guide du crowdfunding immobilier et l’article sur l’achat de royalties.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement sur le portefeuille du participant. Chaque participation comprend aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Sur Amazon KDP, les royalties d’un eBook sont de 35 % ou de 70 % du prix public selon l’option choisie (aide Amazon KDP). Les royalties passées ne garantissent pas les futures.
Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés sur votre portefeuille.
Liste de contrôle : que vérifier avant de prêter via une plateforme
- L’agrément : la plateforme est-elle enregistrée en France ? Consultez les registres officiels des autorités françaises selon le produit (prêt ou minibon).
- Les emprunteurs : entreprises, promoteurs ou particuliers ? Quelles analyses de crédit sont faites ?
- Les sûretés : le prêt est-il garanti, et à quel rang ? Un prêt sans sûreté peut être perdu en totalité.
- L’historique : demandez les taux de retard et de défaut de la plateforme, par année, pas seulement le taux moyen.
- La diversification : votre argent est-il réparti sur plusieurs prêts, et quel est le maximum par emprunteur ?
- La sortie : peut-on revendre un prêt avant l’échéance, en combien de temps et avec quelle décote ?
- Les frais : frais payés par les prêteurs et par les emprunteurs, et ce qui se passe quand un prêt est en retard.
- Si la plateforme s’arrête : un gestionnaire de secours continue-t-il à encaisser les remboursements ?
- La part de votre épargne : une somme que vous pouvez perdre sans en avoir besoin à court terme.
À qui cela s'adresse
Le crowdlending vous convient si vous aimez un calendrier fixé à l'avance et pouvez accepter que certains emprunteurs ne remboursent pas.
- Un épargnant qui veut savoir exactement ce que représente chaque versement : il apprécie un taux annoncé et un échéancier, et répartit une petite somme sur des dizaines de prêts pour qu'un défaut pèse peu.
- Quelqu'un qui peut laisser son argent bloqué jusqu'au terme : il immobilise une somme pendant un à cinq ans sans en avoir besoin, car revendre un prêt avant l'échéance n'est pas toujours possible et peut se faire avec une décote.
- Un lecteur attentif des historiques : il compare les plateformes sur leurs chiffres de défauts et de retards année par année, choisit le type d'emprunteur et les garanties, et vérifie que la plateforme est agréée comme PSFP.
- Un prêteur qui veut financer des PME : il choisit des prêts aux entreprises sur une plateforme agréée pour savoir où va son argent, en acceptant qu'il ne soit pas couvert par la garantie des dépôts.
Les termes clés
- Prêt participatif (crowdlending): un prêt accordé par de nombreux particuliers à une entreprise, un promoteur ou un particulier, par l’intermédiaire d’une plateforme en ligne.
- PSFP: prestataire de services de financement participatif, le statut européen qu’une plateforme de prêt aux entreprises doit obtenir auprès de l’AMF.
- IFP: intermédiaire en financement participatif, l’ancien statut national des plateformes de prêt, qui ne subsiste que pour des activités hors du règlement européen.
- Défaut: la situation où l’emprunteur cesse de rembourser, si bien qu’une partie ou la totalité de la somme prêtée peut être perdue.
- Retard de remboursement: une échéance payée après la date prévue, souvent le premier signe d’un projet en difficulté.
Questions fréquentes
Le crowdlending est-il sûr ?
Aucun prêt via une plateforme n’est sans risque. L’emprunteur peut être en retard ou ne pas rembourser, le capital n’est pas garanti et les prêteurs peuvent perdre tout ou partie de la somme prêtée.
Comment le crowdlending rapporte-t-il de l’argent ?
Par les intérêts que paie l’emprunteur sur le prêt. La plateforme se rémunère par des frais payés par les emprunteurs, les prêteurs ou les deux. Les intérêts ne sont versés que si l’emprunteur rembourse, et ne sont jamais garantis.
Quel est le montant minimum pour prêter en crowdlending ?
Cela dépend de la plateforme, et c’est souvent peu, ce qui fait l’attrait du produit. Un faible minimum ne rend pas un prêt moins risqué : lisez les conditions de chacun.
Quelle est la différence entre crowdlending et prêt entre particuliers ?
Très peu. Les deux termes décrivent un prêt réalisé par une plateforme en ligne. « Crowdlending » inclut aussi les prêts aux entreprises et aux promoteurs, alors que « prêt entre particuliers » désigne surtout les prêts à des personnes.
Peut-on revendre son prêt avant l’échéance ?
Parfois. Certaines plateformes permettent de revendre son prêt à d’autres prêteurs, en général après un délai, et vous pouvez ne pas récupérer toute la somme prêtée. Toutes ne le proposent pas.
Existe-t-il une alternative au crowdlending ?
Il existe d’autres formes de participation, comme une part de royalties de livres, où le fondateur gère les livres et où les distributions de royalties suivent les ventes réelles. Les versements dépendent de cette performance et ne sont pas garantis.
Sources
- Wikipédia, Crowdlending et Financement participatif : définition, statut d’IFP, supervision de l’ACPR, plafonds, minibons.
- AMF, Conseillers en investissements participatifs et prestataires de services de financement participatif : chiffres clés 2023 (décembre 2024) : fin du régime transitoire, agréments PSFP, projets en difficulté et pertes en capital.
- AMF, étude sur le financement participatif immobilier (2025) : retards d’environ 30 % sur les projets en cours au 31 mars 2024.
- EUR-Lex, règlement (UE) 2020/1503 relatif aux prestataires européens de services de financement participatif.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12 novembre 2021, en anglais).
- FCA (Royaume-Uni), Understanding crowdfunding (en anglais) : le prêt participatif classé à haut risque, sans garantie de dépôt.
- Aide Amazon KDP, Royalties des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom