Plataformas de crowdfunding inmobiliario: cómo compararlas
El equipo de Fragmenta Books · Publicado el Oct 18, 2026
Para comparar plataformas de crowdfunding inmobiliario, no empiece por el tipo de interés anunciado: compruebe, por este orden, que la plataforma está autorizada, qué posee usted realmente, qué historial de retrasos e impagos publica, cómo está garantizado el préstamo, cuánto cuesta, cuánto tiempo queda bloqueado el dinero y si puede salir antes del vencimiento. Dos plataformas pueden mostrar la misma foto de un edificio y darle derechos muy distintos. Esta guía ofrece ocho comprobaciones válidas para cualquier plataforma, sin clasificar ninguna: la CNMV, la AMF, la BaFin y la FCA coinciden, con otras palabras, en que cada oferta debe leerse por sí misma.
En resumen
- Compare las plataformas con ocho comprobaciones: autorización, sus derechos, historial de retrasos e impagos, garantías, costes, plazo, salida y diversificación.
- La autorización va primero: busque la plataforma en los registros de la CNMV.
- El interés anunciado es la cifra menos fiable. El regulador francés AMF ha mostrado que las estadísticas de retrasos que publican las plataformas pueden subestimar la frecuencia de los retrasos.
- En la UE, un reglamento aplicable desde 2021 obliga a las plataformas a entregar una hoja de datos fundamentales y a publicar las tasas de impago de los préstamos de al menos 36 meses.
- El crowdfunding inmobiliario es solo una forma de participar en un activo: la última sección lo compara con una parte de regalías de libros.
¿Qué es una plataforma de crowdfunding inmobiliario?
Una plataforma de crowdfunding inmobiliario es un sitio web que reúne pequeñas cantidades de muchas personas y las canaliza hacia proyectos inmobiliarios, normalmente como préstamos a un promotor o como participaciones en una sociedad del proyecto.
La idea general del crowdfunding es financiar un proyecto con muchas pequeñas aportaciones recogidas por internet. La plataforma selecciona y presenta los proyectos, pero no es la prestataria: el riesgo del proyecto sigue en manos de quienes ponen el dinero.
La etiqueta esconde productos muy distintos. Prestar con intereses (lo que se conoce como crowdlending, véase nuestra guía sobre el crowdlending) no da los mismos derechos que comprar valores o participaciones de una sociedad del proyecto. Antes de comparar plataformas, averigüe qué ofrece cada una, porque las mismas comprobaciones significan cosas distintas en cada caso.
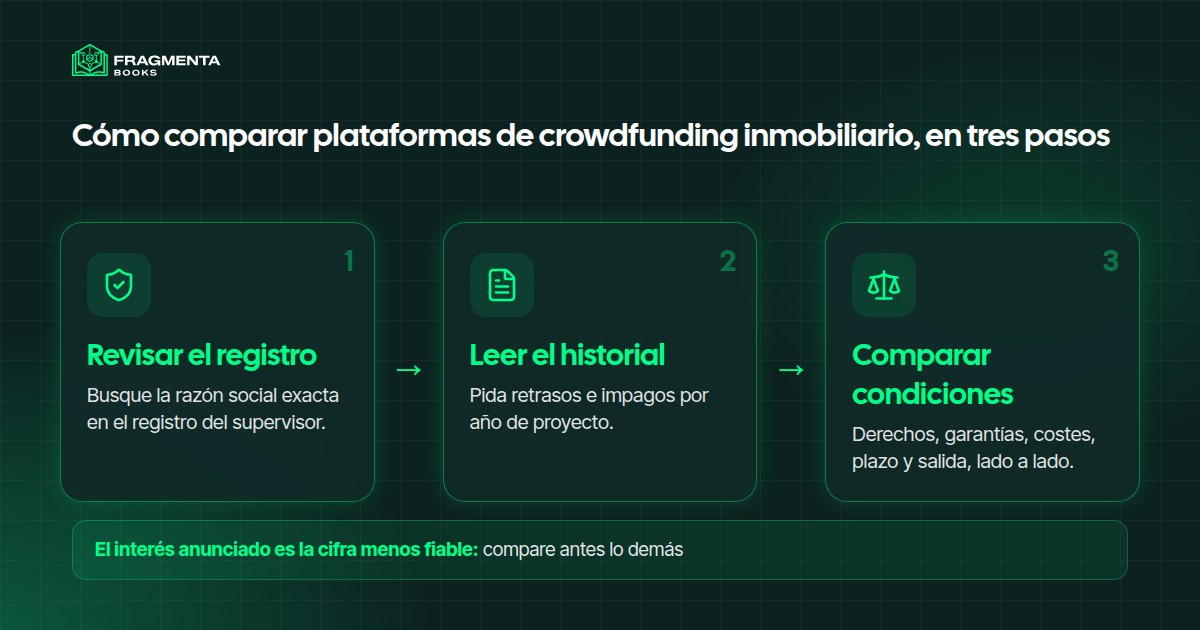
Las ocho comprobaciones para comparar plataformas de crowdfunding inmobiliario
La tabla reúne las ocho comprobaciones. Aplíquela a cada plataforma de su lista y guarde las respuestas en un mismo sitio.
| Comprobación | Qué buscar | Señal de alerta |
|---|---|---|
| 1. Autorización | La plataforma figura en el registro del supervisor con su razón social exacta | Solo un logotipo o una frase en la página de inicio |
| 2. Sus derechos | ¿Préstamo, valores o participación? ¿Quién es el prestatario? | No sabe decir quién le debe el dinero |
| 3. Retrasos e impagos | Cifras por año de proyecto, no una única media | Solo «cero impagos» o solo los mejores proyectos |
| 4. Garantías | ¿Una hipoteca? ¿En qué rango y quién la ejecuta? | Una «garantía» sin detalle |
| 5. Costes | Quién paga a la plataforma, cuánto y cuándo | Comisiones que suben cuando el proyecto se retrasa |
| 6. Plazo | Duración prevista y qué ocurre si se prorroga | Prórrogas a elección del promotor |
| 7. Salida | ¿Puede vender y con qué retraso? | Ninguna salida antes del vencimiento |
| 8. Diversificación | Cuántos proyectos y promotores hay detrás | Unos pocos proyectos grandes dominan los resultados |
Autorización y derechos
Empiece por los registros. En la UE, las plataformas necesitan una autorización conforme al Reglamento (UE) 2020/1503 de su autoridad nacional; en España, la CNMV publica el listado de proveedores de servicios de financiación participativa (PSFP). La autorización no vuelve seguro un proyecto; indica que se aplican normas de información y de conducta. Lea después el contrato, no la página de inicio: un préstamo a una sociedad del proyecto, deuda subordinada (que se cobra después de los acreedores preferentes, como los bancos) y una participación dan derechos distintos si el proyecto fracasa.
Historial y garantías
El historial de retrasos e impagos es la comprobación que casi todos se saltan y la que más dice: pida cifras por año de proyecto. Una hipoteca tranquiliza, pero depende de su rango y de quién la ejecute. En el estudio de la AMF, el modelo inicial del crowdfunding era financiar con deuda junior, sin garantías reales. La BaFin, el regulador alemán, va más lejos: incluso una garantía sobre el inmueble no protege de una pérdida total, y si el proyecto fracasa los inversores no tienen acceso al inmueble.
Costes, plazo, salida y diversificación
Las plataformas suelen cobrar al promotor del proyecto; lea quién paga qué y qué gana la plataforma cuando un proyecto se retrasa. El plazo de un proyecto es un plan, no una promesa. Cuente, por último, los proyectos y los promotores: una plataforma cuyos resultados dependen de unos pocos proyectos grandes se comporta de forma muy distinta a otra con muchos proyectos pequeños.
Lo que la plataforma debe mostrarle (normas europeas)
En la UE, el Reglamento (UE) 2020/1503 le da parte de esta información por ley. Para los inversores no experimentados (particulares sin experiencia profesional en estos productos) obliga a las plataformas a:
- evaluar sus conocimientos y su capacidad para soportar pérdidas antes de darle acceso completo a los proyectos (artículo 21);
- entregarle una ficha de datos fundamentales de la inversión de cada oferta, elaborada por el promotor (artículo 23);
- permitirle cancelar sin dar motivos durante un período de reflexión precontractual de cuatro días naturales (artículo 22);
- si facilitan préstamos, publicar cada año sus tasas de impago de al menos los 36 meses anteriores (artículo 20).
El reglamento se aplica desde el 10 de noviembre de 2021 y cubre ofertas de hasta 5 millones de euros por proyecto en 12 meses, según resúmenes de despachos de abogados como Loyens & Loeff (en inglés).
La cifra que cambia cómo se leen los resultados de una plataforma
La forma en que una plataforma cuenta los retrasos importa tanto como la cifra. En febrero de 2025, la AMF publicó un análisis de las diez mayores plataformas francesas de crowdfunding inmobiliario (en inglés): alrededor del 30 % de los proyectos en curso a 31 de marzo de 2024 iban con retraso. En su estudio completo (en francés), la AMF añade que las estadísticas publicadas por las plataformas solo cuentan los proyectos en curso: un proyecto devuelto con mucho retraso se clasifica como «reembolsado íntegramente». Si se incluyen los reembolsos tardíos, la parte de importes con retraso entre los proyectos financiados en 2019 pasa del 15,2 % al 60,2 %, de los cuales un 42 % son retrasos de más de seis meses, y el 8,8 % de los proyectos estaban en un procedimiento colectivo o judicial.
Puestas una junto a otra, las dos formas de contar dan una imagen muy distinta de los mismos proyectos: el 15,2 % de los importes financiados en 2019 llevaba retraso según el método de las plataformas, y el 60,2 % al incluir los reembolsos tardíos.
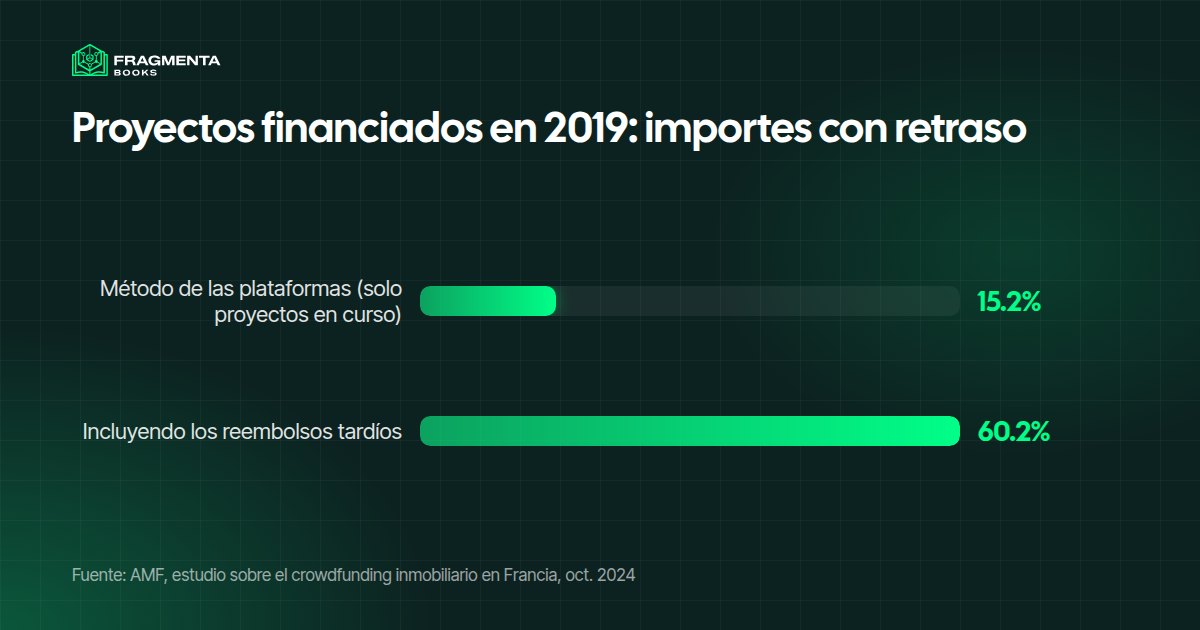
La lección vale para cualquier plataforma: pregunte si la tasa de retraso cuenta solo los proyectos vivos o todos, incluidos los ya devueltos.
Revisar cada mes nuestros informes de regalías de KDP y ACX nos ha enseñado la misma lección desde el otro lado: los ingresos de un activo real cambian de un mes a otro, y un mismo catálogo puede parecer sólido o débil según los meses que incluya una cifra. Un historial dice poco mientras usted no conozca el periodo y el método que hay detrás.
En este reportaje de CNBC, Hugh Son analiza los proyectos inmobiliarios ofrecidos por la plataforma Yieldstreet, varios de los cuales terminaron en pérdida total para sus clientes.

Por dónde empezar: plataformas con sus propias palabras
No son recomendaciones ni una clasificación. Son ejemplos de cómo algunas plataformas describen su propio estado en su web, para que sepa qué comprobar en el registro.
- España. Urbanitae se presenta como proveedor de servicios de crowdfunding regulado por la CNMV, indica su número de registro y cita la Ley 18/2022. wecity se presenta como proveedor de servicios de financiación participativa autorizado por la CNMV, con propuesta favorable del Banco de España, e indica también su número de registro.
- Alemania. Exporo indica que una sociedad de su grupo fue una de las primeras de Alemania en recibir de la BaFin la autorización para prestar servicios de financiación participativa.
- Francia. Homunity se describe como plataforma autorizada por la AMF y advierte en su página de inicio del riesgo de pérdida de capital, de liquidez y de retraso.
- Reino Unido. CrowdProperty se describe como prestamista especializado en promoción inmobiliaria, autorizado y regulado por la FCA.
Cada afirmación es un punto de partida: confírmela en el registro del supervisor antes de enviar dinero.
Ventajas y límites de comparar
Lo que aporta la comparación:
- Una lista corta que puede justificar: sabe por qué cada plataforma está en ella.
- Señales de alerta tempranas: un historial ausente, derechos poco claros o garantías vagas se ven antes de comprometer dinero.
Lo que no puede hacer:
- No predice un proyecto. Una plataforma bien gestionada puede publicar un proyecto que fracase.
- Depende de lo que publican las plataformas, y la AMF muestra que esas cifras pueden subestimar los retrasos.
- No elimina los riesgos principales: el retraso, la pérdida de capital y el dinero bloqueado durante años siguen siendo posibles.
¿Crowdfunding inmobiliario o una parte de regalías de libros?
Elegir plataforma es la segunda pregunta. La primera es si este es el tipo de activo en el que quiere participar. La tabla compara el crowdfunding inmobiliario con la participación en las regalías de libros; ninguna es mejor en general.
| Plataforma de crowdfunding inmobiliario | Participar en una colección de libros en Fragmenta Books | |
|---|---|---|
| A qué está ligado el dinero | Un proyecto inmobiliario o un inmueble en alquiler | Las regalías netas de una colección de libros en Amazon KDP |
| Qué posee usted | Un préstamo o valores de una sociedad del proyecto | Un derecho contractual a una parte de las regalías netas, registrado como tokens |
| Quién lo gestiona | El promotor o el gestor del inmueble | El fundador, que conserva al menos el 51 % y gestiona los libros |
| Plazo habitual | Un plazo de proyecto, a menudo de uno a cinco años | Sin plazo fijo: las regalías siguen las ventas de los libros |
| Pagos | Intereses o alquileres, si el proyecto cumple | Distribuciones de regalías cada tres meses, en USDC |
| Cómo salir | A menudo solo al vencimiento | Ofrecer sus unidades a otros miembros mediante transferencias secundarias |
| Qué puede leer antes | Hoja de datos fundamentales e historial de la plataforma | Registros mensuales de regalías e informes originales de KDP en cada página de colección |
| Riesgos principales | Retrasos, proyectos fallidos, pérdida de capital | Las ventas de libros pueden bajar; las transferencias dependen de otros miembros |
En ambos casos, lo que usted reciba depende de cómo rinda realmente el activo subyacente, y nada está garantizado.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades de participación, registradas como tokens en la blockchain Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la billetera del participante. Cada participación incluye además las copias digitales de los libros de la colección.
Antes de participar puede leer las cifras: cada página de colección publica los registros mensuales de regalías, con los informes originales de KDP adjuntos. En Amazon KDP, las regalías de un eBook son del 35 % o del 70 % del precio de lista según la opción elegida (ayuda de Amazon KDP). Las regalías pasadas no garantizan las futuras.
Quien quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias; los derechos pasan al nuevo titular con un Assignment & Novation Agreement. Para ver cómo se eligen las colecciones, lea el proceso de evaluación. Para entender cada modelo por separado, lea cómo funciona el crowdfunding inmobiliario, la guía para invertir en inmuebles con poco dinero y la presentación de las inversiones alternativas.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique su lugar de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, directamente en el sitio.
- Conecte una billetera, o cree una en pocos clics.
- Firme el Licensing Participation Agreement en línea.
- Pague con tarjeta o por transferencia bancaria. Una vez confirmado el pago, los tokens se envían a su billetera.
Lista de comprobación: antes de elegir una plataforma
- Registro: ¿figura la razón social exacta en el registro del supervisor, con los permisos adecuados?
- Derechos: ¿sabe decir en una frase quién le debe el dinero y qué pasa si no paga?
- Historial: ¿publica la plataforma cifras de retrasos e impagos por año de proyecto, incluidos los proyectos devueltos?
- Garantías: ¿qué hipoteca, en qué rango y quién la ejecuta?
- Costes: ¿quién paga a la plataforma y qué gana si un proyecto se retrasa?
- Plazo y salida: ¿cuánto tiempo queda bloqueado el dinero y puede vender?
- Diversificación: ¿cuántos proyectos y promotores hay detrás de los resultados?
- Sus ahorros: ¿es una cantidad que puede perder y que no necesita a corto plazo?
Para quién es
Este método de comparación es para quien ya ha decidido mirar el crowdfunding inmobiliario y quiere elegir con conocimiento de causa.
- El principiante que elige plataforma: repasa las ocho comprobaciones en unas pocas tardes y busca cada plataforma en el registro del supervisor antes de abrir una cuenta, en lugar de elegir la que anuncia el tipo más alto.
- La usuaria de una plataforma que piensa en una segunda: compara las cifras de retrasos e impagos publicadas, las garantías y las comisiones de la nueva con las de la que conoce, para repartir un importe moderado entre más proyectos y promotores durante varios años.
- El ahorrador europeo que compara entre países: pide a cada plataforma la misma ficha de datos fundamentales y el mismo historial de impagos que exigen las normas de 2021, sea cual sea su país, siempre que pueda leer los documentos en el idioma de la plataforma.
Términos clave
- PSFP: proveedor de servicios de financiación participativa, la plataforma autorizada por la CNMV conforme al reglamento europeo.
- Ficha de datos fundamentales de la inversión: el documento estándar que el promotor elabora para cada oferta, con sus costes y riesgos.
- Inversor no experimentado: el particular que debe superar una prueba de conocimientos y dispone de un período de reflexión antes de comprometerse.
- Período de reflexión: cuatro días naturales en los que el inversor no experimentado puede cancelar sin dar motivos.
- Tasa de impago: la parte de los préstamos que no se devuelven como se acordó; las plataformas de préstamos la publican cada año sobre al menos 36 meses.
- Deuda subordinada: la que se cobra solo después de los acreedores preferentes, normalmente los bancos.
Preguntas frecuentes
¿Cuál es la mejor plataforma de crowdfunding inmobiliario?
No hay una mejor plataforma para todos, y ningún supervisor las clasifica. Compare cada una en autorización, sus derechos, historial de retrasos e impagos, garantías, costes, plazo y salida, y elija aquella cuyas respuestas entienda.
¿Cómo compruebo que una plataforma de crowdfunding está autorizada?
Busque su razón social exacta en el registro del supervisor; en España, el listado de proveedores de la CNMV. Una mención en la web de la propia plataforma no basta.
¿Son seguras las plataformas de crowdfunding inmobiliario?
Ninguna forma de crowdfunding está libre de riesgo. La BaFin advierte de que los riesgos pueden llegar a la pérdida total del dinero aportado, incluso en proyectos inmobiliarios con garantías.
¿Qué es la hoja de datos fundamentales para el inversor?
Es un documento estándar que el derecho europeo exige para cada oferta de crowdfunding; lo elabora el promotor y lo entrega la plataforma. Describe la oferta y sus riesgos: léalo antes de decidir.
¿Puedo vender mi parte antes de que acabe el proyecto?
A veces. Algunas plataformas permiten vender la posición a otro inversor, con un retraso, y puede que no recupere todo lo aportado. No todas ofrecen esta opción.
¿Hay una alternativa al crowdfunding inmobiliario?
Existen otras formas de participación, como una parte de regalías de libros, donde el fundador gestiona los libros y las distribuciones siguen las ventas reales. Los pagos dependen de ese rendimiento y no están garantizados.
Fuentes
- CNMV, proveedores de servicios de financiación participativa: listado oficial de plataformas autorizadas.
- Wikipedia, Crowdfunding.
- EUR-Lex, Reglamento (UE) 2020/1503: artículos 20 a 23 sobre tasas de impago, prueba de conocimientos, período de reflexión y hoja de datos fundamentales.
- AMF (Francia), análisis del crowdfunding inmobiliario francés (5 de febrero de 2025, en inglés) y estudio completo (en francés): retrasos, deuda junior, forma de contar los retrasos.
- BaFin (Alemania), Crowdfunding (en alemán): garantía sobre el inmueble y pérdida total.
- FCA (Reino Unido), Understanding crowdfunding (en inglés): crowdfunding de alto riesgo, proyectos inmobiliarios, venta de una posición.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12 de noviembre de 2021, en inglés).
- Páginas de las plataformas citadas por su propio estado: Urbanitae, wecity, Exporo, Homunity y CrowdProperty.
- Ayuda de Amazon KDP, Regalías de eBooks.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes originales de KDP de cada colección.
Sobre Fragmenta Books
Fragmenta Books es una plataforma gestionada por Tech Go Ltd, una empresa registrada en Inglaterra y Gales (número de empresa 14776862), fundada en 2023 y con sede en Brentford, Reino Unido. Permite participar en las regalías netas de colecciones de libros publicadas en Amazon KDP y Audible: cada derecho de participación nace de un acuerdo legal y queda registrado como token en la blockchain Base; la parte de las regalías que corresponde a cada participante se paga cada trimestre en USDC.
Fragmenta Books nació de la unión de tres equipos: emprendedores editoriales con más de 10 años de experiencia en Amazon y Audible, un equipo de desarrolladores blockchain con 6 años de experiencia en tokenización de activos reales (RWA) y un equipo legal especializado en tokenización RWA a nivel internacional.
Contacto
- Correo electrónico: info@fragmentabooks.com
- Plataforma: Fragmenta Books
- Empresa: Tech Go Ltd — número de empresa 14776862
- Dirección: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom