Crowdfunding inmobiliario: cómo funciona y qué riesgos tiene
El equipo de Fragmenta Books · Publicado el Oct 1, 2026
El crowdfunding inmobiliario (o financiación participativa inmobiliaria) permite que muchas personas aporten pequeñas cantidades al mismo proyecto inmobiliario a través de una plataforma en línea: un préstamo a un promotor, valores de una sociedad que lleva la promoción o una parte de un inmueble en alquiler. Se cobra de los intereses o alquileres que genere el proyecto, si sale bien, y se puede perder parte o todo el dinero si sale mal. En España, la CNMV mantiene el registro oficial de las plataformas de financiación participativa autorizadas.
En resumen
- El crowdfunding inmobiliario reúne pequeñas cantidades de muchas personas para financiar una promoción o un inmueble, mediante una plataforma en línea.
- La mayoría de las ofertas son préstamos a un promotor o valores de una sociedad del proyecto: el edificio no es suyo.
- Los pagos dependen de que el proyecto se termine, se alquile o se venda. Los retrasos son frecuentes y el capital puede perderse.
- El dinero suele quedar bloqueado durante el proyecto, a menudo de uno a cinco años, sin una salida fácil.
- Existe otra forma de participación que no depende de un edificio: una parte de regalías de libros (véase la comparación más abajo).
¿Qué es el crowdfunding inmobiliario?
El crowdfunding financia un proyecto con muchas pequeñas aportaciones, reunidas en una plataforma en línea en lugar de pedirlas a un banco o a un único inversor.
La entrada de Wikipedia sobre crowdfunding describe esta fórmula de financiación colectiva. La CNMV distingue, en su registro de proveedores de servicios de financiación participativa, las plataformas autorizadas para operar en España; en la consulta hecha el 1 de octubre de 2026 figuraban 27, entre ellas Crowdcube, Fundeen, Fellow Funders y Urbanitae.
Hay dos familias principales. En el préstamo usted presta dinero a una sociedad y recibe intereses. En la inversión en valores adquiere participaciones o valores emitidos por la sociedad que lleva el proyecto. Dos ofertas con la misma foto de un edificio pueden dar, por tanto, derechos muy distintos.
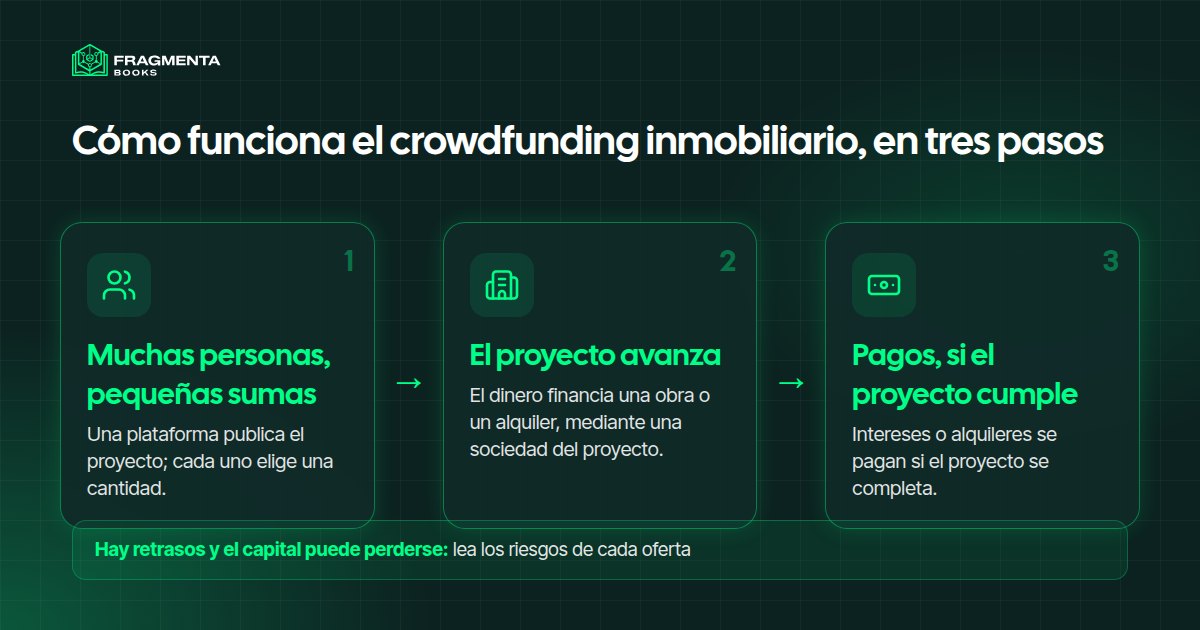
Cómo funciona el crowdfunding inmobiliario, paso a paso
- Un promotor o propietario necesita fondos. Para una obra nueva, una reforma o la compra de un inmueble en alquiler.
- Una plataforma analiza el proyecto y lo publica. Muestra la cantidad buscada, el plazo, los pagos previstos y los riesgos. La plataforma no garantiza el resultado.
- Cada persona elige una cantidad. El importe mínimo suele ser bajo: es el atractivo de la financiación participativa.
- El dinero va al proyecto, directamente o mediante una sociedad creada para él.
- El proyecto sigue su curso. Construir, alquilar o vender lleva tiempo, y el plazo puede ampliarse.
- Los pagos llegan si el proyecto cumple: intereses de un préstamo, parte de los alquileres o parte del precio de venta.
- Normalmente no hay salida antes del vencimiento. Algunas plataformas permiten vender la posición a otros miembros, sin garantía.
Lo que dicen los reguladores
Las reglas dependen de la oferta, y el contrato concreto importa más que la etiqueta «crowdfunding».
- España. La CNMV publica el listado de proveedores de servicios de financiación participativa autorizados, y otro con los proveedores europeos que operan en España. Antes de participar, compruebe que la plataforma figura en ese registro y lea los riesgos que publica cada oferta.
- Unión Europea. El Reglamento (UE) 2020/1503 creó un régimen común para los proveedores de servicios de financiación participativa. Se aplica desde el 10 de noviembre de 2021 y cubre ofertas de hasta 5 millones de euros por proyecto en 12 meses, según resúmenes de despachos como Loyens & Loeff (en inglés).
- México, Argentina, Colombia, Chile. Cada país tiene su propio regulador y sus reglas: compruebe que la plataforma está autorizada donde usted reside.
- Una cifra de Francia. El regulador francés AMF analizó las diez mayores plataformas de crowdfunding inmobiliario: alrededor del 30 % de los proyectos en curso a 31 de marzo de 2024 llevaba retraso (publicado el 5 de febrero de 2025, AMF, en inglés). Los datos de España pueden ser distintos, pero la lección es la misma: pregunte por los retrasos y los impagos, no solo por el interés prometido.
Ventajas y límites del crowdfunding inmobiliario
Lo que ofrece:
- Un importe de entrada pequeño frente a comprar un inmueble.
- Acceso a proyectos a los que un particular no llegaría solo.
- Ningún edificio que gestionar: el trabajo lo hace el promotor.
- Variedad de proyectos de distintos lugares y plazos, para repartir una cantidad entre varios.
Lo que hay que aceptar:
- Lo habitual es prestar, no poseer. Usted es acreedor de la sociedad del proyecto, a veces por detrás de los bancos.
- Hay retrasos y pérdidas. La cifra de la AMF muestra lo frecuentes que son los retrasos.
- Su dinero queda bloqueado durante el plazo, con posibles prórrogas.
- Riesgo de concentración: unos pocos proyectos grandes pueden pesar mucho en los resultados de una plataforma.
- Sin garantía de depósitos, a diferencia de una cuenta bancaria.
- Comisiones y conflictos de interés entre la plataforma, el promotor y usted: conviene leerlos con atención.
¿Crowdfunding inmobiliario o una parte de regalías de libros?
El crowdfunding inmobiliario es una forma de participar en un activo sin poseerlo solo. Otra es la participación en las regalías de libros. La tabla las compara con honestidad; ninguna es mejor en general.
| Crowdfunding inmobiliario | Participar en una colección de libros en Fragmenta Books | |
|---|---|---|
| A qué está ligado el dinero | Un proyecto inmobiliario o un inmueble en alquiler | Las regalías netas de una colección de libros en Amazon KDP |
| Qué posee usted | Un préstamo o valores de una sociedad del proyecto | Un derecho contractual a una parte de las regalías netas, registrado como tokens |
| Quién lo gestiona | El promotor o el gestor del inmueble | El fundador, que conserva al menos el 51 % y gestiona los libros |
| Plazo habitual | Un proyecto de uno a cinco años | Sin plazo fijo: las regalías siguen las ventas de los libros |
| Pagos | Intereses o alquileres, si el proyecto cumple | Distribuciones de regalías cada tres meses, en USDC |
| Cómo salir | A menudo solo al vencimiento | Ofrecer sus unidades a otros miembros mediante transferencias secundarias |
| Riesgos principales | Retrasos, proyectos fallidos, pérdida de capital | Las ventas de libros pueden bajar; las transferencias dependen de otros miembros |
Ninguna de las dos vías promete nada: en ambas, lo que usted reciba depende de cómo rinda realmente el activo.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades de participación, registradas como tokens en la blockchain Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la billetera del participante. Cada participación incluye además las copias digitales de los libros de la colección.
Antes de participar puede leer las cifras: cada página de colección publica los registros mensuales de regalías, con los informes originales de KDP adjuntos. En Amazon KDP, las regalías de un eBook son del 35 % o del 70 % del precio de lista según la opción elegida (ayuda de Amazon KDP). Las regalías pasadas no garantizan las futuras.
Quien quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias; los derechos pasan al nuevo titular con un Assignment & Novation Agreement. Para ver cómo se eligen las colecciones, lea el proceso de evaluación; para la vía de comprar un activo en línea, lea cómo comprar un negocio online; y para la tecnología de los tokens, qué es RWA.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique su lugar de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, directamente en el sitio.
- Conecte una billetera, o cree una en pocos clics.
- Firme el Licensing Participation Agreement en línea.
- Pague con tarjeta o por transferencia bancaria. Una vez confirmado el pago, los tokens se envían a su billetera.
Lista de comprobación: qué revisar antes de unirse a un proyecto de crowdfunding inmobiliario
- Los derechos: ¿préstamo, valores u otra cosa? ¿Quién es el prestatario y es una sociedad creada para el proyecto?
- Las garantías: ¿hay hipoteca u otra garantía, y en qué rango? Pregunte qué ocurre si el proyecto fracasa.
- El historial: pida las cifras de retrasos e impagos de la plataforma, por año de proyecto.
- El promotor: sus cuentas, sus proyectos anteriores, cuánto dinero propio aporta.
- Plazo y salida: cuánto tiempo queda bloqueado el dinero, qué pasa si se prorroga, ¿se puede vender?
- Costes: comisiones de la plataforma, quién las paga y qué gana la plataforma cuando el proyecto se retrasa.
- Regulación: ¿la plataforma está autorizada en su país? En España, consulte el registro de la CNMV.
- Parte de sus ahorros: una cantidad que pueda perder y que no necesite a corto plazo.
Preguntas frecuentes
¿Es seguro el crowdfunding inmobiliario?
Ninguna financiación participativa está libre de riesgo. Lea siempre los riesgos que publica cada oferta, entre ellos la iliquidez; en el estudio de la AMF francesa alrededor del 30 % de los proyectos en curso llevaba retraso a 31 de marzo de 2024.
¿Cómo se gana dinero con el crowdfunding inmobiliario?
Mediante los intereses del préstamo al promotor, los alquileres de un inmueble arrendado o una parte del precio de venta. Estos pagos dependen de que el proyecto se complete y nunca están garantizados.
¿Cuál es el importe mínimo en el crowdfunding inmobiliario?
Depende de la plataforma y suele ser mucho menor que la entrada de una compra de inmueble. Lea cada oferta: un mínimo bajo no hace que un proyecto sea menos arriesgado.
¿Qué diferencia hay entre el crowdfunding inmobiliario y comprar un inmueble?
Al comprar, el inmueble es suyo y usted lo gestiona. En el crowdfunding suele tener un préstamo o valores de una sociedad del proyecto, sin control y a menudo sin derecho directo sobre el edificio.
¿Puedo vender mi participación en un proyecto de crowdfunding inmobiliario?
A veces, si la plataforma ofrece vender la posición a otros miembros. No está garantizado, y muchas ofertas solo se liquidan al vencimiento.
¿Hay alguna alternativa al crowdfunding inmobiliario?
Existen otras formas de participación, como una parte de regalías de libros, donde el fundador gestiona los libros y las distribuciones siguen las ventas reales. Los pagos dependen de ese rendimiento y no están garantizados.
Fuentes
- CNMV, proveedores de servicios de financiación participativa: listado oficial de plataformas autorizadas (consultado el 1 de octubre de 2026).
- Wikipedia, Crowdfunding.
- EUR-Lex, Reglamento (UE) 2020/1503 relativo a los proveedores europeos de servicios de financiación participativa.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12 de noviembre de 2021, en inglés).
- AMF (Francia), análisis del crowdfunding inmobiliario francés (5 de febrero de 2025, en inglés).
- Ayuda de Amazon KDP, Regalías de eBooks.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes originales de KDP de cada colección.
Sobre el autor
El equipo de Fragmenta Books
El equipo detrás de Fragmenta Books. Seleccionamos colecciones de libros publicados en Amazon, abrimos una parte de sus regalías a los participantes mediante contratos legales y registramos cada participación como un token en la blockchain Base.