Crowdlending: qué es, cómo funciona y qué riesgos tiene
El equipo de Fragmenta Books · Publicado el Oct 15, 2026
El crowdlending (préstamos entre particulares o peer to peer lending) consiste en prestar dinero a personas o a empresas a través de una plataforma en línea que pone en contacto a prestamistas y prestatarios. Usted recibe devoluciones con intereses si el prestatario paga, y puede perder parte o todo el dinero si no lo hace. En España estas plataformas se conocen también como plataformas de financiación participativa y la CNMV publica el listado de las autorizadas.
En resumen
- El crowdlending permite que muchas personas presten pequeñas cantidades a prestatarios, mediante una plataforma que organiza los préstamos y cobra comisiones.
- Usted es prestamista, no propietario: su compensación son los intereses del préstamo, y el prestatario puede retrasarse o no pagar.
- El dinero suele quedar bloqueado hasta el final del préstamo. Algunas plataformas permiten vender el préstamo, sin garantía.
- Es posible que no exista ninguna garantía sobre el préstamo: una pérdida es una pérdida.
- Existe otra forma de participación, que no depende de que un prestatario devuelva el dinero: una parte de regalías de libros (véase la comparación más abajo).
¿Qué es el crowdlending?
El crowdlending es la financiación mediante préstamos o créditos a pequeñas y medianas empresas, obtenida de una red de prestamistas, particulares o empresas, que reciben un tipo de interés a cambio.
Las plataformas conectan a prestatarios y prestamistas, gestionan las transacciones, aportan información sobre las empresas y comprueban los datos. Las empresas deben demostrar su calidad crediticia, y el tipo de interés depende de la calificación que reciben y de la demanda de los prestamistas. Algunas plataformas se centran en préstamos a particulares (peer to peer) y otras en préstamos a empresas o promotores.
En el marco legal, en España las plataformas de financiación participativa se rigen por el Título V de la Ley 5/2015, de fomento de la financiación empresarial, que desde el 10 de noviembre de 2022 remite al Reglamento (UE) 2020/1503. El preámbulo de la ley fija límites a la inversión máxima de un inversor no acreditado y exige que la persona declare haber sido advertida de los riesgos.
Cómo funciona el crowdlending, paso a paso
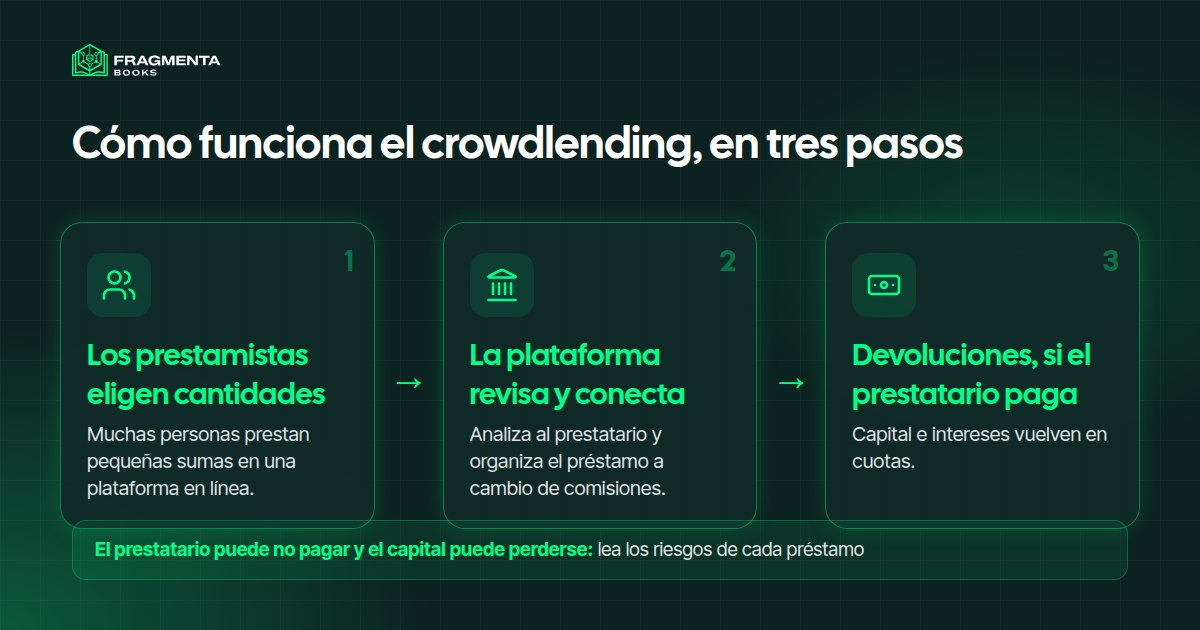
- Un prestatario presenta una solicitud. Puede ser una pyme que busca financiación, un promotor inmobiliario o una persona.
- La plataforma analiza la solicitud. Verifica la identidad, revisa las cuentas o el historial de crédito, y asigna una calificación de riesgo o un tipo de interés.
- Los prestamistas eligen una cantidad. Usted decide una suma, a menudo pequeña, para un préstamo concreto o repartida automáticamente entre varios.
- El préstamo se financia. La plataforma reúne el dinero de los prestamistas y lo entrega al prestatario.
- El prestatario devuelve el dinero. Cuotas de capital e intereses llegan a los prestamistas a través de la plataforma, o todo al vencimiento.
- La plataforma gestiona las incidencias. Reclama los retrasos y, en el peor caso, da la pérdida por consolidada. No garantiza que usted recupere su dinero.
- Salida al vencimiento o vendiendo. Algunas plataformas ofrecen vender el préstamo a otros prestamistas, con plazo y a veces con pérdida.
Lo que dicen los reguladores
Las normas dependen de su país, y las condiciones exactas de cada préstamo pesan más que la etiqueta «crowdlending».
- España. La CNMV publica el listado oficial de proveedores de servicios de financiación participativa, con su número de registro y su fecha de inscripción. Antes de prestar, compruebe que la plataforma figura en él.
- Unión Europea. El Reglamento (UE) 2020/1503 creó un régimen común para los proveedores de servicios de financiación participativa, también los que ofrecen préstamos. Se aplica desde el 10 de noviembre de 2021, según resúmenes de despachos como Loyens & Loeff (en inglés).
- Los riesgos habituales. Impago o quiebra del prestatario; posibles cambios en los tipos de interés o en las perspectivas económicas de la empresa o del país; y la posibilidad de no recibir «ningún tipo de garantía». Como mitigación, se suele recomendar diversificar entre varios préstamos, plataformas y países. Algunas plataformas ofrecen una «garantía de recompra», es decir, el compromiso de recomprar el préstamo en caso de impago, que conviene leer con cuidado.
- Una referencia sobre préstamos a promotores. El regulador francés AMF analizó las diez mayores plataformas de crowdfunding inmobiliario y encontró que alrededor del 30 % de los proyectos en curso a 31 de marzo de 2024 iban con retraso (AMF, febrero de 2025, en inglés). Lea las cifras de retrasos e impagos, no solo el tipo prometido.
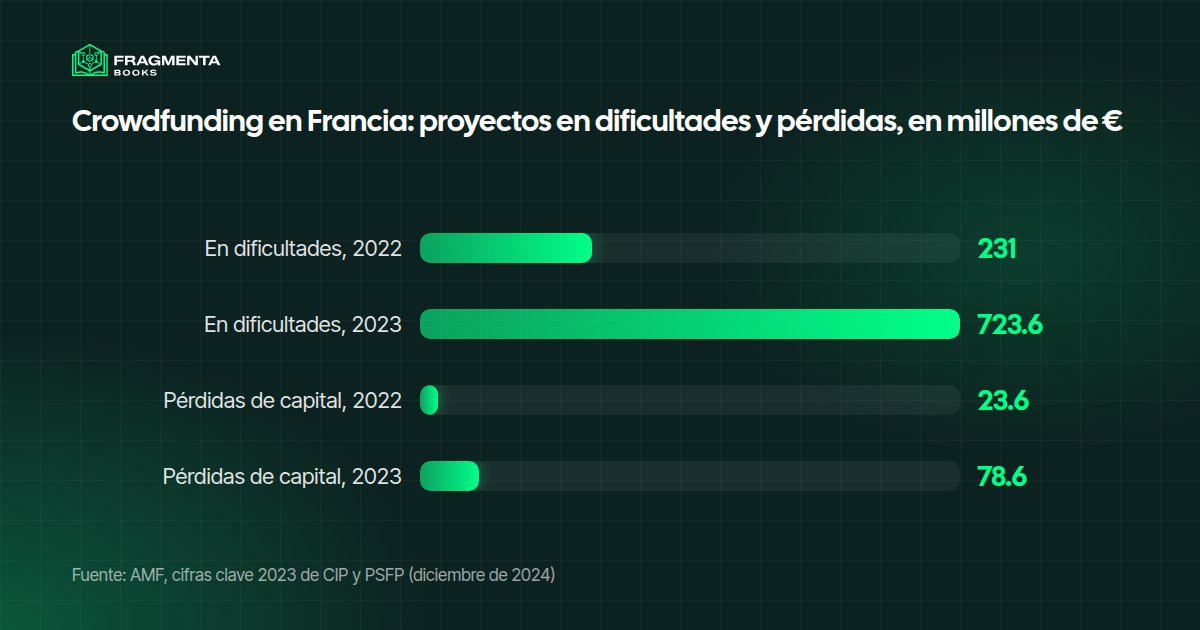
Las cifras anuales de la AMF sobre todas las plataformas francesas apuntan en la misma dirección: los importes invertidos en empresas en dificultades, retrasos de pago incluidos, pasaron de 231 millones de euros en 2022 a 723,6 millones en 2023, y las pérdidas de capital registradas, de 23,6 millones a 78,6 millones (AMF, cifras clave 2023, en francés).
Ventajas y límites del crowdlending
Lo que ofrece:
- Una entrada baja. Puede prestar una cantidad pequeña y repartirla entre muchos préstamos.
- Un interés conocido de antemano. El tipo y el calendario de pagos figuran en las condiciones del préstamo.
- Una oferta de préstamos por plazo, importe y calificación de riesgo.
- Acceso a préstamos que los bancos y las cuentas de ahorro no ofrecen a los particulares.
Lo que hay que aceptar:
- El riesgo de impago. El prestatario puede no devolver el dinero y usted puede perder capital.
- Poca liquidez. Vender un préstamo antes del vencimiento es más difícil que vender un valor cotizado.
- Sin protección de depósitos. Un préstamo a través de una plataforma no es un depósito bancario.
- El riesgo de la plataforma. Si la plataforma deja de operar, cobrar las devoluciones puede volverse lento o incierto.
- Comisiones y conflictos de interés entre la plataforma, el prestatario y usted.
- Concentración. Pocos prestatarios grandes o un solo sector, como el inmobiliario, pueden dominar los resultados de una plataforma.
Las regalías, el ingreso con el que trabajamos cada día como editores, se comportan de forma muy distinta a un calendario de préstamo: nada está fijado de antemano y las cifras de nuestros informes de KDP y ACX cambian de un mes a otro según lo que compran los lectores. No es un riesgo menor, sino distinto: quien presta depende de que los prestatarios paguen a tiempo; quien cobra regalías, de que los libros sigan vendiéndose.
En este breve vídeo del Financial Times, una corresponsal de banca minorista explica cómo las plataformas de préstamos entre particulares ponen en contacto a prestamistas y prestatarios, y compara sus ventajas con sus riesgos.

¿Crowdlending o una parte de regalías de libros?
Un préstamo de crowdlending es un derecho de cobro frente a un prestatario. Una participación en una colección de libros es otra cosa: un derecho contractual a una parte de las regalías netas de libros que ya se venden. La tabla las compara con honestidad; ninguna es mejor en general.
| Crowdlending | Participar en una colección de libros en Fragmenta Books | |
|---|---|---|
| A qué está ligado el dinero | Un préstamo a una empresa, un promotor o una persona | Las regalías netas de una colección de libros en Amazon KDP |
| Qué posee usted | Un derecho de cobro con intereses | Un derecho contractual a una parte de las regalías netas, registrado como tokens |
| Quién lo gestiona | El prestatario, según las condiciones de la plataforma | El fundador, que conserva al menos el 51 % y gestiona los libros |
| Plazo habitual | Un préstamo de meses o de varios años | Sin plazo fijo: las regalías siguen las ventas de los libros |
| Pagos | Cuotas de capital e intereses, si el prestatario paga | Distribuciones de regalías cada tres meses, en USDC |
| Cómo salir | Al vencimiento, o vendiendo el préstamo si la plataforma lo permite | Ofrecer sus unidades a otros miembros mediante transferencias secundarias |
| Riesgos principales | Impago del prestatario, retrasos, fallo de la plataforma, pérdida de capital | Las ventas de libros pueden bajar; las transferencias dependen de otros miembros |
Ninguna de las dos vías promete nada: en ambas, lo que usted reciba depende de cómo rinda realmente el activo. Para otras vías del mismo tipo, lea el panorama de las inversiones alternativas, la guía del crowdfunding inmobiliario y el artículo sobre comprar regalías.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades de participación, registradas como tokens en la blockchain Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la billetera del participante. Cada participación incluye además las copias digitales de los libros de la colección.
Antes de participar puede leer las cifras: cada página de colección publica los registros mensuales de regalías, con los informes originales de KDP adjuntos. En Amazon KDP, las regalías de un eBook son del 35 % o del 70 % del precio de lista según la opción elegida (ayuda de Amazon KDP). Las regalías pasadas no garantizan las futuras.
Quien quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias; los derechos pasan al nuevo titular con un Assignment & Novation Agreement. Para ver cómo se eligen las colecciones, lea el proceso de evaluación.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique su lugar de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, directamente en el sitio.
- Conecte una billetera, o cree una en pocos clics.
- Firme el Licensing Participation Agreement en línea.
- Pague con tarjeta o por transferencia bancaria. Una vez confirmado el pago, los tokens se envían a su billetera.
Lista de comprobación: qué revisar antes de prestar a través de una plataforma
- La autorización: ¿la plataforma está autorizada en su país? En España, consulte el listado de la CNMV.
- Los prestatarios: ¿empresas, promotores o personas? ¿Qué análisis de crédito se hacen?
- Las garantías: ¿el préstamo tiene alguna garantía, y de qué rango? Un préstamo sin garantía puede perderse por completo.
- El historial: pida las cifras de retrasos e impagos de la plataforma por año, no solo el tipo medio.
- La diversificación: ¿su dinero se reparte entre varios préstamos y cuál es el máximo por prestatario?
- La salida: ¿se puede vender un préstamo antes del vencimiento, en cuánto tiempo y con qué descuento?
- Los costes: comisiones que pagan prestamistas y prestatarios, y qué ocurre cuando un préstamo se retrasa.
- Si la plataforma deja de operar: ¿hay un gestor de reserva que siga cobrando las devoluciones?
- La parte de sus ahorros: una cantidad que pueda perder y que no necesite pronto.
Para quién es
El crowdlending le encaja si le gusta un calendario fijo y puede aceptar que algunos prestatarios no paguen.
- Un ahorrador que quiere saber exactamente qué es cada pago: valora un tipo anunciado y un calendario de devolución, y reparte una cantidad pequeña entre decenas de préstamos para que un impago pese poco.
- Quien puede dejar el dinero quieto hasta el final del plazo: inmoviliza una suma de uno a cinco años sin necesitarla, porque vender un préstamo antes de tiempo no siempre es posible y puede costar un descuento.
- Un lector atento de los historiales: compara plataformas por sus cifras de impagos y retrasos año a año, elige el tipo de prestatario y las garantías, y comprueba que la plataforma figura en el listado de la CNMV.
- Un prestamista que quiere financiar pequeñas empresas: elige préstamos a empresas en una plataforma autorizada para saber adónde va su dinero, y acepta que no lo cubre el Fondo de Garantía de Depósitos.
Términos clave
- Crowdlending: la financiación mediante préstamos que muchos prestamistas conceden a empresas, promotores o particulares a través de una plataforma en línea.
- Plataforma de financiación participativa: la empresa autorizada que pone en contacto a prestamistas y prestatarios y gestiona los pagos, inscrita en el registro de la CNMV.
- Prestatario: la persona, empresa o promotor que recibe el préstamo y debe devolverlo con intereses.
- Impago: el prestatario deja de pagar, y una parte o la totalidad del dinero prestado puede perderse.
- Garantía de recompra: el compromiso de algunas plataformas de recomprar un préstamo impagado, cuyas condiciones hay que leer con cuidado.
Preguntas frecuentes
¿Es seguro el crowdlending?
Ningún préstamo a través de una plataforma está libre de riesgo. El prestatario puede retrasarse o no pagar, el capital no está garantizado y es posible no recibir ningún tipo de garantía sobre el préstamo.
¿Cómo gana dinero el crowdlending?
Con los intereses que paga el prestatario por el préstamo. La plataforma cobra comisiones a prestatarios, a prestamistas o a ambos. Los intereses solo se pagan si el prestatario devuelve el dinero y nunca están garantizados.
¿Cuál es la cantidad mínima para prestar en crowdlending?
Depende de la plataforma y suele ser baja, que es parte de su atractivo. Un mínimo bajo no hace que un préstamo sea menos arriesgado: lea las condiciones de cada uno.
¿Qué diferencia hay entre crowdlending y préstamos entre particulares?
Muy poca. Ambos términos describen préstamos hechos a través de una plataforma en línea. «Crowdlending» incluye también los préstamos a empresas y promotores, mientras que «préstamos entre particulares» se usa sobre todo para los préstamos a personas.
¿Puedo vender mi préstamo antes del vencimiento?
A veces. Algunas plataformas permiten venderlo a otros prestamistas, normalmente tras un plazo, y puede que no recupere todo lo que prestó. No todas lo ofrecen.
¿Hay una alternativa al crowdlending?
Existen otras formas de participación, como una parte de regalías de libros, donde el fundador gestiona los libros y las distribuciones de regalías siguen las ventas reales. Los pagos dependen de ese rendimiento y no están garantizados.
Fuentes
- Wikipedia, Crowdlending y Financiación colectiva: definición, funcionamiento, riesgos y marco legal en España.
- AMF, cifras clave 2023 de las plataformas de crowdfunding (CIP y PSFP) (diciembre de 2024, en francés): proyectos en dificultades y pérdidas de capital.
- BOE, Ley 5/2015, de 27 de abril, de fomento de la financiación empresarial: Título V, plataformas de financiación participativa.
- CNMV, proveedores de servicios de financiación participativa: listado oficial de plataformas autorizadas.
- EUR-Lex, Reglamento (UE) 2020/1503 relativo a los proveedores europeos de servicios de financiación participativa.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12 de noviembre de 2021, en inglés).
- AMF (Francia), análisis del crowdfunding inmobiliario francés (5 de febrero de 2025, en inglés).
- Ayuda de Amazon KDP, Regalías de eBooks.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes originales de KDP de cada colección.
Sobre Fragmenta Books
Fragmenta Books es una plataforma gestionada por Tech Go Ltd, una empresa registrada en Inglaterra y Gales (número de empresa 14776862), fundada en 2023 y con sede en Brentford, Reino Unido. Permite participar en las regalías netas de colecciones de libros publicadas en Amazon KDP y Audible: cada derecho de participación nace de un acuerdo legal y queda registrado como token en la blockchain Base; la parte de las regalías que corresponde a cada participante se paga cada trimestre en USDC.
Fragmenta Books nació de la unión de tres equipos: emprendedores editoriales con más de 10 años de experiencia en Amazon y Audible, un equipo de desarrolladores blockchain con 6 años de experiencia en tokenización de activos reales (RWA) y un equipo legal especializado en tokenización RWA a nivel internacional.
Contacto
- Correo electrónico: info@fragmentabooks.com
- Plataforma: Fragmenta Books
- Empresa: Tech Go Ltd — número de empresa 14776862
- Dirección: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom