Inversiones alternativas: qué son, ventajas y riesgos
El equipo de Fragmenta Books · Publicado el Oct 3, 2026
Inversiones alternativas son las que quedan fuera de las tres categorías clásicas de acciones, bonos y efectivo: proyectos inmobiliarios, empresas no cotizadas, arte y objetos de colección, préstamos entre particulares, regalías. Pueden repartir su dinero entre activos que no se mueven como la bolsa, pero suelen ser más difíciles de valorar, más difíciles de vender y menos transparentes, y algunas pueden hacer perder todo el dinero aportado. Los reguladores coinciden: una rentabilidad posible más alta implica un riesgo de pérdida más alto.
En resumen
- Una inversión alternativa es todo lo que no es acción, bono ni efectivo: crowdfunding inmobiliario, arte, empresas no cotizadas, regalías.
- Su atractivo es la diversificación: no siempre sube ni baja con la bolsa. Su precio: es más difícil de valorar y de vender.
- Muchas no se pueden vender rápido. Su dinero puede quedar bloqueado años, y el precio es una estimación, no una cotización diaria.
- Los reguladores de España, Francia, Alemania y el Reino Unido advierten de riesgos, costes y ofertas no reguladas: lea los documentos antes de comprometerse.
- Una parte de regalías de libros es un ejemplo de otro tipo de participación, descrita con honestidad más abajo y con la misma advertencia: nada está garantizado.
¿Qué son las inversiones alternativas?
La inversión alternativa es una forma de inversión en activos distintos de los instrumentos financieros tradicionales, como las acciones, los bonos o el dinero en efectivo.
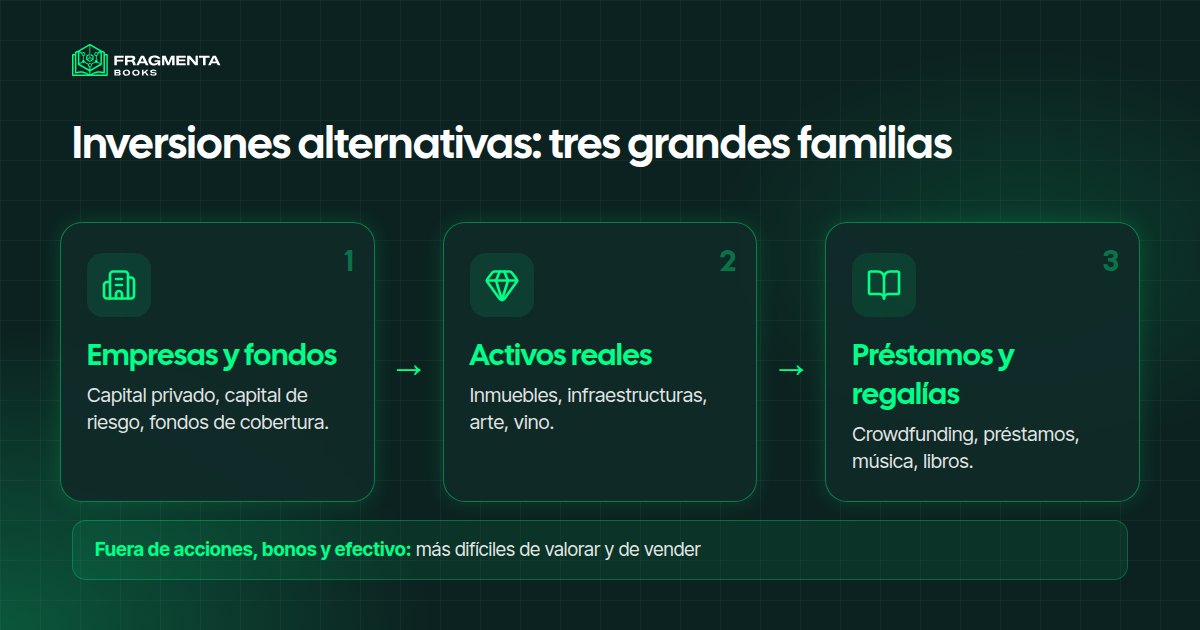
Así la define Wikipedia, y añade que el concepto es amplio: abarca tanto activos financieros no convencionales como activos tangibles. Por eso «inversiones alternativas» es un punto de partida para investigar, no un producto. Las familias principales son:
- Empresas y fondos no cotizados: capital privado (private equity), capital de riesgo, fondos de cobertura (hedge funds).
- Activos reales: inmuebles, terrenos, infraestructuras, bosques y objetos de colección como arte, vino o coches clásicos.
- Préstamos privados: créditos a empresas o a particulares mediante plataformas, incluidos el crowdlending y el crowdfunding inmobiliario.
- Derechos y regalías: música, patentes, películas, libros.
- Activos digitales: criptoactivos y versiones tokenizadas de activos reales.
¿Qué tamaño tienen las inversiones alternativas?
Grande, y creciente. Según el proveedor de datos Preqin, los activos alternativos gestionados en el mundo sumaban 16,78 billones de dólares estadounidenses a finales de 2023, y su previsión de septiembre de 2024 era de 29,22 billones a finales de 2029, un 74,1 % más (Preqin, 18 de septiembre de 2024, en inglés). Gran parte está en manos de instituciones, aunque Preqin señala que los particulares son una fuente de capital cada vez más importante. Una previsión no es una promesa, y el tamaño de una categoría no dice nada de la calidad de una oferta concreta.
Inversiones alternativas frente a las tradicionales
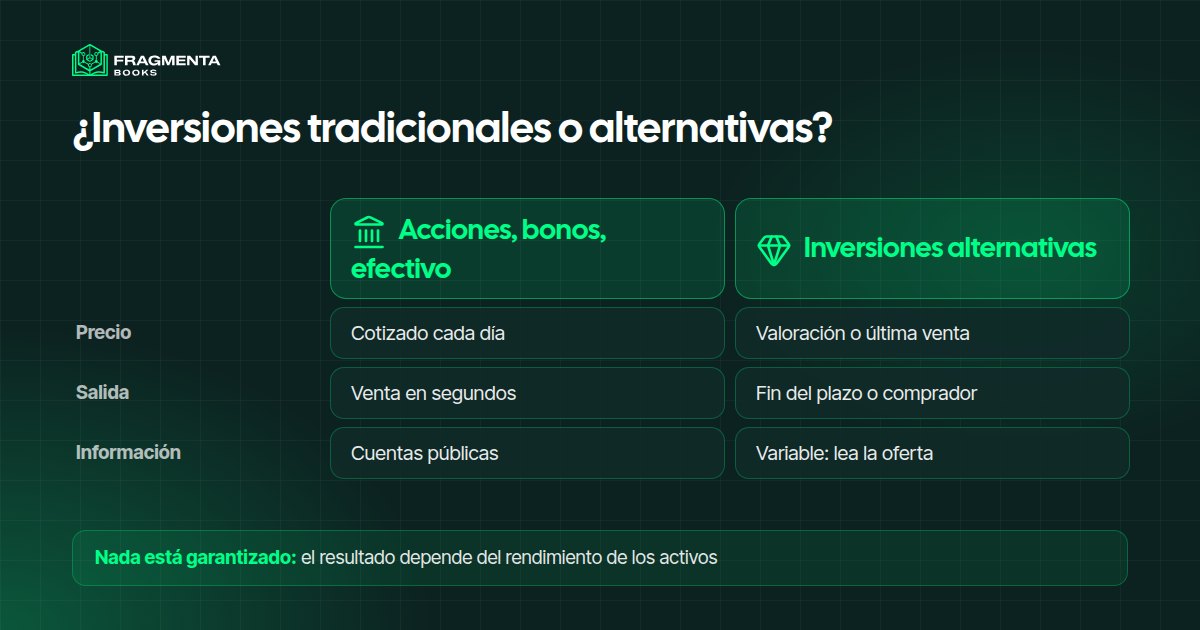
| Tradicionales (acciones, bonos, efectivo) | Inversiones alternativas | |
|---|---|---|
| Precio | Cotizado cada día en bolsa | Fijado por valoración o por la última operación |
| Salida | Normalmente una venta en segundos | A menudo al final de un plazo, o buscando comprador |
| Información | Cuentas públicas, noticias diarias | Muy variable: el documento de la oferta importa |
| Importe mínimo | Con frecuencia muy pequeño | Desde pequeño (plataformas) hasta muy grande (fondos) |
| Relación con la bolsa | Directa | A veces más débil, nunca nula |
| Regulación | Por lo general bien definida | Mixta: unas ofertas están reguladas y otras no |
Ventajas de las inversiones alternativas
- Diversificación. La FCA británica la explica como repartir el dinero entre distintos productos y áreas para depender menos de una sola elección (FCA, Diversification, en inglés). Un activo que paga alquiler, devolución de préstamos o regalías no depende de lo mismo que la cotización de una acción.
- Otras fuentes de pagos. Algunas pagan con alquileres, intereses o regalías, y no solo con una subida de precio.
- Acceso. Las plataformas han reducido el importe de entrada a activos antes reservados a instituciones.
- Vínculo concreto. Muchas personas prefieren entender a qué está ligado su dinero: un edificio, un préstamo, un catálogo de libros.
Límites y riesgos
- Riesgo alto de pérdida. La FCA indica que las inversiones de alto riesgo pueden ofrecer la posibilidad de mayores rentabilidades, pero ponen el dinero en mayor riesgo, hasta poder perderlo todo (FCA, en inglés).
- Poca liquidez. La CNMV señala, a propósito de los fondos de inversión libre, que en general son productos poco líquidos, a veces con un periodo mínimo de permanencia, y que el riesgo que se asume suele ser muy alto (CNMV, otros fondos de inversión).
- Riesgo de valoración. Sin cotización diaria, el precio que usted ve es una estimación.
- Costes. Las comisiones de plataforma, de gestión y de éxito pueden reducir lo que recibe. La CNMV añade que, en estos fondos, la normativa no pone límites máximos a las comisiones.
- Ofertas no reguladas. Compruebe siempre que quien le ofrece el producto está autorizado en su país.
- Concentración. Un solo edificio, un solo cuadro o un solo préstamo puede dominar el resultado.
Cómo abordar una inversión alternativa, paso a paso
- Parta de su situación. Pague primero las deudas caras y conserve una reserva para imprevistos.
- Decida cuánto podría perder sin necesitarlo a corto plazo.
- Entienda qué tiene: un préstamo, una participación, un derecho a pagos o un objeto.
- Identifique la salida antes de entrar: plazo, reglas de transmisión y qué ocurre si nadie quiere comprar.
- Lea los costes y el historial, incluidos retrasos e impagos, no solo el tipo prometido.
- Compruebe la autorización del proveedor ante la CNMV u otro supervisor competente.
- Reparta el importe entre más de un tipo de activo.
¿Inversiones alternativas o una parte de regalías de libros?
Una participación en las regalías de libros es una forma de formar parte de un activo sin gestionarlo. La comparación con otras dos familias muestra qué cambia; ninguna es mejor en general.
| Crowdfunding inmobiliario | Arte y objetos de colección | Participar en una colección de libros en Fragmenta Books | |
|---|---|---|---|
| A qué está ligado el dinero | Un proyecto de construcción o un inmueble en alquiler | Un objeto o un conjunto de objetos | Las regalías netas de una colección de libros en Amazon KDP |
| Qué posee | Un préstamo o una parte de una sociedad del proyecto | El objeto, o una parte de él | Un derecho contractual a una parte de las regalías netas, registrado como tokens |
| Quién lo gestiona | El promotor o el gestor del inmueble | Usted, o un depositario | El fundador, que conserva al menos el 51 % y gestiona los libros |
| Pagos | Intereses o alquileres, si el proyecto cumple | Normalmente solo en la reventa | Distribuciones de regalías cada tres meses, en USDC |
| Cómo salir | A menudo al final del plazo | Buscar comprador | Ofrecer sus unidades a otros miembros mediante transferencias secundarias |
| Riesgos principales | Retrasos, proyectos fallidos, pérdida de capital | Valoración, almacenaje, costes, reventa | Las ventas de libros pueden bajar; las transferencias dependen de otros miembros |
En cada columna los pagos dependen de cómo rinda realmente el activo subyacente, y ninguno está garantizado. Para el caso inmobiliario en detalle, lea crowdfunding inmobiliario: cómo funciona y qué riesgos tiene.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades de participación, registradas como tokens en la blockchain Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la billetera del participante. Cada participación incluye además las copias digitales de los libros de la colección.
Antes de participar puede leer las cifras: cada página de colección publica los registros mensuales de regalías, con los informes originales de KDP adjuntos. En Amazon KDP, las regalías de un eBook son del 35 % o del 70 % del precio de lista según la opción elegida (ayuda de Amazon KDP). Las regalías pasadas no garantizan las futuras.
Quien quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias; los derechos pasan al nuevo titular con un Assignment & Novation Agreement. Para ver cómo se eligen las colecciones, lea el proceso de evaluación; para otra vía hacia un activo en línea, lea cómo comprar una web; y para la tecnología de los tokens, qué es RWA.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique su lugar de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, directamente en el sitio.
- Conecte una billetera, o cree una en pocos clics.
- Firme el Licensing Participation Agreement en línea.
- Pague con tarjeta o por transferencia bancaria. Una vez confirmado el pago, los tokens se envían a su billetera.
Lista de comprobación: qué revisar antes de cualquier inversión alternativa
- ¿Qué tengo, y está escrito en un contrato que he leído?
- ¿Quién gestiona el activo, y qué gana si sale mal?
- ¿Cómo salgo, y cuánto puede tardar?
- ¿Cuáles son todos los costes, ahora y más adelante?
- ¿Está regulada la oferta, y figura el proveedor en un registro oficial?
- ¿Cuál es el historial, con retrasos y pérdidas, no solo éxitos?
- ¿La promesa es demasiado buena para ser verdad? Una rentabilidad alta prometida siempre va unida a un riesgo alto.
- ¿Puede este importe quedarse intacto durante años?
Preguntas frecuentes
¿Qué son las inversiones alternativas?
Son inversiones en activos distintos de las acciones, los bonos y el efectivo, como proyectos inmobiliarios, empresas no cotizadas, arte, préstamos entre particulares o regalías. Difieren mucho en riesgo, costes y facilidad de venta.
¿Qué ejemplos de inversiones alternativas hay?
Capital privado, fondos de cobertura, crowdfunding inmobiliario, préstamos entre particulares, arte, vino, coches clásicos, infraestructuras, regalías de música o de libros y criptoactivos. Cada una tiene sus reglas y sus riesgos.
¿Son seguras las inversiones alternativas?
No por defecto. La FCA advierte de que las de alto riesgo pueden hacer perder todo el dinero y son más difíciles de vender, y la CNMV describe los fondos de inversión libre como productos poco líquidos con un riesgo que suele ser muy alto. La seguridad depende de la oferta concreta, del proveedor y del importe.
¿Por qué elige la gente inversiones alternativas?
Sobre todo para diversificar: activos que no se mueven como la bolsa pueden suavizar el conjunto. Algunas personas también quieren entender a qué está ligado su dinero.
¿Se pueden vender rápido las inversiones alternativas?
A menudo no. Muchas quedan bloqueadas durante un plazo, y otras solo se venden si aparece un comprador. Revise las reglas de salida antes de comprometerse.
¿Dónde encajan las regalías de libros?
Una parte de regalías de libros es otro tipo de participación en un activo: el fundador gestiona los libros y las distribuciones de regalías siguen sus ventas reales. Los pagos dependen de ese resultado y no están garantizados.
Fuentes
- Wikipedia, Inversión alternativa y Fondo de cobertura.
- CNMV, Otros fondos de inversión: fondos de inversión libre, liquidez, comisiones, riesgo.
- FCA (Reino Unido), Understanding high-risk investments y Diversification (en inglés).
- Preqin, Preqin forecasts global alternatives AUM to rise to $29.22tn by 2029 (18 de septiembre de 2024, en inglés).
- Ayuda de Amazon KDP, Regalías de eBooks.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes originales de KDP de cada colección.
Sobre el autor
El equipo de Fragmenta Books
El equipo detrás de Fragmenta Books. Seleccionamos colecciones de libros publicados en Amazon, abrimos una parte de sus regalías a los participantes mediante contratos legales y registramos cada participación como un token en la blockchain Base.