Inversiones que generan ingresos pasivos: opciones
El equipo de Fragmenta Books · Publicado el Oct 29, 2026
Las inversiones que generan ingresos pasivos son activos que le pagan dinero a intervalos regulares, en forma de intereses, dividendos, alquileres o regalías, sin que usted tenga que trabajar por cada pago. Casi ninguna es del todo pasiva y ninguna garantiza una cantidad: cada cuánto llega el dinero y cuánto depende del activo, de la persona o la empresa que está detrás y, en algunos casos, de los tipos de interés del banco central.
En resumen
- Las opciones habituales son las cuentas y depósitos a plazo, los bonos, las acciones y fondos con dividendos, las SOCIMI y otros fondos inmobiliarios, los préstamos y el crowdfunding, y las regalías.
- Pagan con ritmos distintos: cada mes, cada trimestre, dos veces al año o una vez al año. Un pago mensual es una característica del producto, no una señal de seguridad.
- «Pasivo» es relativo. Elegir, comprobar y seguir un activo lleva tiempo, y algunas opciones le dejan trabajo real.
- Los pagos pueden bajar o detenerse. Conviene comprobar siempre que la plataforma o el intermediario estén autorizados.
- Una participación en las regalías de libros es una opción entre otras, y los pagos dependen de cómo se vendan realmente los libros.
¿Qué son las inversiones que generan ingresos pasivos?
Aquí, una inversión es dinero o un derecho que usted pone a trabajar para que le pague por el camino. El ingreso pasivo suele describirse como el que se obtiene con poco o ningún trabajo para mantenerlo, y la palabra «poco» pesa mucho: leer las condiciones de un bono, reequilibrar un fondo o vigilar el alquiler de un inquilino requiere atención, aunque nadie le pida presencia diaria.
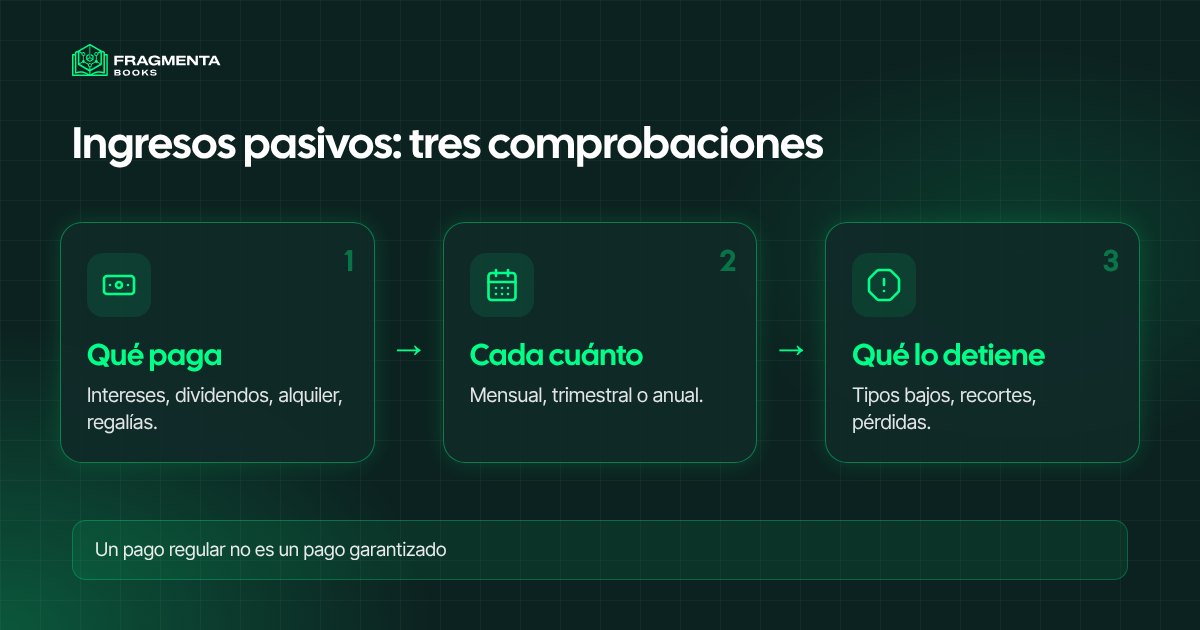
Dos preguntas separan una buena elección de una esperanzada. La primera: ¿qué le paga? Los intereses de un prestatario, el dividendo de una empresa que decide darlo, el alquiler de un inquilino o las regalías de lectores y oyentes. La segunda: ¿qué puede detener el pago? Un tipo de interés más bajo, un dividendo recortado, un local vacío, un préstamo que no se devuelve, un libro que vende menos. Si no sabe responder a ambas, todavía no sabe qué está comprando. Comparamos las grandes familias en activos que generan ingresos y ampliamos la vista en cómo generar ingresos pasivos.
Las principales inversiones con pagos regulares
Cuentas de ahorro y depósitos a plazo
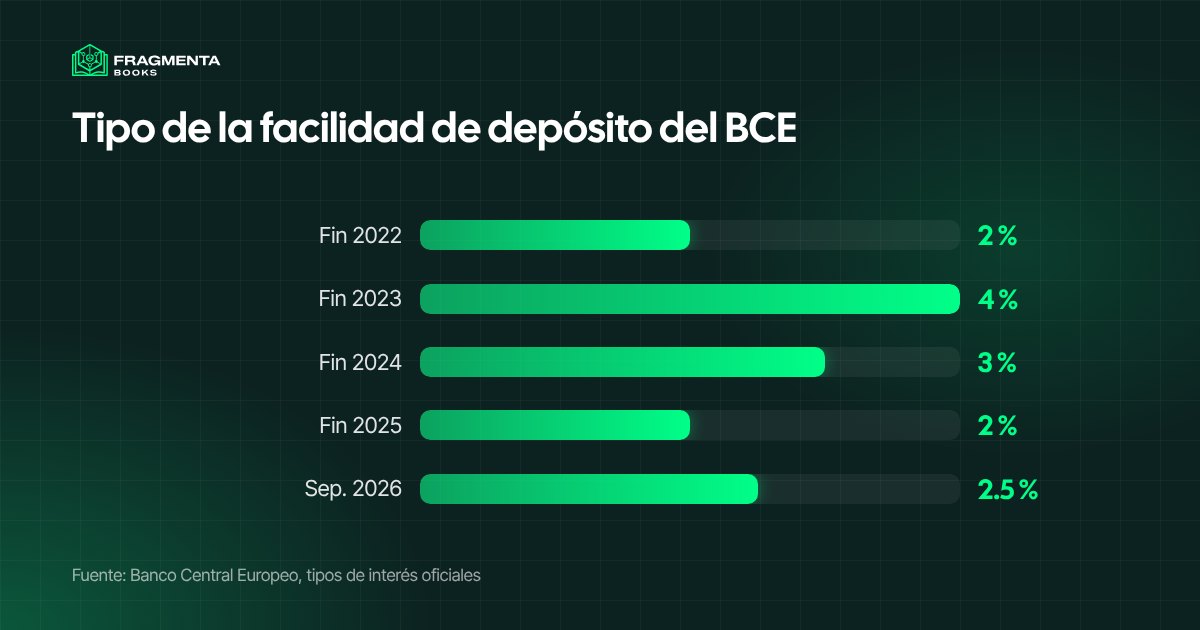
Presta dinero a un banco y este le paga intereses: cada mes, cada año o al final de un plazo fijo, según el producto. Casi no hay nada que hacer, pero la remuneración sigue los tipos del banco central. El tipo de la facilidad de depósito del Banco Central Europeo es del 2,50 % desde el 16 de septiembre de 2026 (BCE). Lo que le paga su banco lo fija el propio banco y se mueve con esos tipos.
El historial muestra la rapidez del cambio. Según el BCE, ese tipo era del 2,00 % a finales de 2022, del 4,00 % a finales de 2023, del 3,00 % a finales de 2024 y del 2,00 % a finales de 2025. Quien contaba con los intereses de un depósito vio cómo la posible remuneración se duplicaba y luego retrocedía. El Banco de España ofrece materiales de educación financiera sobre productos bancarios y finanzas personales (Banco de España).
Bonos
Un bono es un préstamo a un Estado o a una empresa que paga un interés fijo, el cupón, normalmente una vez al año, y devuelve el importe al final. El pago se conoce de antemano, lo que facilita planificar. Los riesgos: que el emisor no pague, y que el precio baje si vende antes del vencimiento cuando los tipos han subido.
Acciones y fondos con dividendos
Algunas empresas reparten parte de su beneficio entre los accionistas, a menudo una o dos veces al año. Un dividendo es una decisión, no una obligación: la empresa puede recortarlo o suprimirlo. Los ingresos de este tipo tributan, y los costes de un fondo se suman a la factura.
SOCIMI y fondos inmobiliarios
Una SOCIMI es una sociedad que posee inmuebles para alquilar y reparte buena parte de sus rentas entre sus accionistas. No gestiona usted ningún edificio, pero el pago sigue los alquileres, las vacantes y el coste de la financiación, y el precio de una cotizada cambia a diario.
Préstamos y crowdfunding
El préstamo entre particulares y el crowdfunding inmobiliario pagan intereses o una parte de los alquileres a través de una plataforma, a menudo cada mes o al terminar el proyecto. Las cantidades de entrada son menores, pero un proyecto puede fracasar y usted puede perder una parte del dinero o todo. Compruebe que la plataforma esté autorizada y supervisada. Más en crowdlending y crowdfunding inmobiliario.
Regalías
Un libro, una canción o una patente pueden seguir generando dinero después de crearse. Amazon KDP permite a los autores elegir entre el 35 % y el 70 % de regalías en los libros electrónicos (ayuda de Amazon KDP), y el dinero llega según las ventas, no según un calendario. Nuestras guías sobre invertir en regalías y cuánto gana un escritor por libro entran en detalle.
Las opciones comparadas
| Ritmo de pago | Quién trabaja | Qué puede detener el pago | Cómo salir | |
|---|---|---|---|---|
| Cuentas y depósitos a plazo | Cada mes, cada año o al vencimiento | Casi nadie | Bajan los tipos, quiebra de un banco (con límites) | Retirar o esperar al plazo |
| Bonos | Normalmente una vez al año | Usted, para elegir y seguir | El emisor no paga | Vender o esperar al vencimiento |
| Acciones y fondos con dividendos | Una o dos veces al año | Usted, para elegir y seguir | Dividendo recortado, cae el precio | Vender, normalmente rápido |
| SOCIMI y fondos inmobiliarios | A menudo cada trimestre | La gestora | Vacantes, mayor coste de financiación | Vender, si cotiza |
| Préstamos y crowdfunding | Cada mes o al final del proyecto | La plataforma y el prestatario | Fallo del prestatario o del proyecto | Según la plataforma |
| Regalías | Sigue las ventas | El titular de la obra | Bajan las ventas | Conservar o vender los derechos |
En todas las filas el pago no está garantizado. Un producto que promete un pago alto y regular sin riesgo es, por sí solo, una señal de alerta.
Ventajas y límites
Ventajas
- Dinero que no depende de sus horas. Un segundo flujo de pagos le da más de una fuente de ingresos.
- Un ritmo con el que contar. Los pagos regulares ayudan a llevar un presupuesto, y algunos productos anuncian sus fechas por adelantado.
- Distintos puntos de entrada. Hay opciones para pequeños ahorros y para sumas mayores.
Límites
- Nunca garantizado. Los intereses siguen a los tipos, los dividendos a los resultados, las regalías a las ventas.
- No exento de esfuerzo. Elegir y comprobar un activo es trabajo, y algunas opciones piden atención continua.
- Costes e impuestos. Las comisiones y los impuestos pueden llevarse una parte visible de lo que recibe.
- Salir puede tardar. Un préstamo a plazo o un inmueble no siempre se convierte pronto en dinero.
- Regular no significa seguro. Un pago mensual dice cada cuánto, no con qué probabilidad.
En nuestra experiencia publicando libros en Amazon, un ingreso que parece regular a lo largo de un año es la suma de muchos meses desiguales y de muchos títulos distintos. Por eso desconfiamos de cualquier producto que muestre una línea perfectamente lisa.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes. El fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades registradas como tokens en la cadena de bloques Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la cartera del participante. Cada participación incluye las copias digitales de los libros de la colección.
Cada página de colección publica los registros mensuales de regalías, con los informes originales de KDP adjuntos, para que pueda leer el pasado antes de decidir. El pasado no dice cómo serán las regalías futuras, y las distribuciones dependen de cómo se vendan realmente los libros. Quien quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias, que dependen de que otros miembros las quieran. Para saber cómo se eligen las colecciones, lea el proceso de evaluación, y para las ofertas actuales consulte las colecciones de libros abiertas.
Este vídeo de un titular CFA explica por qué la mayoría de las ideas de ingresos pasivos exigen mucho capital o trabajo y por qué las promesas de dinero fácil piden cautela.

Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique sus datos de residencia.
- Verifique su identidad (KYC) con un documento y un selfi, directamente en el sitio.
- Conecte una cartera, o cree una en pocos clics.
- Firme en línea el Licensing Participation Agreement.
- Pague con tarjeta o transferencia. Una vez confirmado el pago, los tokens se envían a su cartera.
Lista de comprobación: qué revisar antes de elegir
- ¿Qué me paga, y qué tiene que ocurrir para que llegue el pago?
- ¿Cada cuánto, y la fecha es fija o depende de los resultados?
- ¿Quién hace el trabajo, y qué pasa si lo deja?
- ¿Qué costes e impuestos recaen sobre lo que recibo?
- ¿Puedo leer los pagos pasados, incluidos los meses flojos?
- ¿Cómo salgo, cuánto tarda y cuánto cuesta?
- ¿La promesa es demasiado buena? Un pago estable y alto sin riesgo no existe.
- ¿Está todo en un solo sitio? Repartir entre varios activos reduce el peso de un fallo aislado.
Para quién es
Los activos con pagos regulares encajan con quien quiere un segundo flujo de dinero junto a su trabajo o su pensión, siempre que la elección se ajuste a la cantidad, el tiempo y la paciencia que realmente tiene.
- Un ahorrador que busca tranquilidad: mantiene parte del dinero en depósitos y bonos, acepta pagos más bajos y sabe, a cambio, qué llega y cuándo.
- Una persona que quiere aprender y seguir: forma una pequeña posición en fondos con dividendos, la revisa cada trimestre y convive con pagos que pueden recortarse.
- Quien prefiere los inmuebles sin inquilinos: mira las SOCIMI o el crowdfunding, que ahorran las reparaciones, siempre que pueda dejar el dinero quieto unos años.
- Un lector curioso por la creación: se interesa por las regalías, de libros a música, y quiere leer los registros mensuales de un activo antes de participar.
Términos clave
- Cupón: el interés fijo que paga un bono, normalmente una o dos veces al año.
- Dividendo: parte del beneficio de una empresa que se paga a sus accionistas y que la empresa puede reducir o suprimir.
- SOCIMI: sociedad cotizada que posee inmuebles en alquiler y reparte buena parte de las rentas entre sus accionistas.
- Rentabilidad: el pago anual en relación con el precio pagado; cambia cuando cambian el precio o el pago.
- Liquidez: la rapidez, y el coste, con que un activo puede volver a convertirse en dinero.
- Diversificación: repartir el dinero entre distintos activos para que un fallo pese menos.
Preguntas frecuentes
¿Cuáles son las mejores inversiones para ingresos pasivos?
No hay una sola. Los depósitos y los bonos del Estado suelen ser lo más estable y pagan menos, los fondos con dividendos y los inmobiliarios pagan más con oscilaciones de precio, y los préstamos o el crowdfunding pagan aún más con riesgo de pérdida. La elección correcta depende de la cantidad, del tiempo y de lo que pueda permitirse perder.
¿Qué inversiones pagan cada mes?
Algunas cuentas de ahorro, ciertos fondos y algunas plataformas de préstamo pagan cada mes, mientras que la mayoría de los bonos y las acciones pagan una o dos veces al año. Un pago mensual describe el ritmo, no la seguridad: compruebe de dónde sale.
¿Los ingresos pasivos son realmente pasivos?
Rara vez del todo. Elegir, comprobar y seguir un activo lleva tiempo, y algunas opciones, como una vivienda alquilada, piden trabajo continuo. Cuanto menos trabajo le deja una opción, más depende de quien lo hace.
¿Cuánto dinero hace falta para estas inversiones?
Depende del tipo. Una cuenta de ahorro puede empezar con cualquier cantidad, un fondo con una pequeña, y una vivienda exige entrada y gastos. Cantidades pequeñas producen pagos pequeños: juzgue una opción por sus condiciones, no por su promesa.
¿Se puede perder dinero con ellas?
Sí. Un préstamo puede no devolverse, un dividendo puede desaparecer, un alquiler puede detenerse, e incluso un depósito puede perder poder adquisitivo si los precios suben más deprisa que los intereses.
¿Dónde encaja una participación en regalías de libros entre estas opciones?
Es un derecho de otra naturaleza: una participación contractual en las regalías netas de libros, gestionados por el fundador. Las distribuciones cada tres meses dependen de cómo se vendan realmente los libros, y nada está garantizado.
Fuentes
- Wikipedia, Bono (finanzas)): cómo funcionan los bonos y los cupones.
- Wikipedia, Dividendo: qué es un dividendo y cómo se decide.
- Wikipedia, SOCIMI: cómo funcionan las sociedades cotizadas de inversión inmobiliaria.
- Wikipedia, Ingresos pasivos: la definición de ingresos con poco o ningún trabajo.
- Wikipedia, Liquidez: qué es la liquidez de un activo.
- BCE, Tipos de interés oficiales del BCE: el tipo de la facilidad de depósito y su historial.
- Banco de España, Educación financiera: recursos sobre productos bancarios y finanzas personales.
- Ayuda de Amazon KDP, Regalías de libros electrónicos.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes originales de KDP de cada colección.
Sobre Fragmenta Books
Fragmenta Books es una plataforma gestionada por Tech Go Ltd, una empresa registrada en Inglaterra y Gales (número de empresa 14776862), fundada en 2023 y con sede en Brentford, Reino Unido. Permite participar en las regalías netas de colecciones de libros publicadas en Amazon KDP y Audible: cada derecho de participación nace de un acuerdo legal y queda registrado como token en la blockchain Base; la parte de las regalías que corresponde a cada participante se paga cada trimestre en USDC.
Fragmenta Books nació de la unión de tres equipos: emprendedores editoriales con más de 10 años de experiencia en Amazon y Audible, un equipo de desarrolladores blockchain con 6 años de experiencia en tokenización de activos reales (RWA) y un equipo legal especializado en tokenización RWA a nivel internacional.
Contacto
- Correo electrónico: info@fragmentabooks.com
- Plataforma: Fragmenta Books
- Empresa: Tech Go Ltd — número de empresa 14776862
- Dirección: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom