Crowdinvesting Plattformen vergleichen: 8 Prüfpunkte
Das Team von Fragmenta Books · Veröffentlicht am Oct 18, 2026
Wer Crowdinvesting Plattformen für Immobilien vergleichen will, sollte nicht beim beworbenen Zins anfangen, sondern der Reihe nach prüfen: Ist die Plattform zugelassen, was halten Sie tatsächlich, welche Verzugs- und Ausfallzahlen veröffentlicht sie, wie ist das Darlehen besichert, was kostet es, wie lange ist das Geld gebunden und ist ein vorzeitiger Ausstieg möglich? Zwei Plattformen können dasselbe Foto eines Hauses zeigen und Ihnen sehr unterschiedliche Rechte geben. Dieser Leitfaden nennt acht Prüfpunkte, die für jede Plattform gelten, ohne eine davon zu ranken: BaFin, AMF und FCA sagen dasselbe mit anderen Worten, nämlich dass jedes Angebot für sich gelesen werden muss.
Kurz gesagt
- Vergleichen Sie Plattformen anhand von acht Punkten: Zulassung, Ihre Rechte, Verzugs- und Ausfallbilanz, Sicherheiten, Kosten, Laufzeit, Ausstieg und Streuung.
- Die Zulassung kommt zuerst: Suchen Sie die Plattform in den Verzeichnissen der Aufsicht.
- Der beworbene Zins ist die unzuverlässigste Zahl. Die französische Aufsicht AMF hat gezeigt, dass von Plattformen veröffentlichte Verzugsstatistiken die Häufigkeit von Verzögerungen unterschätzen können.
- In der EU verpflichtet eine seit 2021 geltende Verordnung die Plattformen zu einem Anlegerinformationsblatt und zur Veröffentlichung der Ausfallquoten von Krediten über mindestens 36 Monate.
- Immobilien-Crowdinvesting ist nur eine Art, an einem Vermögenswert teilzuhaben: Der letzte Abschnitt vergleicht es mit einem Anteil an Buchtantiemen.
Was ist eine Immobilien-Crowdinvesting-Plattform?
Eine Immobilien-Crowdinvesting-Plattform ist eine Website, die kleine Beträge vieler Menschen einsammelt und in Immobilienprojekte leitet, meist als Darlehen an einen Projektentwickler oder als Anteile an einer Projektgesellschaft.
Beim Immobilien-Crowdinvesting beteiligen sich viele Anleger gemeinsam an der Finanzierung von Immobilienprojekten. Die Plattform wählt Projekte aus und stellt sie vor, ist aber nicht der Kreditnehmer: Das Projektrisiko bleibt bei denen, die ihr Geld einsetzen.
Hinter dem Etikett stecken sehr verschiedene Produkte. Laut BaFin läuft Crowdinvesting üblicherweise über Nachrangdarlehen mit fester Verzinsung, bei denen im Insolvenzfall zuerst alle anderen Gläubiger bedient werden; Crowdlending dagegen über nicht nachrangige Darlehen, wie in unserem Leitfaden zu P2P-Krediten beschrieben. Klären Sie zuerst, was jede Plattform anbietet, denn dieselben Prüfungen bedeuten je nach Produkt etwas anderes.
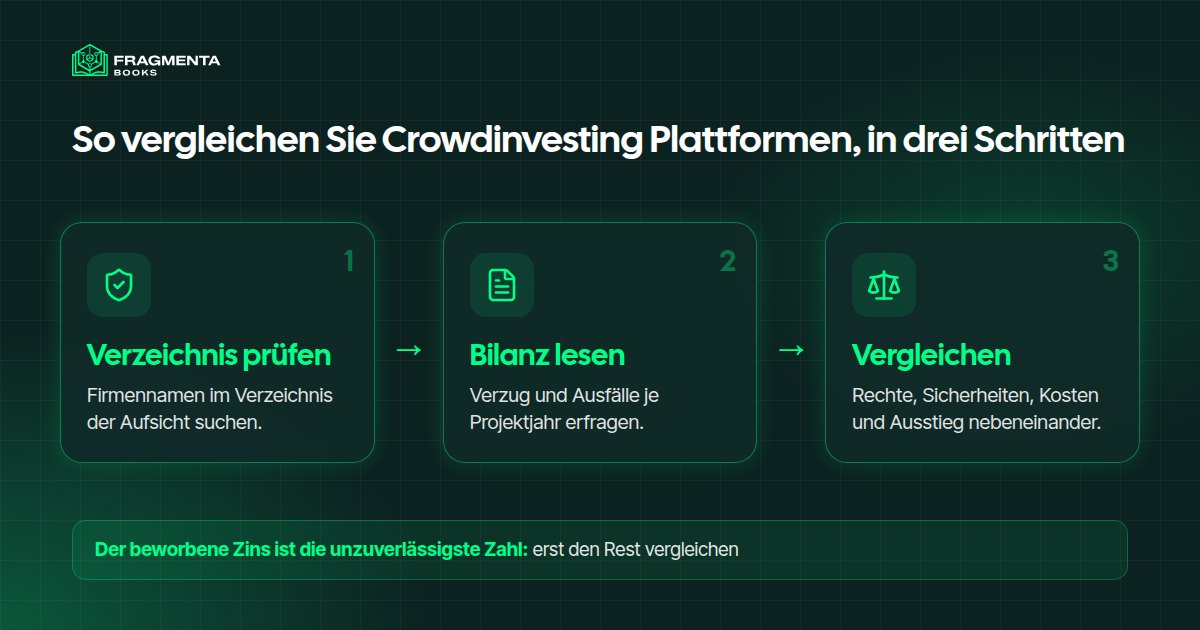
Die acht Prüfpunkte, um Crowdinvesting Plattformen zu vergleichen
Die Tabelle stellt die acht Punkte nebeneinander. Wenden Sie sie auf jede Plattform Ihrer Auswahl an und halten Sie die Antworten an einem Ort fest.
| Prüfpunkt | Worauf Sie achten | Warnsignal |
|---|---|---|
| 1. Zulassung | Die Plattform steht unter ihrem genauen Firmennamen im Verzeichnis der Aufsicht | Nur ein Logo oder ein Satz auf der Startseite |
| 2. Ihre Rechte | Nachrangdarlehen, Darlehen oder Anteil? Wer ist der Kreditnehmer? | Sie können nicht sagen, wer Ihnen das Geld schuldet |
| 3. Verzug und Ausfall | Zahlen je Projektjahr, nicht ein einziger Durchschnitt | Nur „keine Ausfälle“ oder nur die besten Projekte |
| 4. Sicherheiten | Eine Grundschuld? In welchem Rang, und wer setzt sie durch? | Eine „Garantie“ ohne Details |
| 5. Kosten | Wer zahlt die Plattform, wie viel und wann | Gebühren, die bei Verzug des Projekts steigen |
| 6. Laufzeit | Geplante Dauer und was bei einer Verlängerung gilt | Verlängerung nach Wahl des Entwicklers |
| 7. Ausstieg | Können Sie verkaufen, und mit welcher Verzögerung? | Kein Ausstieg vor Laufzeitende |
| 8. Streuung | Wie viele Projekte und Entwickler stehen hinter der Plattform | Wenige große Projekte prägen die Ergebnisse |
Zulassung und Rechte
Beginnen Sie mit den Verzeichnissen. In der EU brauchen Plattformen eine Zulassung als Schwarmfinanzierungsdienstleister nach der Verordnung (EU) 2020/1503 durch ihre nationale Aufsicht, in Deutschland die BaFin. Eine Zulassung macht ein Projekt nicht sicher; sie sagt Ihnen, dass Informations- und Verhaltensregeln gelten. Lesen Sie danach den Vertrag, nicht die Startseite: Ein Nachrangdarlehen an eine Projektgesellschaft und ein Anteil geben unterschiedliche Rechte, wenn das Projekt scheitert. Die BaFin warnt, dass die Risiken des Crowdinvestings bis zum Totalverlust des eingesetzten Geldes reichen können.
Bilanz und Sicherheiten
Die Verzugs- und Ausfallbilanz ist der Punkt, den die meisten überspringen und der am meisten verrät: Fragen Sie nach Zahlen je Projektjahr. Eine Grundschuld, also ein im Grundbuch eingetragenes Pfandrecht an der Immobilie, klingt beruhigend, hängt aber von Rang und Durchsetzung ab. Die BaFin schreibt ausdrücklich: Auch wenn Immobilienprojekte mit einer Besicherung, etwa in Form einer nachrangigen Grundschuld, beworben werden, schützt das nicht vor einem möglichen Totalverlust, und scheitert ein Projekt, haben Sie keinen Zugriff auf die Immobilie. Die AMF stellt fest, dass frühe Plattformkredite oft nachrangig und ohne echte Sicherheiten waren.
Kosten, Laufzeit, Ausstieg und Streuung
Plattformen werden meist vom Projektinhaber bezahlt; lesen Sie, wer was zahlt und was die Plattform verdient, wenn sich ein Projekt verspätet. Eine Projektlaufzeit ist ein Plan, kein Versprechen. Zählen Sie schließlich Projekte und Entwickler: Eine Plattform, deren Ergebnisse an wenigen großen Projekten hängen, verhält sich anders als eine mit vielen kleinen.
Was die Plattform Ihnen zeigen muss (EU-Regeln)
In der EU gibt Ihnen die Verordnung (EU) 2020/1503 einen Teil dieser Informationen per Gesetz. Für nicht kundige Anleger (Privatpersonen ohne einschlägige Berufserfahrung) verpflichtet sie Plattformen dazu,
- vor dem vollen Zugang zu Projekten Ihre Kenntnisse und Ihre Verlustfähigkeit zu prüfen (Artikel 21);
- Ihnen für jedes Angebot ein vom Projektinhaber erstelltes Anlagebasisinformationsblatt zu geben (Artikel 23);
- Ihnen eine vorvertragliche Bedenkzeit von vier Kalendertagen einzuräumen, in der Sie ohne Begründung widerrufen können (Artikel 22);
- als Vermittler von Krediten jährlich ihre Ausfallquoten über mindestens die vorangegangenen 36 Monate zu veröffentlichen (Artikel 20).
Die Verordnung gilt seit dem 10. November 2021 und erfasst Angebote bis zu 5 Millionen Euro je Projekt über 12 Monate, laut Zusammenfassungen von Kanzleien wie Loyens & Loeff (auf Englisch).
Die Zahl, die den Blick auf Plattform-Ergebnisse verändert
Wie eine Plattform Verzögerungen zählt, ist so wichtig wie die Zahl selbst. Im Februar 2025 veröffentlichte die französische Aufsicht AMF eine Analyse der zehn größten französischen Immobilien-Crowdfunding-Plattformen (auf Englisch): Rund 30 % der laufenden Projekte waren am 31. März 2024 im Verzug. In ihrer vollständigen Studie (auf Französisch) ergänzt die AMF, dass die von Plattformen veröffentlichten Statistiken nur laufende Projekte erfassen: Ein Projekt, das mit großer Verspätung zurückgezahlt wurde, gilt als „vollständig zurückgezahlt“. Werden verspätete Rückzahlungen einbezogen, steigt der Anteil verspäteter Beträge bei den 2019 finanzierten Projekten von 15,2 % auf 60,2 %, davon 42 % Verzögerungen von mehr als sechs Monaten; 8,8 % der Projekte befanden sich in einem Kollektiv- oder Gerichtsverfahren.
Nebeneinander gestellt, ergeben die beiden Zählweisen ein ganz anderes Bild derselben Projekte: 15,2 % der 2019 finanzierten Beträge waren nach der Methode der Plattformen im Verzug, 60,2 %, wenn verspätete Rückzahlungen mitgezählt werden.
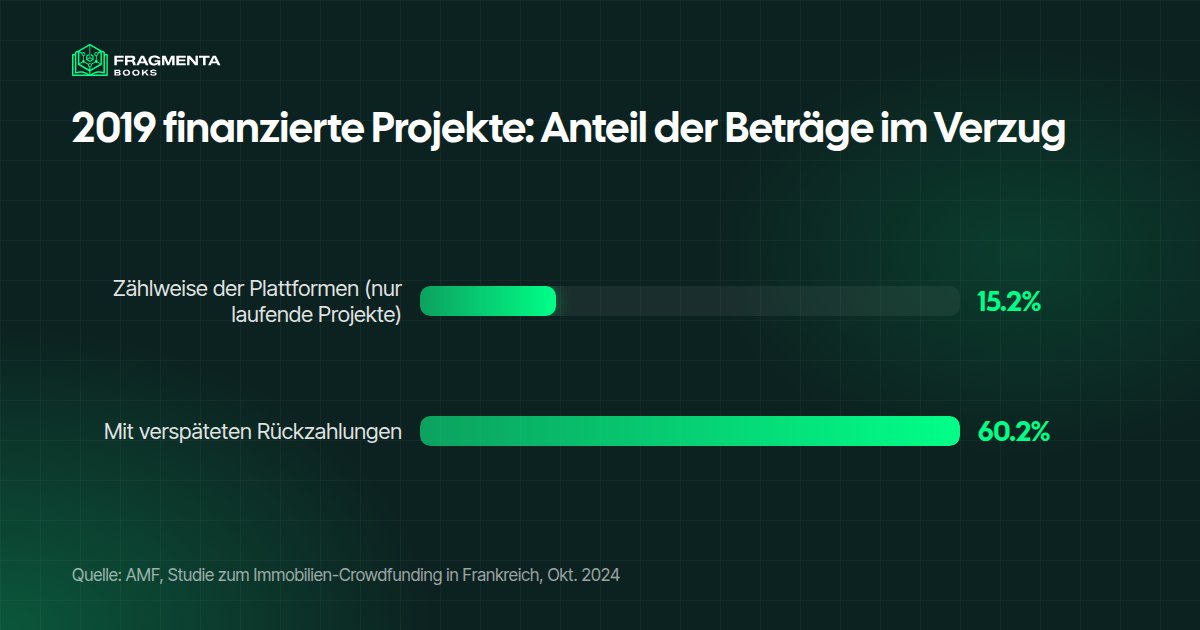
Die Lehre gilt für jede Plattform, auch in Deutschland: Fragen Sie, ob die Verzugsquote nur laufende oder alle Projekte einschließt, zurückgezahlte eingeschlossen.
Weil wir jeden Monat unsere Tantiemenberichte von KDP und ACX lesen, kennen wir dieselbe Lektion von der anderen Seite: Die Einnahmen aus einem realen Vermögenswert schwanken von Monat zu Monat, und derselbe Katalog kann stark oder schwach aussehen, je nachdem, welche Monate eine Zahl umfasst. Eine Erfolgsbilanz sagt wenig, solange Sie den Zeitraum und die Methode dahinter nicht kennen.
In diesem CNBC-Beitrag beleuchtet Hugh Son die Immobilienprojekte der Plattform Yieldstreet, von denen mehrere für ihre Kunden mit einem Totalverlust endeten.

Wo Sie ansetzen können: Plattformen mit ihren eigenen Worten
Das sind weder Empfehlungen noch ein Ranking. Es sind Beispiele dafür, wie Plattformen ihren eigenen Status auf ihrer Website beschreiben, damit Sie wissen, was Sie im Verzeichnis prüfen müssen.
- Deutschland. Exporo gibt an, dass eine Gesellschaft der Gruppe als eines der ersten Unternehmen in Deutschland von der BaFin die Erlaubnis zur Erbringung von Schwarmfinanzierungsdienstleistungen erhalten hat.
- Frankreich. Homunity bezeichnet sich als von der AMF zugelassene Plattform und warnt auf der Startseite vor Kapitalverlust-, Liquiditäts- und Verzugsrisiko.
- Großbritannien. CrowdProperty beschreibt sich als auf Immobilienentwicklung spezialisierter Kreditgeber, der von der FCA zugelassen und reguliert ist.
- Spanien. Urbanitae und wecity stellen sich als von der CNMV zugelassene Anbieter von Schwarmfinanzierungsdienstleistungen vor.
Jede Aussage ist ein Ausgangspunkt: Bestätigen Sie sie im Verzeichnis der Aufsicht, bevor Sie Geld überweisen.
Vorteile und Grenzen des Vergleichs
Was der Vergleich bringt:
- Eine Auswahl, die Sie begründen können: Sie wissen, warum jede Plattform darauf steht.
- Frühe Warnsignale: Fehlende Bilanzen, unklare Rechte oder vage Sicherheiten fallen auf, bevor Sie Geld einsetzen.
Was er nicht kann:
- Er sagt kein Projekt voraus. Auch eine gut geführte Plattform kann ein Projekt listen, das scheitert.
- Er beruht auf dem, was Plattformen veröffentlichen, und die AMF zeigt, dass solche Zahlen Verzögerungen unterschätzen können.
- Er beseitigt die Hauptrisiken nicht: Verzug, Kapitalverlust und jahrelang gebundenes Geld bleiben möglich.
Immobilien-Crowdinvesting oder Anteil an Buchtantiemen?
Die Wahl der Plattform ist die zweite Frage. Die erste ist, ob Sie an dieser Art von Vermögenswert teilhaben möchten. Die Tabelle vergleicht Immobilien-Crowdinvesting mit der Beteiligung an Buchtantiemen; keines ist grundsätzlich besser.
| Immobilien-Crowdinvesting-Plattform | Teilnahme an einer Buchkollektion bei Fragmenta Books | |
|---|---|---|
| Woran das Geld hängt | Ein Immobilienprojekt oder eine Mietimmobilie | Die Netto-Tantiemen einer Kollektion von Büchern auf Amazon KDP |
| Was Sie halten | Ein Darlehen oder Anteile an einer Projektgesellschaft | Ein vertragliches Recht auf einen Anteil an den Netto-Tantiemen, als Token erfasst |
| Wer führt es | Entwickler oder Immobilienverwalter | Der Gründer, der mindestens 51 % behält und die Bücher betreut |
| Typische Dauer | Eine Projektlaufzeit, oft ein bis fünf Jahre | Keine feste Laufzeit: Die Tantiemen folgen dem Verkauf der Bücher |
| Zahlungen | Zinsen oder Mieten, wenn das Projekt liefert | Tantiemen-Ausschüttungen alle drei Monate, in USDC |
| Ausstieg | Oft nur am Laufzeitende | Einheiten anderen Mitgliedern über Sekundärübertragungen anbieten |
| Was Sie vorher lesen können | Informationsblatt und die Bilanz der Plattform | Monatliche Tantiemen-Aufstellungen und ursprüngliche KDP-Berichte auf jeder Kollektionsseite |
| Hauptrisiken | Verzug, gescheiterte Projekte, Kapitalverlust | Buchverkäufe können sinken; Übertragungen hängen von anderen Mitgliedern ab |
In beiden Fällen hängt das, was Sie erhalten, davon ab, wie sich der zugrunde liegende Vermögenswert tatsächlich entwickelt; nichts ist garantiert.
So funktioniert es bei Fragmenta Books
Fragmenta Books bündelt auf Amazon KDP veröffentlichte Bücher zu Kollektionen und öffnet bis zu 49 % ihrer Netto-Tantiemen für Teilnehmer; der Gründer behält mindestens 51 % und betreut die Bücher weiter. Jede Beteiligung ist in Beteiligungseinheiten aufgeteilt, als Token auf der Base-Blockchain erfasst, und die Tantiemen-Ausschüttungen kommen alle drei Monate in USDC direkt in die Wallet des Teilnehmers. Jede Beteiligung enthält außerdem die digitalen Ausgaben der Bücher der Kollektion.
Vor der Teilnahme können Sie die Zahlen lesen: Jede Kollektionsseite veröffentlicht die monatlichen Tantiemen-Aufstellungen, mit den ursprünglichen KDP-Berichten im Anhang. Bei Amazon KDP betragen die eBook-Tantiemen je nach gewählter Option 35 % oder 70 % des Listenpreises (Amazon KDP Hilfe). Frühere Tantiemen garantieren keine künftigen.
Wer aussteigen möchte, kann seine Einheiten anderen verifizierten Mitgliedern über Sekundärübertragungen anbieten; die Rechte gehen mit einem Assignment & Novation Agreement auf den neuen Inhaber über. Wie Kollektionen ausgewählt werden, lesen Sie im Bewertungsprozess. Um jedes Modell einzeln zu verstehen, lesen Sie wie Immobilien-Crowdinvesting funktioniert, den Leitfaden zu Immobilienanteilen und den Überblick über alternative Anlagen.
So nehmen Sie an einer Buchkollektion teil, Schritt für Schritt
- Wählen Sie eine Kollektion unter den offenen Buchkollektionen und die Zahl der Einheiten.
- Legen Sie Ihr Konto an und tragen Sie Ihre Wohnsitzdaten ein.
- Verifizieren Sie Ihre Identität (KYC) mit Ausweis und Selfie, direkt auf der Website.
- Verbinden Sie eine Wallet oder erstellen Sie in wenigen Klicks eine.
- Unterzeichnen Sie das Licensing Participation Agreement online.
- Zahlen Sie per Karte oder Überweisung. Nach Zahlungsbestätigung werden die Token an Ihre Wallet gesendet.
Checkliste: Bevor Sie sich für eine Plattform entscheiden
- Verzeichnis: Steht der genaue Firmenname im Verzeichnis der Aufsicht, mit den richtigen Erlaubnissen?
- Rechte: Können Sie in einem Satz sagen, wer Ihnen Geld schuldet und was passiert, wenn er nicht zahlt?
- Bilanz: Veröffentlicht die Plattform Verzugs- und Ausfallzahlen je Projektjahr, einschließlich zurückgezahlter Projekte?
- Sicherheiten: Welche Grundschuld, in welchem Rang, und wer setzt sie durch?
- Kosten: Wer zahlt die Plattform und was verdient sie, wenn ein Projekt sich verspätet?
- Laufzeit und Ausstieg: Wie lange ist das Geld gebunden, und können Sie verkaufen?
- Streuung: Wie viele Projekte und Entwickler stehen hinter den Ergebnissen?
- Ihr Vermögen: Ist es ein Betrag, den Sie verlieren können und nicht kurzfristig brauchen?
Für wen es sich eignet
Diese Vergleichsmethode eignet sich für alle, die sich bereits für Immobilien-Crowdinvesting interessieren und eine Plattform bewusst auswählen wollen.
- Der Einsteiger auf Plattformsuche: geht die acht Prüfpunkte an ein paar Abenden durch und schlägt jede Plattform im Register der Aufsicht nach, bevor er ein Konto eröffnet, statt den höchsten beworbenen Zins zu wählen.
- Die Nutzerin einer Plattform, die eine zweite erwägt: vergleicht die veröffentlichten Verzugs- und Ausfallzahlen, Sicherheiten und Gebühren der neuen Plattform mit der bekannten, um einen überschaubaren Betrag über mehrere Jahre auf mehr Projekte und Projektträger zu verteilen.
- Der Sparer in der EU, der über Grenzen hinweg vergleicht: verlangt von jeder Plattform dasselbe Basisinformationsblatt und dieselbe Ausfallbilanz, die die Regeln von 2021 vorschreiben, gleich aus welchem Land, sofern er die Unterlagen in der Sprache der Plattform lesen kann.
Wichtige Begriffe
- Schwarmfinanzierungsdienstleister: der Begriff der EU-Verordnung 2020/1503 für eine zugelassene Crowdfunding-Plattform.
- Anlagebasisinformationsblatt: das standardisierte Informationsblatt des Projektinhabers zu jedem Angebot, mit Kosten und Risiken.
- Nachrangdarlehen: ein Darlehen, das im Insolvenzfall erst nach allen anderen Gläubigern zurückgezahlt wird.
- Grundschuld: ein im Grundbuch eingetragenes Pfandrecht an einer Immobilie; ihr Rang entscheidet, wer bei einer Verwertung zuerst bedient wird.
- Bedenkzeit: vier Kalendertage, in denen nicht kundige Anleger ein Angebot ohne Begründung widerrufen können.
- Ausfallquote: der Anteil der Darlehen, die nicht wie vereinbart zurückgezahlt werden; Kreditplattformen veröffentlichen sie jährlich über mindestens 36 Monate.
Häufige Fragen
Welche Crowdinvesting Plattform für Immobilien ist die beste?
Es gibt keine beste Plattform für alle, und keine Aufsicht erstellt ein Ranking. Vergleichen Sie jede nach Zulassung, Ihren Rechten, Verzugs- und Ausfallbilanz, Sicherheiten, Kosten, Laufzeit und Ausstieg und wählen Sie die, deren Antworten Sie verstehen.
Wie prüfe ich, ob eine Crowdinvesting-Plattform zugelassen ist?
Suchen Sie den genauen Firmennamen im Verzeichnis der Aufsicht, in Deutschland bei der BaFin. Eine Angabe auf der Website der Plattform reicht nicht.
Sind Immobilien-Crowdinvesting-Plattformen sicher?
Keine Form des Crowdfundings ist ohne Risiko. Die BaFin weist darauf hin, dass die Risiken bis zum Totalverlust des eingesetzten Geldes reichen können, auch bei besicherten Immobilienprojekten.
Was ist ein Anlegerinformationsblatt?
Es ist ein standardisiertes Dokument, das das EU-Recht für jedes Crowdfunding-Angebot verlangt; der Projektinhaber erstellt es, die Plattform stellt es bereit. Es beschreibt das Angebot und seine Risiken: Lesen Sie es, bevor Sie sich entscheiden.
Kann ich meinen Anteil vor Projektende verkaufen?
Manchmal. Einige Plattformen erlauben den Verkauf der Position an andere Anleger, mit Verzögerung, und Sie bekommen womöglich nicht alles zurück. Nicht alle bieten das an.
Gibt es eine Alternative zum Immobilien-Crowdinvesting?
Es gibt andere Formen der Beteiligung, etwa einen Anteil an Buchtantiemen, bei dem der Gründer die Bücher betreut und die Ausschüttungen dem tatsächlichen Verkauf folgen. Zahlungen hängen von dieser Entwicklung ab und sind nicht garantiert.
Quellen
- BaFin, Crowdfunding: Crowdinvesting und Crowdlending, Nachrangdarlehen, Immobilienprojekte, Totalverlust.
- Wikipedia, Immobilien-Crowdinvesting.
- EUR-Lex, Verordnung (EU) 2020/1503: Artikel 20 bis 23 zu Ausfallquoten, Kenntnistest, Bedenkzeit und Anlegerinformationsblatt.
- AMF (Frankreich), Analyse des französischen Immobilien-Crowdfundings (5. Februar 2025, auf Englisch) und die vollständige Studie (auf Französisch): Verzug, nachrangige Kredite, Zählweise der Verzögerungen.
- FCA (Großbritannien), Understanding crowdfunding (auf Englisch): Crowdfunding mit hohem Risiko, Immobilienprojekte, Verkauf einer Position.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12. November 2021, auf Englisch).
- Plattformseiten, zitiert für ihren eigenen Status: Exporo, Homunity, CrowdProperty, Urbanitae und wecity.
- Amazon KDP Hilfe, eBook-Tantiemen.
- Fragmenta Books, offene Buchkollektionen: die monatlichen Tantiemen-Aufstellungen und ursprünglichen KDP-Berichte jeder Kollektion.
Über Fragmenta Books
Fragmenta Books ist eine Plattform der Tech Go Ltd, eines in England und Wales eingetragenen Unternehmens (Handelsregisternummer 14776862), gegründet 2023 mit Sitz in Brentford, Vereinigtes Königreich. Sie ermöglicht die Beteiligung an den Netto-Tantiemen von Buchsammlungen, die auf Amazon KDP und Audible veröffentlicht sind: Jedes Beteiligungsrecht entsteht durch eine rechtliche Vereinbarung und wird als Token auf der Base-Blockchain erfasst; der Anteil an den Tantiemen, der jedem Teilnehmer zusteht, wird jedes Quartal in USDC ausgezahlt.
Fragmenta Books entstand aus dem Zusammenschluss von drei Teams: Verlagsunternehmern mit mehr als 10 Jahren Erfahrung auf Amazon und Audible, einem Team von Blockchain-Entwicklern mit 6 Jahren Erfahrung in der Tokenisierung von Real-World Assets (RWA) und einem Rechtsteam, das weltweit auf RWA-Tokenisierung spezialisiert ist.
Kontakt
- E-Mail: info@fragmentabooks.com
- Plattform: Fragmenta Books
- Unternehmen: Tech Go Ltd — Handelsregisternummer 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom