P2P-Kredite: Funktionsweise, Risiken und Alternativen
Das Team von Fragmenta Books · Veröffentlicht am Oct 15, 2026
P2P-Kredite (Peer-to-Peer-Kredite, auch Crowdlending genannt) sind Darlehen, die Privatpersonen über eine Online-Plattform an andere Privatpersonen oder an Unternehmen vergeben. Sie erhalten Rückzahlungen mit Zinsen, wenn der Kreditnehmer zahlt, und können einen Teil oder das gesamte Geld verlieren, wenn er nicht zahlt. Die deutsche Aufsicht BaFin warnt, dass bei einem Scheitern des Projekts ein Totalverlust droht, und rät nur risikofreudigen Anlegerinnen und Anlegern zu solchen Angeboten.
Kurz gesagt
- Bei P2P-Krediten leihen viele Menschen kleine Beträge an Kreditnehmer, über eine Plattform, die die Darlehen vermittelt und dafür Gebühren erhebt.
- Sie sind Kreditgeber, nicht Eigentümer: Ihre Vergütung sind die Zinsen, und der Kreditnehmer kann in Verzug geraten oder ausfallen.
- Das Geld ist oft bis zum Ende der Laufzeit gebunden. Manche Plattformen erlauben den Weiterverkauf eines Darlehens, aber ohne Garantie.
- Bei einem Nachrangdarlehen werden Sie im Insolvenzfall erst nach allen anderen Gläubigern bedient.
- Es gibt eine andere Form der Beteiligung, die nicht davon abhängt, dass ein Kreditnehmer zurückzahlt: ein Anteil an Buchtantiemen (siehe den Vergleich unten).
Was sind P2P-Kredite?
Crowdlending ist die über das Internet vermittelte Vergabe von Darlehen: Viele Privatpersonen geben jeweils einen selbst gewählten Betrag, der zu einem Kredit für einen Kreditnehmer gebündelt wird.
So lautet die gängige Beschreibung. Der Kreditnehmer kann eine Privatperson oder ein Unternehmen sein, und die Plattform verdient an Gebühren. Man unterscheidet drei Formen: Peer-to-Peer-Lending (Privatleute leihen an Privatleute), Peer-to-Business-Lending (Privatleute leihen an Unternehmen) und Social Lending (zinslose Darlehen). Weil Kreditnehmer oft weniger kreditwürdig sind als Bankkunden, fallen die Zinsen meist höher aus, und das Risiko ebenso.
Die BaFin beschreibt das Modell so: Die Plattform vermittelt meist einen Darlehensvertrag, dessen Rückzahlungsanspruch später an einzelne Anleger verkauft wird. Dieses Darlehen ist in der Regel nicht nachrangig. Beim verwandten Crowdinvesting über Nachrangdarlehen werden Anleger bei einer Insolvenz erst bedient, nachdem alle anderen Gläubiger befriedigt wurden.
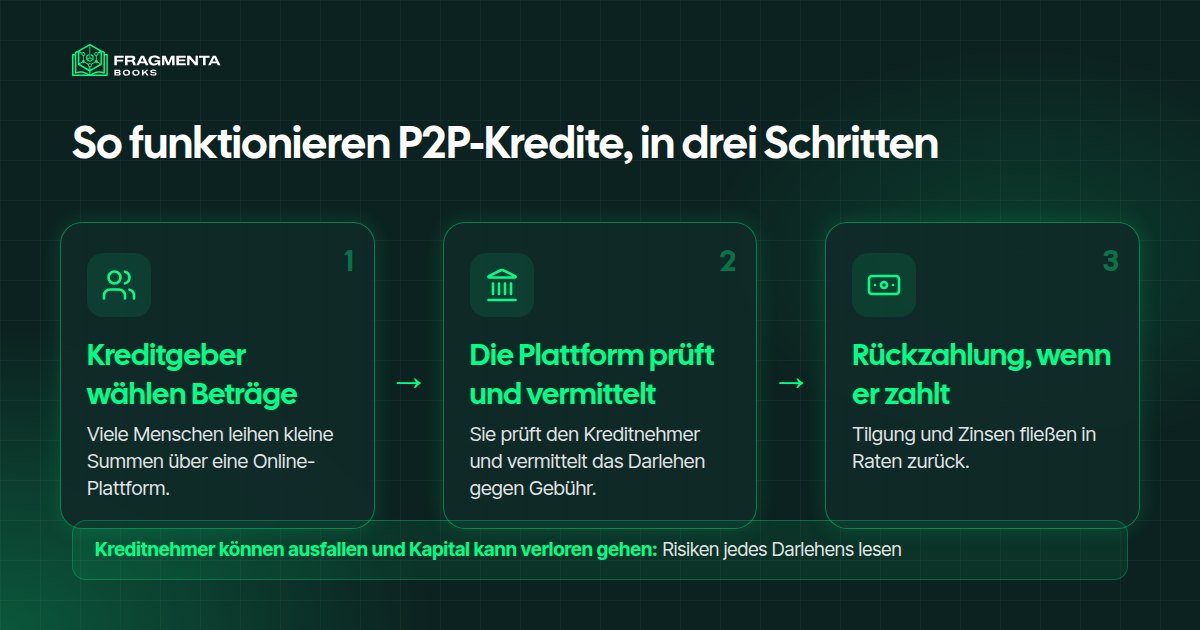
So funktionieren P2P-Kredite, Schritt für Schritt
- Ein Kreditnehmer stellt einen Antrag. Das kann eine Privatperson, ein kleines Unternehmen oder ein Bauträger sein.
- Die Plattform prüft den Antrag. Sie verifiziert die Identität, prüft Bonität oder Jahresabschlüsse und vergibt eine Risikoklasse oder einen Zinssatz.
- Die Kreditgeber wählen einen Betrag. Sie legen eine oft kleine Summe fest, entweder für ein bestimmtes Darlehen oder automatisch auf viele verteilt.
- Das Darlehen wird finanziert. Die Plattform sammelt das Geld der Kreditgeber ein und zahlt es an den Kreditnehmer aus.
- Der Kreditnehmer zahlt zurück. Raten aus Tilgung und Zinsen fließen über die Plattform an die Kreditgeber, oder alles auf einmal am Laufzeitende.
- Die Plattform kümmert sich um Probleme. Sie mahnt bei Verzug und stellt im schlimmsten Fall den Ausfall fest. Sie garantiert nicht, dass Sie Ihr Geld zurückbekommen.
- Ausstieg am Ende oder durch Verkauf. Manche Plattformen bieten an, das Darlehen an andere Kreditgeber weiterzuverkaufen, mit Wartezeit und manchmal mit Verlust.
Was die Aufsicht sagt
Die Regeln hängen von Ihrem Land ab, und die genauen Bedingungen jedes Darlehens zählen mehr als das Wort „P2P“.
- Deutschland. Die BaFin warnt, dass beim Scheitern ein Totalverlust droht. Bei einem qualifizierten Nachrangdarlehen mit vorinsolvenzlicher Durchsetzungssperre entfällt der Rückzahlungsanspruch vollständig, wenn die Rückzahlung eine Insolvenz auslösen würde. Bei öffentlichen Angeboten bis 8 Millionen Euro müssen Anbieter ein Wertpapier-Informationsblatt erstellen, darüber gilt die Prospektpflicht. Die BaFin prüft Vermögensanlagen-Informationsblätter nur formal, nicht inhaltlich.
- Europäische Union. Die Verordnung (EU) 2020/1503 schuf eine gemeinsame Regelung für Schwarmfinanzierungsdienstleister, also für Plattformen mit EU-weiter Zulassung, auch für solche, die Kredite vermitteln. Sie gilt seit dem 10. November 2021, laut Zusammenfassungen von Kanzleien wie Loyens & Loeff (auf Englisch).
- Die Warnung der Verbraucherschützer. Die Stiftung Warentest nennt als Risiken den möglichen Totalverlust, eine nur nachrangige Absicherung der Darlehen, verspätete Geschäftszahlen der Kreditnehmer und gelockerte gesetzliche Vorgaben zur Prospekterstellung.
- Ein Blick auf Darlehen an Bauträger. Die französische Aufsicht AMF untersuchte die zehn größten Immobilien-Crowdfunding-Plattformen: Rund 30 % der laufenden Projekte lagen am 31. März 2024 hinter dem Zeitplan (AMF, Februar 2025, auf Englisch). Lesen Sie Verzugs- und Ausfallzahlen, nicht nur den versprochenen Zins.
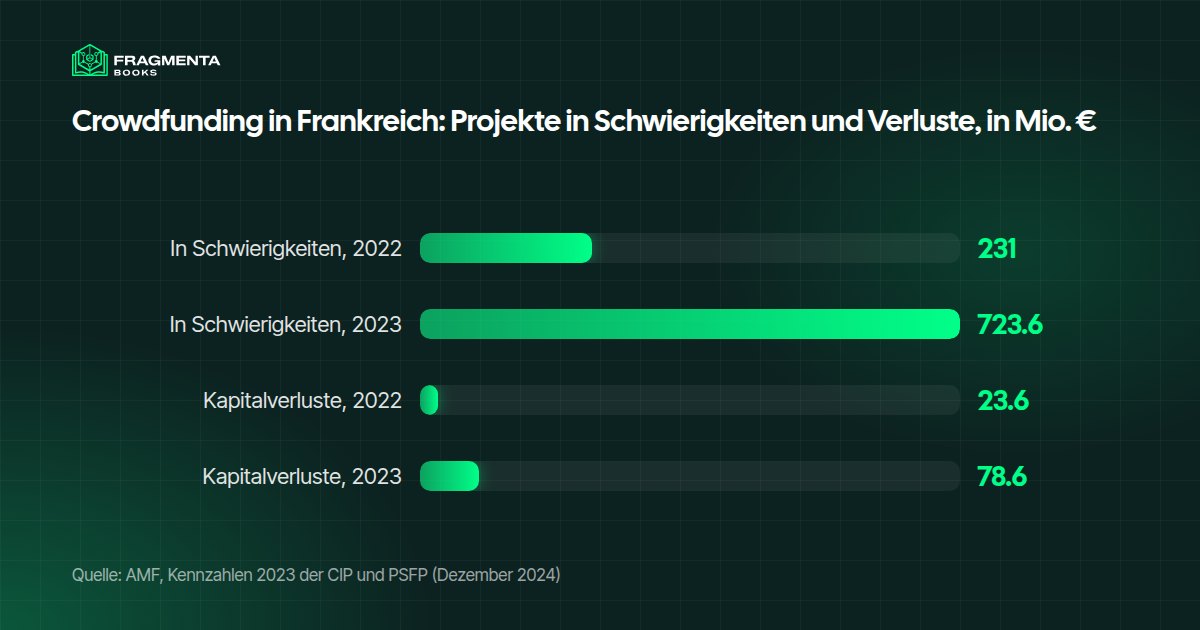
Die Jahreszahlen der AMF für alle französischen Crowdfunding-Plattformen zeigen in dieselbe Richtung: Die Beträge, die in Unternehmen in Schwierigkeiten steckten, Zahlungsverzug eingeschlossen, stiegen von 231 Millionen Euro im Jahr 2022 auf 723,6 Millionen im Jahr 2023, und die verbuchten Kapitalverluste von 23,6 Millionen auf 78,6 Millionen (AMF, Kennzahlen 2023, auf Französisch).
Vorteile und Grenzen von P2P-Krediten
Was sie bieten:
- Ein niedriger Einstiegsbetrag. Sie können eine kleine Summe verleihen und auf viele Darlehen verteilen.
- Ein vorab bekannter Zins. Zinssatz und Rückzahlungsplan stehen in den Darlehensbedingungen.
- Eine Auswahl an Darlehen nach Laufzeit, Betrag und Risikoklasse.
- Zugang zu Krediten, die Banken und Tagesgeld Privatanlegern nicht bieten.
Was Sie in Kauf nehmen müssen:
- Ausfallrisiko. Der Kreditnehmer kann nicht zurückzahlen, und Sie können Kapital verlieren.
- Geringe Liquidität. Ein Darlehen vor Laufzeitende zu verkaufen ist schwieriger als ein börsennotiertes Wertpapier.
- Kein Einlagenschutz. Ein Darlehen über eine Plattform ist kein Bankguthaben.
- Plattformrisiko. Fällt die Plattform aus, kann das Einziehen der Rückzahlungen langsam oder unsicher werden.
- Gebühren und Interessenkonflikte zwischen Plattform, Kreditnehmer und Ihnen.
- Konzentration. Wenige große Kreditnehmer oder eine einzige Branche, etwa Immobilien, können die Ergebnisse einer Plattform bestimmen.
Tantiemen, mit denen wir als Verleger täglich arbeiten, verhalten sich ganz anders als ein Tilgungsplan: Nichts steht im Voraus fest, und die Beträge in unseren KDP- und ACX-Berichten ändern sich von Monat zu Monat mit den Käufen der Leser. Das ist kein kleineres Risiko, sondern ein anderes: Wer Geld verleiht, ist darauf angewiesen, dass Kreditnehmer pünktlich zahlen, wer Tantiemen erhält, darauf, dass sich die Bücher weiter verkaufen.
In diesem kurzen Video der Financial Times erklärt eine Korrespondentin für Privatkundengeschäft, wie P2P-Kreditplattformen Kreditgeber und Kreditnehmer zusammenbringen, und wägt Vorteile und Risiken ab.

P2P-Kredite oder Anteil an Buchtantiemen?
Ein P2P-Kredit ist eine Forderung gegen einen Kreditnehmer. Eine Beteiligung an einer Buchkollektion ist etwas anderes: ein vertragliches Recht auf einen Anteil an den Netto-Tantiemen von Büchern, die bereits verkauft werden. Die Tabelle vergleicht beide ehrlich; keine ist grundsätzlich besser.
| P2P-Kredite | Teilnahme an einer Buchkollektion bei Fragmenta Books | |
|---|---|---|
| Woran das Geld hängt | Ein Darlehen an eine Person, ein Unternehmen oder einen Bauträger | Die Netto-Tantiemen einer Kollektion von Büchern auf Amazon KDP |
| Was Sie halten | Eine Rückzahlungsforderung mit Zinsen | Ein vertragliches Recht auf einen Anteil an den Netto-Tantiemen, als Token erfasst |
| Wer führt es | Der Kreditnehmer, nach den Bedingungen der Plattform | Der Gründer, der mindestens 51 % behält und die Bücher betreut |
| Typische Dauer | Eine Laufzeit von einigen Monaten bis zu mehreren Jahren | Keine feste Laufzeit: Die Tantiemen folgen dem Verkauf der Bücher |
| Zahlungen | Raten aus Tilgung und Zinsen, wenn der Kreditnehmer zahlt | Tantiemen-Ausschüttungen alle drei Monate, in USDC |
| Ausstieg | Am Laufzeitende oder durch Verkauf des Darlehens, wenn die Plattform es erlaubt | Einheiten anderen Mitgliedern über Sekundärübertragungen anbieten |
| Hauptrisiken | Ausfall des Kreditnehmers, Verzug, Ausfall der Plattform, Kapitalverlust | Buchverkäufe können sinken; Übertragungen hängen von anderen Mitgliedern ab |
Keiner der beiden Wege verspricht etwas: In beiden hängt das, was Sie erhalten, davon ab, wie sich der zugrunde liegende Vermögenswert tatsächlich entwickelt. Weitere Wege dieser Art finden Sie im Überblick über alternative Anlagen, im Leitfaden zum Immobilien Crowdinvesting und im Artikel über den Kauf von Tantiemen.
So funktioniert es bei Fragmenta Books
Fragmenta Books bündelt auf Amazon KDP veröffentlichte Bücher zu Kollektionen und öffnet bis zu 49 % ihrer Netto-Tantiemen für Teilnehmer; der Gründer behält mindestens 51 % und betreut die Bücher weiter. Jede Beteiligung ist in Beteiligungseinheiten aufgeteilt, als Token auf der Base-Blockchain erfasst, und die Tantiemen-Ausschüttungen kommen alle drei Monate in USDC direkt in die Wallet des Teilnehmers. Jede Beteiligung enthält außerdem die digitalen Ausgaben der Bücher der Kollektion.
Vor der Teilnahme können Sie die Zahlen lesen: Jede Kollektionsseite veröffentlicht die monatlichen Tantiemen-Aufstellungen, mit den ursprünglichen KDP-Berichten im Anhang. Bei Amazon KDP betragen die eBook-Tantiemen je nach gewählter Option 35 % oder 70 % des Listenpreises (Amazon KDP Hilfe). Frühere Tantiemen garantieren keine künftigen.
Wer aussteigen möchte, kann seine Einheiten anderen verifizierten Mitgliedern über Sekundärübertragungen anbieten; die Rechte gehen mit einem Assignment & Novation Agreement auf den neuen Inhaber über. Wie Kollektionen ausgewählt werden, lesen Sie im Bewertungsprozess.
So nehmen Sie an einer Buchkollektion teil, Schritt für Schritt
- Wählen Sie eine Kollektion unter den offenen Buchkollektionen und die Zahl der Einheiten.
- Legen Sie Ihr Konto an und tragen Sie Ihre Wohnsitzdaten ein.
- Verifizieren Sie Ihre Identität (KYC) mit Ausweis und Selfie, direkt auf der Website.
- Verbinden Sie eine Wallet oder erstellen Sie in wenigen Klicks eine.
- Unterzeichnen Sie das Licensing Participation Agreement online.
- Zahlen Sie per Karte oder Überweisung. Nach Zahlungsbestätigung werden die Token an Ihre Wallet gesendet.
Checkliste: Was Sie vor einem Kredit über eine P2P-Plattform prüfen sollten
- Zulassung: Ist die Plattform in Ihrem Land zugelassen? Prüfen Sie die Verzeichnisse der zuständigen Aufsicht.
- Die Kreditnehmer: Privatpersonen, Unternehmen oder Bauträger? Welche Bonitätsprüfungen gibt es?
- Rang und Sicherheiten: Ist es ein normales Darlehen oder ein Nachrangdarlehen, und gibt es Sicherheiten? Ein Nachrangdarlehen kann vollständig verloren gehen.
- Erfolgsbilanz: Fragen Sie nach den Verzugs- und Ausfallzahlen der Plattform nach Jahr, nicht nur nach dem durchschnittlichen Zins.
- Streuung: Wird Ihr Geld automatisch auf viele Darlehen verteilt, und wie hoch ist das Maximum pro Kreditnehmer?
- Ausstieg: Können Sie ein Darlehen vor Laufzeitende verkaufen, wie lange dauert es, mit welchem Abschlag?
- Kosten: Gebühren für Kreditgeber und Kreditnehmer und was bei Verzug passiert.
- Wenn die Plattform ausfällt: Gibt es einen Ersatzverwalter, der die Rückzahlungen weiter einzieht?
- Anteil an Ihrem Ersparten: ein Betrag, den Sie verlieren können und der nicht bald gebraucht wird.
Für wen es sich eignet
P2P-Kredite passen zu Ihnen, wenn Sie einen festen Zahlungsplan schätzen und akzeptieren können, dass manche Kreditnehmer nicht zahlen.
- Sparer, die genau wissen wollen, woraus jede Zahlung besteht: Sie schätzen einen festen Zinssatz und einen Tilgungsplan und verteilen einen kleinen Betrag auf Dutzende Kredite, damit ein Ausfall wenig ins Gewicht fällt.
- Menschen, die Geld bis zum Ende der Laufzeit liegen lassen können: Sie binden eine Summe für ein bis fünf Jahre, ohne sie zu brauchen, denn ein vorzeitiger Verkauf eines Kredits ist nicht immer möglich und kann einen Abschlag kosten.
- Aufmerksame Leser von Ausfallstatistiken: Sie vergleichen Plattformen anhand ihrer Ausfall- und Verzugsquoten Jahr für Jahr, wählen die Art der Kreditnehmer und die Sicherheiten und prüfen, ob die Plattform zugelassen ist.
- Kreditgeber, die kleine Unternehmen finanzieren möchten: Sie wählen Unternehmenskredite auf einer zugelassenen Plattform, um zu sehen, wohin ihr Geld geht, und akzeptieren, dass die Einlagensicherung hier nicht greift.
Wichtige Begriffe
- Crowdlending: die über eine Online-Plattform vermittelte Vergabe von Krediten, bei der viele Anleger kleine Beträge zu einem Darlehen bündeln.
- Nachrangdarlehen: ein Darlehen, dessen Geldgeber bei einer Insolvenz erst bedient werden, nachdem alle anderen Gläubiger befriedigt wurden.
- Qualifizierter Nachrang: eine Klausel, nach der die Rückzahlung ganz entfällt, wenn sie beim Kreditnehmer eine Insolvenz auslösen würde.
- Wertpapier-Informationsblatt: das kurze Pflichtdokument für öffentliche Angebote bis 8 Millionen Euro, das die BaFin nur formal prüft.
- Kreditausfall: der Kreditnehmer zahlt nicht mehr zurück, und ein Teil oder das ganze verliehene Geld kann verloren sein.
- Schwarmfinanzierungsdienstleister: eine Crowdfunding-Plattform mit Zulassung nach der EU-Verordnung 2020/1503.
Häufige Fragen
Sind P2P-Kredite sicher?
Kein Darlehen über eine Plattform ist ohne Risiko. Der Kreditnehmer kann in Verzug geraten oder nicht zurückzahlen, das Kapital ist nicht garantiert, und die BaFin warnt vor einem möglichen Totalverlust.
Wie verdient man mit P2P-Krediten Geld?
Über die Zinsen, die der Kreditnehmer auf das Darlehen zahlt. Die Plattform verdient an Gebühren von Kreditnehmern, Kreditgebern oder beiden. Zinsen werden nur gezahlt, wenn der Kreditnehmer zurückzahlt, und sind nie garantiert.
Wie viel Geld braucht man mindestens für P2P-Kredite?
Das hängt von der Plattform ab und ist oft wenig, was den Reiz ausmacht. Ein niedriger Mindestbetrag macht ein Darlehen nicht weniger riskant: Lesen Sie die Bedingungen jedes Angebots.
Was ist der Unterschied zwischen P2P-Krediten und Crowdlending?
Kaum einer. Beide Begriffe beschreiben Kredite über eine Online-Plattform. „Crowdlending“ umfasst auch Darlehen an Unternehmen und Bauträger, während „P2P-Kredite“ meist an Privatpersonen gedacht sind.
Kann man ein Darlehen vor Laufzeitende verkaufen?
Manchmal. Einige Plattformen erlauben den Weiterverkauf an andere Kreditgeber, meist nach einer Wartezeit, und Sie bekommen womöglich nicht alles zurück, was Sie verliehen haben. Nicht jede Plattform bietet das an.
Gibt es eine Alternative zu P2P-Krediten?
Es gibt andere Formen der Beteiligung, etwa einen Anteil an Buchtantiemen, bei dem der Gründer die Bücher betreut und die Tantiemen-Ausschüttungen dem tatsächlichen Verkauf folgen. Die Zahlungen hängen von dieser Entwicklung ab und sind nicht garantiert.
Quellen
- BaFin, Crowdfunding: Crowdlending, Nachrangdarlehen, Totalverlust, Schwellenwerte für Informationsblatt und Prospekt.
- Wikipedia, Crowdlending und Crowdinvesting: Definition, Formen, Warnungen der Stiftung Warentest.
- AMF, Kennzahlen 2023 der Crowdfunding-Plattformen (CIP und PSFP) (Dezember 2024, auf Französisch): Projekte in Schwierigkeiten und Kapitalverluste.
- EUR-Lex, Verordnung (EU) 2020/1503 über Europäische Schwarmfinanzierungsdienstleister.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12. November 2021, auf Englisch).
- AMF (Frankreich), Analyse des französischen Immobilien-Crowdfundings (5. Februar 2025, auf Englisch).
- Amazon KDP Hilfe, eBook-Tantiemen.
- Fragmenta Books, offene Buchkollektionen: die monatlichen Tantiemen-Aufstellungen und ursprünglichen KDP-Berichte jeder Kollektion.
Über Fragmenta Books
Fragmenta Books ist eine Plattform der Tech Go Ltd, eines in England und Wales eingetragenen Unternehmens (Handelsregisternummer 14776862), gegründet 2023 mit Sitz in Brentford, Vereinigtes Königreich. Sie ermöglicht die Beteiligung an den Netto-Tantiemen von Buchsammlungen, die auf Amazon KDP und Audible veröffentlicht sind: Jedes Beteiligungsrecht entsteht durch eine rechtliche Vereinbarung und wird als Token auf der Base-Blockchain erfasst; der Anteil an den Tantiemen, der jedem Teilnehmer zusteht, wird jedes Quartal in USDC ausgezahlt.
Fragmenta Books entstand aus dem Zusammenschluss von drei Teams: Verlagsunternehmern mit mehr als 10 Jahren Erfahrung auf Amazon und Audible, einem Team von Blockchain-Entwicklern mit 6 Jahren Erfahrung in der Tokenisierung von Real-World Assets (RWA) und einem Rechtsteam, das weltweit auf RWA-Tokenisierung spezialisiert ist.
Kontakt
- E-Mail: info@fragmentabooks.com
- Plattform: Fragmenta Books
- Unternehmen: Tech Go Ltd — Handelsregisternummer 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom