Cashflow Investments: Arten, Risiken und Vergleich
Das Team von Fragmenta Books · Veröffentlicht am Oct 23, 2026
Cashflow Investments sind Anlagen, die Ihnen regelmäßig Geld zahlen: Zinsen auf ein Guthaben, Dividenden aus Aktien, Miete aus einer Immobilie, Tantiemen aus einem Werk oder ein Anteil an dem, was ein Unternehmen verdient. Sie unterscheiden sich darin, wie viel Kapital sie brauchen, wie viel Arbeit bei Ihnen bleibt, wie riskant sie sind und wie leicht Sie wieder aussteigen können. Keine zahlt einen garantierten Betrag: Was Sie erhalten, hängt immer davon ab, wie die zugrunde liegende Anlage tatsächlich abschneidet.
Kurz gesagt
- Eine Anlage mit laufendem Cashflow zahlt Ihnen aus dem, was sie selbst erzeugt (Zinsen, Dividenden, Miete, Tantiemen), und nicht nur über einen steigenden Preis.
- Die wichtigsten Arten: Guthaben, Anleihen, Dividendenaktien und Fonds, Mietimmobilien, Tantiemen, kleine Unternehmen und Beteiligungen an Anlagen, die andere führen.
- Vergleichen Sie sie in fünf Punkten: was Sie einsetzen, was Sie bezahlt, wie viel Arbeit bleibt, was schiefgehen kann und wie Sie aussteigen.
- Höhere mögliche Zahlungen gehen mit einem höheren Verlustrisiko einher. Die britische Aufsicht FCA warnt, dass Produkte mit hohem Risiko das gesamte eingesetzte Geld kosten können.
- Ein Anteil an den Tantiemen von Büchern ist eine Option unter mehreren. Die Zahlungen hängen davon ab, wie sich die Bücher tatsächlich verkaufen.
Was sind Cashflow Investments?
Ein Vermögenswert ist alles von Wert, was Sie besitzen oder worauf Sie ein Recht haben. Zu einer Anlage mit Cashflow wird er, wenn er einen Zahlungsstrom zu Ihnen erzeugt, zusätzlich zu dem, was er bei einem Verkauf wert wäre. Unternehmen kennen dieselbe Idee als Cashflow: Er dient als Ertragsindikator, er zeigt also, was an Zahlungsmitteln tatsächlich übrig bleibt.
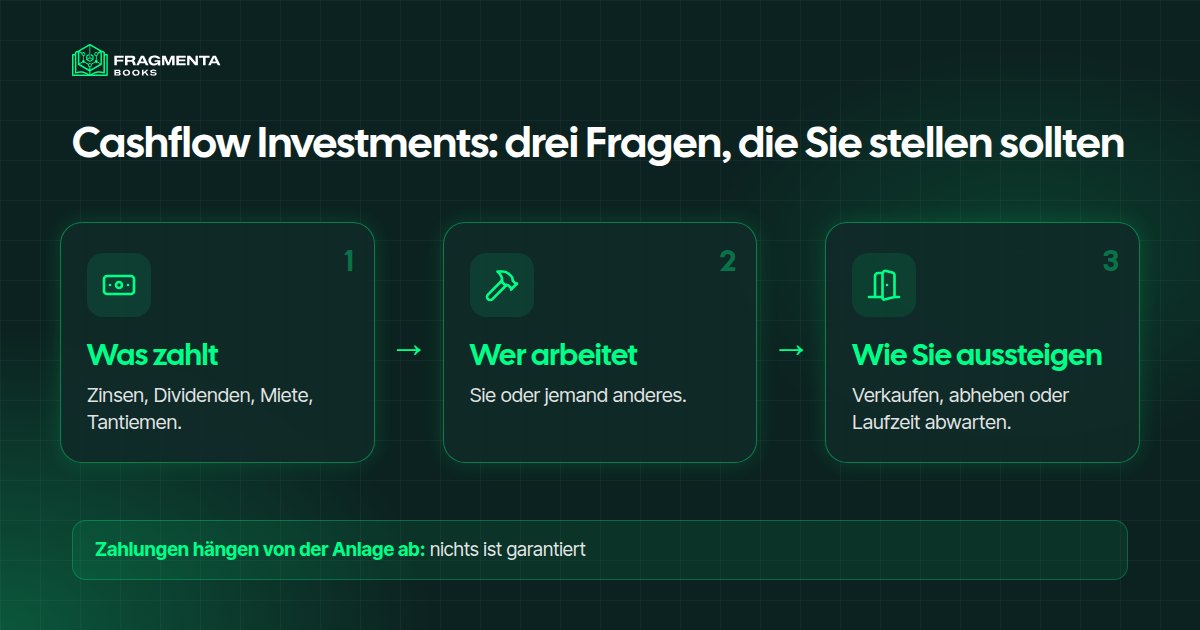
Für Privatpersonen ist die Frage dieselbe und einfach: Was bezahlt mich, wie oft, und was kostet es mich, dass es weiter zahlt? Eine vermietete Wohnung zahlt Miete, kostet aber Reparaturen. Eine Aktie zahlt eine Dividende, wenn das Unternehmen sie beschließt. Ein Buch zahlt Tantiemen, solange Leserinnen und Leser es kaufen. Für den Aktionär ist die Dividende ein Kapitalertrag, für das Unternehmen eine Gewinnverwendung.
Dazu kommt der Unterschied zwischen Ertrag und Preis. Ein Gemälde oder ein Grundstück kann im Wert steigen, ohne Ihnen während der Haltedauer etwas zu zahlen. Eine Anlage mit Cashflow zahlt unterwegs, deshalb schauen Menschen darauf, wenn sie eine gleichmäßigere zweite Geldquelle suchen. Fast jede Anlage braucht aber irgendwo Geld, Zeit oder Aufmerksamkeit.
Die wichtigsten Arten von Cashflow Investments
1. Sparkonto und Festgeld
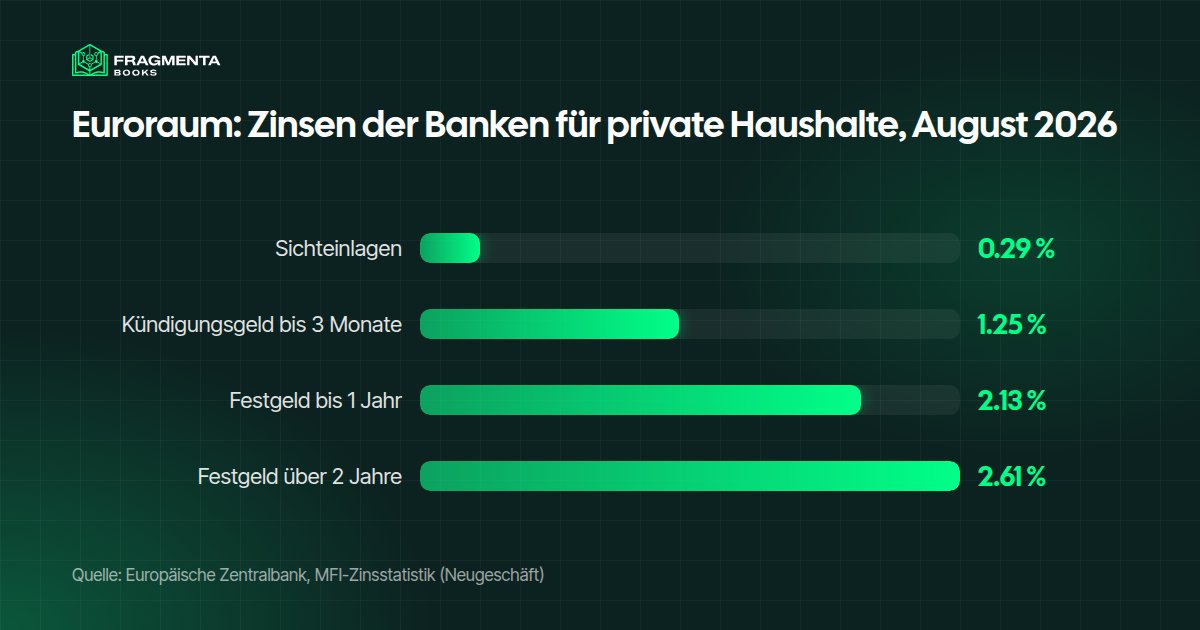
Sie leihen einer Bank Geld, und sie zahlt Zinsen. Es gibt fast nichts zu tun und das Risiko ist gering, aber die Zahlung folgt dem Zinsniveau der Zentralbank. Der Zinssatz der Einlagefazilität der Europäischen Zentralbank liegt derzeit bei 2,50 % (EZB). Was Ihre Bank Ihnen zahlt, liegt meist darunter, und die Sätze ändern sich. Auf der Seite der Deutschen Bundesbank finden Sie Statistiken zu den Zinssätzen im Euroraum.
Die Zinsstatistik der EZB zeigt den Abstand. Im August 2026 zahlten Banken im Euroraum privaten Haushalten für neue Einlagen 0,29 % auf Sichteinlagen, 1,25 % auf Spareinlagen mit bis zu drei Monaten Kündigungsfrist, 2,13 % auf Festgeld bis zu einem Jahr und 2,61 % auf Festgeld über zwei Jahre (EZB, MFI-Zinsstatistik, auf Englisch).
2. Anleihen
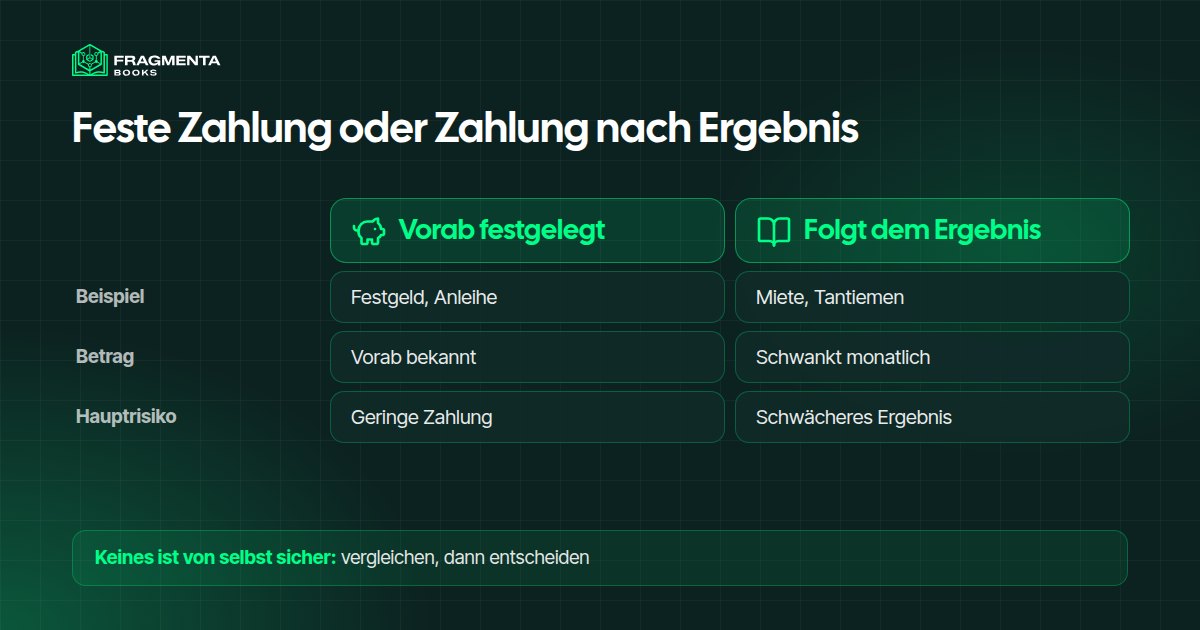
Eine Anleihe ist ein Darlehen an einen Staat oder ein Unternehmen, das einen festen Zins zahlt. In normalen Zeiten ist sie stabiler als Aktien, aber der Schuldner kann ausfallen, und der Preis bei einem vorzeitigen Verkauf kann sinken.
3. Dividendenaktien und Fonds
Manche Unternehmen geben einen Teil ihres Gewinns an die Aktionäre weiter. Nach der Auswahl ist der Aufwand gering. Doch die Kurse schwanken täglich, und eine Dividende kann gekürzt werden oder ausfallen.
4. Mietimmobilien
Miete ist das klassische Beispiel für eine Anlage mit Cashflow. Sie brauchen anfangs viel Kapital und kümmern sich danach um Reparaturen, Mieter, Leerstand und Steuern, oder Sie bezahlen eine Verwaltung dafür. Regeln und Besteuerung unterscheiden sich je nach Land: Fragen Sie vor einer Entscheidung beim Finanzamt oder bei einer Steuerberatung nach.
5. Tantiemen aus einem Werk
Ein Buch, ein Song oder eine Software kann nach der Fertigstellung weiter verdienen. Amazon KDP lässt Autorinnen und Autoren bei eBooks zum Beispiel zwischen zwei Tantiemensätzen wählen, 35 % und 70 % (KDP-Hilfe). Zuerst kommt die Arbeit, und viele Titel verdienen wenig. Die Zahlen finden Sie in Was verdient ein Autor pro Buch, die Käuferseite in Royalty-Investments.
6. Ein kleines Unternehmen oder eine Website
Ein Online-Geschäft, das bereits verdient, lässt sich kaufen, aber dann gehören Ihnen auch die ganze Arbeit und alle Risiken. Lesen Sie Online-Business kaufen, bevor Sie darüber nachdenken.
7. Beteiligungen und Darlehen, die andere führen
Immobilien-Crowdinvesting, P2P-Kredite und ähnliche Angebote geben Ihnen einen vertraglichen Anspruch auf einen Teil dessen, was ein Projekt oder ein Kreditnehmer zahlt, während jemand anderes die Arbeit erledigt. Der Einstiegsbetrag ist oft niedrig, aber Projekte können scheitern, und ein vorzeitiger Ausstieg ist nicht immer möglich. Siehe Immobilien-Crowdinvesting und P2P-Kredite.
Die Arten im Vergleich
| Kapitalbedarf | Verbleibende Arbeit | Was Sie bezahlt | Hauptrisiko | Ausstieg | |
|---|---|---|---|---|---|
| Sparkonto und Festgeld | Jeder Betrag | Fast keine | Zinsen | Niedrige Zahlung, Inflation | Abheben oder Laufzeitende |
| Anleihen | Mittel | Gering | Fester Zins | Schuldner zahlt nicht | Verkauf oder Laufzeitende |
| Dividendenaktien und Fonds | Jeder Betrag | Gering | Dividenden | Kurse fallen, Dividende gekürzt | Verkauf, meist schnell |
| Mietimmobilien | Hoch | Mittel bis hoch | Miete | Leerstand, Reparaturen | Immobilie verkaufen, langsam |
| Tantiemen aus eigenem Werk | Ihre Zeit | Anfangs hoch | Tantiemen | Wenig Verkäufe | Behalten oder Rechte verkaufen |
| Kleines Unternehmen oder Website | Mittel bis hoch | Mittel bis hoch | Was das Geschäft verdient | Zu viel bezahlt, weniger Besucher | An einen Käufer verkaufen |
| Beteiligungen, die andere führen | Gering bis mittel | Gering | Ein Anteil an den Erträgen der Anlage | Die Anlage verdient weniger | Je nach Angebot |
Vorteile und Grenzen
Vorteile
- Eine zweite Geldquelle. Zahlungen, die nicht von Ihren Arbeitsstunden abhängen, geben Ihnen mehr als eine Einnahmequelle.
- Formen für verschiedene Budgets. Es gibt eine Option vom Sparkonto bis zur vermieteten Wohnung.
- Sie sehen, was zahlt. Bei einer Anlage mit Aufzeichnungen können Sie die Zahlungen vergangener Monate lesen, bevor Sie entscheiden.
Grenzen
- Nie garantiert. Die FCA weist darauf hin, dass Produkte mit hohem Risiko die Chance auf höhere Erträge bieten, Ihr Geld aber stärker gefährden, und dass Sie alles verlieren können (FCA, auf Englisch).
- Nicht ohne Aufwand. Selbst die ruhigste Option verlangt irgendwo Geld, Zeit oder Aufmerksamkeit.
- Kosten und Steuern. Gebühren, Plattformkosten und Steuern können einen großen Teil dessen auffressen, was Sie erhalten.
- Zahlungen schwanken. Zinsen folgen den Zentralbanken, Dividenden den Ergebnissen, Tantiemen den Verkäufen.
- Der Ausstieg kann dauern. Eine Wohnung oder ein Darlehen mit Laufzeit lässt sich nicht immer schnell in Geld verwandeln.
In unseren eigenen Katalogen sehen wir die letzten beiden Punkte ganz konkret: Tantiemen kommen nicht als gerade Linie. Sie schwanken von Monat zu Monat in den Amazon-KDP-Berichten und stammen von vielen Titeln in mehreren Sprachen, nicht von einem einzigen Bestseller. Ein Einkommen, das über ein Jahr gleichmäßig aussieht, ist meist die Summe vieler kleiner, ungleicher Beträge.
So vergleichen Sie Cashflow Investments, Schritt für Schritt
- Notieren Sie, was Sie einsetzen: Geld, Zeit oder beides, und für wie lange.
- Klären Sie, was Sie bezahlt und was geschehen muss, damit die Zahlung kommt.
- Fragen Sie, wer die Arbeit macht. Wenn Sie es sind, zählen Sie die Stunden. Wenn es jemand anderes ist, fragen Sie, was er verdient, wenn es schlecht läuft.
- Lesen Sie die Vergangenheit, auch die schlechten Monate, nicht nur den Durchschnitt.
- Prüfen Sie die Kosten und die Steuer auf das, was Sie erhalten.
- Finden Sie den Ausstieg, bevor Sie einsteigen: wie lange, zu welchen Kosten, und was, wenn niemand kaufen will.
- Verteilen Sie den Betrag auf mehrere Anlagen, statt sich auf eine zu verlassen.
Dieses Video eines CFA-Charterholders erklärt, warum die meisten Einkommensideen anfangs viel Kapital oder Arbeit brauchen und warum Versprechen von mühelosem Geld Vorsicht verdienen.

Wo eine Beteiligung an Buch-Tantiemen steht
Eine Beteiligung an Buch-Tantiemen gehört zur siebten Art: Sie halten einen vertraglichen Anspruch auf einen Anteil an einer Anlage, die jemand anderes führt. Die Tabelle stellt sie neben zwei andere Optionen. Keine ist allgemein besser.
| Mietimmobilie | Eigenes Buch schreiben und veröffentlichen | Teilnahme an einer Buchkollektion bei Fragmenta Books | |
|---|---|---|---|
| Woran das Geld hängt | An einer Immobilie | An Ihrem eigenen Buch | An den Netto-Tantiemen einer Kollektion von Büchern auf Amazon KDP |
| Was Sie halten | Die Immobilie | Das Buch und seine Rechte | Einen vertraglichen Anspruch auf einen Anteil der Netto-Tantiemen, als Token erfasst |
| Wer die Arbeit macht | Sie oder eine bezahlte Verwaltung | Sie, vor und nach der Veröffentlichung | Der Gründer, der mindestens 51 % behält und die Bücher führt |
| Nötiger Betrag | Eigenkapital und Nebenkosten | Ihre Zeit und einige Kosten | Die Einheiten, die Sie wählen |
| Ausstieg | Immobilie verkaufen | Behalten oder Rechte verkaufen | Ihre Einheiten über Sekundärübertragungen anderen Mitgliedern anbieten |
| Hauptrisiken | Leerstand, Reparaturen, Preisrückgang | Wenig Verkäufe | Buchverkäufe können sinken; Übertragungen hängen von anderen Mitgliedern ab |
In jeder Spalte hängen die Zahlungen davon ab, wie die zugrunde liegende Anlage tatsächlich abschneidet. Keine ist garantiert.
So funktioniert es bei Fragmenta Books
Fragmenta Books fasst Bücher, die auf Amazon KDP erscheinen, zu Kollektionen zusammen und öffnet bis zu 49 % ihrer Netto-Tantiemen für Teilnehmende; der Gründer behält mindestens 51 % und führt die Bücher weiter. Jede Beteiligung ist in Einheiten geteilt, als Token auf der Base-Blockchain erfasst, und die Tantiemen-Ausschüttungen kommen alle drei Monate in USDC direkt in die Wallet der Teilnehmenden. Jede Beteiligung enthält außerdem die digitalen Exemplare der Bücher der Kollektion.
Vor der Teilnahme können Sie die Zahlen lesen: Jede Kollektionsseite veröffentlicht die monatlichen Tantiemen-Aufzeichnungen mit den originalen KDP-Berichten im Anhang. Frühere Tantiemen sagen nicht, wie die künftigen ausfallen. Wer aussteigen möchte, kann seine Einheiten anderen verifizierten Mitgliedern über Sekundärübertragungen anbieten; die Rechte gehen mit einem Assignment & Novation Agreement auf den neuen Inhaber über. Wie Kollektionen ausgewählt werden, lesen Sie im Bewertungsprozess.
So nehmen Sie an einer Buchkollektion teil, Schritt für Schritt
- Wählen Sie eine Kollektion unter den offenen Buchkollektionen und die Anzahl der Einheiten.
- Erstellen Sie Ihr Konto und ergänzen Sie Ihre Wohnsitzangaben.
- Verifizieren Sie Ihre Identität (KYC) mit Ausweis und Selfie, direkt auf der Website.
- Verbinden Sie eine Wallet oder erstellen Sie in wenigen Klicks eine.
- Unterzeichnen Sie das Licensing Participation Agreement online.
- Zahlen Sie per Karte oder Überweisung. Nach der Zahlungsbestätigung werden die Token an Ihre Wallet gesendet.
Checkliste: Was Sie vor der Wahl einer Anlage mit Cashflow prüfen sollten
- Was setze ich ein, und wie lange kann ich das Geld unberührt lassen?
- Was genau bezahlt mich, und wann kommt die erste Zahlung realistisch?
- Wer macht die Arbeit, und was passiert, wenn er aufhört?
- Welche Kosten und Steuern fallen auf das an, was ich erhalte?
- Wie steige ich aus, und wie lange kann das dauern?
- Habe ich die Aufzeichnungen vergangener Zahlungen, auch der schwachen Monate?
- Ist das Versprechen zu gut, um wahr zu sein? Eine hohe, stetige Zahlung ohne Risiko gibt es nicht.
- Ist es nur eine Anlage? Verteilung auf mehrere verringert das Gewicht eines einzelnen Ausfalls.
Für wen es sich eignet
Cashflow Investments passen zu Ihnen, wenn Sie neben dem Gehalt eine zweite Geldquelle suchen und die Anlage zu dem Geld, der Zeit und der Geduld passt, die Sie wirklich haben.
- Angestellte mit Erspartem und wenig Freizeit: Sie wählen Festgeld, Anleihen oder Dividendenfonds, bei denen kaum Arbeit bleibt, und akzeptieren Zahlungen, die Zinsen und Unternehmensentscheidungen folgen.
- Menschen, die zehn Jahre vor der Rente stehen: Sie stellen eine Mischung aus Anlagen zusammen, die laufend zahlen, damit regelmäßige Zahlungen später die Rente ergänzen, und bevorzugen solche, die sich ohne lange Wartezeit wieder in Geld verwandeln lassen.
- Menschen mit größerem Betrag und Zeit zum Verwalten: Sie kaufen eine Wohnung zum Vermieten und kümmern sich um Mieter, Reparaturen und Steuern, oder bezahlen eine Hausverwaltung, für Miete aus einem echten Gebäude.
- Menschen mit mehr Fähigkeiten als Kapital: Sie schaffen ein Buch, einen Kurs oder eine Software, die Tantiemen bringt, stecken zuerst Stunden hinein und wissen, dass bis zu den ersten Zahlungen Monate vergehen können.
Wichtige Begriffe
- Cashflow: das Geld, das aus einer Anlage tatsächlich bei Ihnen ankommt, nachdem die Ausgaben von den Einnahmen abgezogen sind.
- Festgeld: Geld, das für eine feste Laufzeit zu einem vereinbarten Zins bei der Bank liegt, meist höher verzinst als täglich verfügbares Geld.
- Sichteinlage: Geld auf einem Giro- oder Tagesgeldkonto, über das Sie jederzeit verfügen können.
- Dividende: der Teil des Unternehmensgewinns, der an die Aktionäre ausgeschüttet wird und gekürzt werden kann.
- Anleihe: ein Kredit an einen Staat oder ein Unternehmen, der bis zur Rückzahlung einen festen Zins bringt.
- Tantiemen: Zahlungen an den Inhaber eines Werks, etwa eines Buches oder Songs, für jeden Verkauf oder jede Nutzung.
Häufige Fragen
Was sind Cashflow Investments?
Es sind Anlagen, die Ihnen regelmäßig Geld zahlen, etwa Zinsen, Dividenden, Miete oder Tantiemen, und nicht nur über einen Kursanstieg. Sparkonten, Anleihen, Dividendenaktien, Mietimmobilien und Tantiemenrechte sind Beispiele.
Welche Anlage mit Cashflow ist am sichersten?
Sparguthaben und Staatsanleihen gelten meist als die stabilsten, und sie zahlen auch am wenigsten. Keine Anlage ist risikofrei: Die sicherste in einem Punkt, etwa beim Kapitalverlust, kann in einem anderen verlieren, etwa beim Ausgleich steigender Preise.
Braucht man für Cashflow Investments viel Geld?
Das hängt von der Art ab. Ein Sparkonto geht mit jedem Betrag, eine vermietete Immobilie braucht Eigenkapital und Nebenkosten, und eine Beteiligung an einer Anlage, die andere führen, kann mit den Einheiten beginnen, die Sie wählen. Der richtige Betrag ist einer, den Sie sich leisten können zu verlieren und länger nicht brauchen.
Ist eine Mietimmobilie besser als Tantiemen?
Keine ist allgemein besser. Miete kommt aus einer Immobilie und verlangt Pflege oder eine Verwaltung; Tantiemen kommen aus einem Werk und hängen von den Verkäufen ab. Die Vergleichstabelle oben zeigt, was jede braucht und riskiert.
Kann man mit Cashflow Investments Geld verlieren?
Ja. Die FCA warnt, dass Produkte mit höherem Risiko das gesamte eingesetzte Geld kosten können, und selbst ein Guthaben kann an Kaufkraft verlieren, wenn die Preise schneller steigen als die Zinsen.
Wer macht bei einer Beteiligung an Buch-Tantiemen die Arbeit?
Der Gründer führt die Bücher, die Teilnehmenden führen sie nicht. Es bleibt eine Beteiligung, kein Versprechen: Die Tantiemen-Ausschüttungen hängen davon ab, wie sich die Bücher tatsächlich verkaufen, und Sekundärübertragungen hängen von anderen Mitgliedern ab.
Quellen
- Wikipedia, Cashflow: der Cashflow als Ertragsindikator.
- Wikipedia, Dividende: die Dividende als Kapitalertrag des Aktionärs.
- EZB, MFI interest rate statistics (auf Englisch): die Zinsen für neue Einlagen privater Haushalte nach Art und Laufzeit.
- EZB, Leitzinsen der EZB: der Zinssatz der Einlagefazilität und sein Verlauf.
- Deutsche Bundesbank, Zinssätze und Renditen: Statistiken zu Zinssätzen.
- BaFin, Verbraucher: Informationen der deutschen Aufsicht für Verbraucherinnen und Verbraucher.
- FCA, Understanding high-risk investments: die Chance auf höhere Erträge und der mögliche Verlust des gesamten eingesetzten Geldes.
- Amazon KDP Hilfe, eBook-Tantiemen: die Tantiemensätze von 35 % und 70 %.
- Fragmenta Books, offene Buchkollektionen: die monatlichen Tantiemen-Aufzeichnungen und originalen KDP-Berichte jeder Kollektion.
Über Fragmenta Books
Fragmenta Books ist eine Plattform der Tech Go Ltd, eines in England und Wales eingetragenen Unternehmens (Handelsregisternummer 14776862), gegründet 2023 mit Sitz in Brentford, Vereinigtes Königreich. Sie ermöglicht die Beteiligung an den Netto-Tantiemen von Buchsammlungen, die auf Amazon KDP und Audible veröffentlicht sind: Jedes Beteiligungsrecht entsteht durch eine rechtliche Vereinbarung und wird als Token auf der Base-Blockchain erfasst; der Anteil an den Tantiemen, der jedem Teilnehmer zusteht, wird jedes Quartal in USDC ausgezahlt.
Fragmenta Books entstand aus dem Zusammenschluss von drei Teams: Verlagsunternehmern mit mehr als 10 Jahren Erfahrung auf Amazon und Audible, einem Team von Blockchain-Entwicklern mit 6 Jahren Erfahrung in der Tokenisierung von Real-World Assets (RWA) und einem Rechtsteam, das weltweit auf RWA-Tokenisierung spezialisiert ist.
Kontakt
- E-Mail: info@fragmentabooks.com
- Plattform: Fragmenta Books
- Unternehmen: Tech Go Ltd — Handelsregisternummer 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom