Immobilien Crowdinvesting: Funktionsweise und Risiken
Das Team von Fragmenta Books · Veröffentlicht am Oct 1, 2026
Immobilien Crowdinvesting (auch Immobilien-Crowdfunding) bedeutet: Viele Menschen geben kleine Beträge für dasselbe Immobilienprojekt, über eine Online-Plattform. Meist ist es ein Darlehen an einen Projektentwickler, manchmal ein Anteil an einer Projektgesellschaft. Gezahlt wird aus den Zinsen oder Mieten, die das Projekt erwirtschaftet, wenn es gelingt – scheitert es, können Teile des Geldes oder alles verloren sein. Die Finanzaufsicht BaFin warnt ausdrücklich vor einem möglichen Totalverlust.
Kurz gesagt
- Beim Immobilien Crowdinvesting finanzieren viele Menschen mit kleinen Beträgen ein Bau- oder Immobilienprojekt, vermittelt über eine Online-Plattform.
- Meist handelt es sich um Nachrangdarlehen oder Beteiligungen an einer Projektgesellschaft: Das Gebäude gehört Ihnen nicht.
- Zahlungen hängen davon ab, dass das Projekt fertig wird, vermietet oder verkauft wird. Verzögerungen sind häufig, Kapital kann verloren gehen.
- Das Geld ist in der Regel für die Laufzeit gebunden, oft ein bis fünf Jahre, ohne einfachen Ausstieg.
- Es gibt eine andere Form der Beteiligung, die nicht an ein Gebäude gebunden ist: ein Anteil an Buchtantiemen (siehe Vergleich unten).
Was ist Immobilien Crowdinvesting?
Crowdfunding finanziert ein Vorhaben über viele kleine Beiträge, die auf einer Online-Plattform gesammelt werden – statt bei einer Bank oder einem einzelnen Geldgeber.
Die Wikipedia-Seite Schwarmfinanzierung beschreibt Crowdinvesting als eine Art der Mittelaufnahme für Unternehmen oder Immobilien, bei der das Risiko auf zahlreiche Anleger mit kleinen Beträgen verteilt wird. Die BaFin erklärt, Crowdfunding laufe meist über spezielle Plattformen im Internet, auf denen viele Anleger gemeinsam Projekte oder Unternehmen finanzieren.
Bei Immobilienprojekten sind vor allem zwei Formen verbreitet. Beim Nachrangdarlehen leihen Sie Geld und bekommen eine feste Verzinsung; im Insolvenzfall werden Sie erst nach allen anderen Gläubigern bedient. Bei einer Beteiligung erwerben Sie Anteile an der Gesellschaft, die das Projekt trägt. Zwei Angebote mit demselben Foto eines Hauses können daher sehr unterschiedliche Rechte bedeuten.
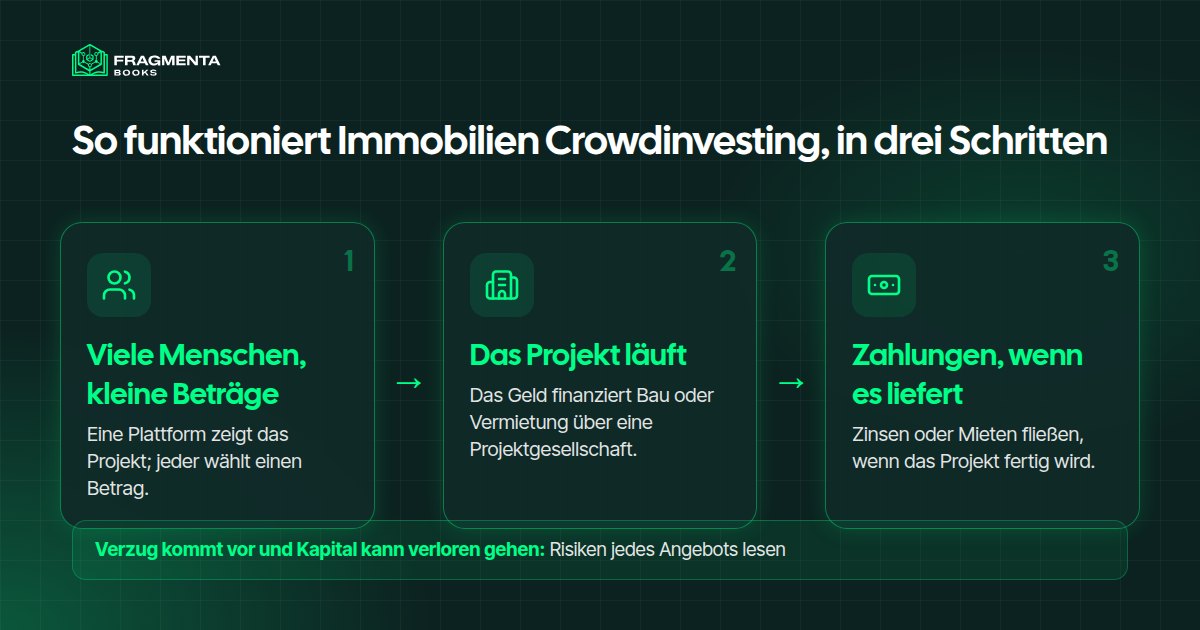
So funktioniert Immobilien Crowdinvesting, Schritt für Schritt
- Ein Projektentwickler oder Eigentümer braucht Geld. Für einen Neubau, eine Sanierung oder den Kauf einer Mietimmobilie.
- Eine Plattform prüft das Projekt und veröffentlicht es. Sie zeigt gesuchte Summe, Laufzeit, versprochene Zahlungen und Risiken. Das Ergebnis garantiert die Plattform nicht.
- Jeder wählt einen Betrag. Der Mindestbetrag ist oft niedrig – das ist der Reiz des Crowdinvestings.
- Das Geld fließt ins Projekt, direkt oder über eine eigens gegründete Gesellschaft.
- Das Projekt läuft über seine Laufzeit. Bauen, Vermieten oder Verkaufen braucht Zeit, und die Laufzeit kann verlängert werden.
- Zahlungen erfolgen, wenn das Projekt liefert: Zinsen auf ein Darlehen, ein Anteil an den Mieten oder am Verkaufserlös.
- Vor Laufzeitende gibt es meist keinen Ausstieg. Manche Plattformen erlauben den Verkauf der Position an andere Mitglieder, garantiert ist das nicht.
Was die Aufsicht sagt
Die Regeln hängen vom Angebot ab, und die genauen Vertragsbedingungen zählen mehr als das Etikett „Crowdfunding“.
- Deutschland. Die BaFin weist darauf hin, dass beim Crowdinvesting die Chancen und Risiken bis zum Totalverlust des investierten Geldes reichen können. Bei Nachrangdarlehen mit qualifiziertem Nachrang und vorinsolvenzlicher Durchsetzungssperre kann der Rückzahlungsanspruch ganz entfallen. Auch eine Besicherung, etwa durch eine nachrangige Grundschuld, schützt nicht vor einem Totalverlust: Scheitert ein Projekt, haben Sie keinen Zugriff auf die Immobilie. Anleger haben zudem keine Stimm-, Mitsprache- oder Weisungsrechte.
- Europäische Union. Die Verordnung (EU) 2020/1503 schuf einen gemeinsamen Rahmen für Schwarmfinanzierungsdienstleister. Sie gilt seit dem 10. November 2021 und erfasst Angebote bis zu 5 Millionen Euro pro Projekt in 12 Monaten, so Zusammenfassungen von Kanzleien wie Loyens & Loeff (auf Englisch).
- Österreich und Schweiz. Jedes Land hat seine eigene Aufsicht (FMA, FINMA): Prüfen Sie, ob die Plattform dort zugelassen ist.
- Eine Zahl aus Frankreich. Die französische Aufsicht AMF untersuchte die zehn größten Plattformen für Immobilien-Crowdfunding: Etwa 30 % der laufenden Projekte lagen am 31. März 2024 hinter dem Zeitplan (veröffentlicht am 5. Februar 2025, AMF, auf Englisch). Die deutschen Verhältnisse können abweichen, die Lehre bleibt: Fragen Sie nach Verzugs- und Ausfallquoten, nicht nur nach dem versprochenen Zins.
Vorteile und Grenzen von Immobilien Crowdinvesting
Was es bietet:
- Kleine Einstiegsbeträge im Vergleich zum Immobilienkauf.
- Zugang zu Projekten, die Privatpersonen allein nicht erreichen.
- Kein Gebäude zu verwalten: Die Arbeit macht der Projektträger.
- Auswahl an Projekten mit unterschiedlichen Orten und Laufzeiten, sodass sich ein Betrag auf mehrere verteilen lässt.
Was Sie akzeptieren müssen:
- Meist leihen Sie, Sie besitzen nicht. Sie sind Gläubiger der Projektgesellschaft, oft im Nachrang.
- Verzögerungen und Verluste kommen vor. Die oben genannte AMF-Zahl zeigt, wie häufig Verzug ist.
- Ihr Geld ist gebunden, für die Laufzeit, mit möglichen Verlängerungen.
- Klumpenrisiko: Wenige große Projekte können die Bilanz einer Plattform prägen.
- Keine Einlagensicherung wie bei einem Sparkonto.
- Kosten und Interessenkonflikte zwischen Plattform, Entwickler und Ihnen sollten Sie genau lesen. Die BaFin rät zur Vorsicht, wenn Informationen über Kosten und Gebühren nicht nachvollziehbar sind.
Immobilien Crowdinvesting oder Anteil an Buchtantiemen?
Immobilien Crowdinvesting ist eine Möglichkeit, an einem Vermögenswert teilzuhaben, ohne ihn allein zu besitzen. Eine andere ist die Beteiligung an Buchtantiemen. Die Tabelle vergleicht beide ehrlich; keine ist grundsätzlich besser.
| Immobilien Crowdinvesting | Teilnahme an einer Buchkollektion bei Fragmenta Books | |
|---|---|---|
| Woran das Geld hängt | Ein Immobilienprojekt oder eine Mietimmobilie | Die Netto-Tantiemen einer Kollektion von Büchern auf Amazon KDP |
| Was Sie halten | Ein Darlehen oder Anteile an einer Projektgesellschaft | Ein vertragliches Recht auf einen Anteil an den Netto-Tantiemen, als Token erfasst |
| Wer führt es | Entwickler oder Immobilienverwalter | Der Gründer, der mindestens 51 % behält und die Bücher betreut |
| Typische Dauer | Eine Projektlaufzeit von ein bis fünf Jahren | Keine feste Laufzeit: Die Tantiemen folgen dem Verkauf der Bücher |
| Zahlungen | Zinsen oder Mieten, wenn das Projekt liefert | Tantiemen-Ausschüttungen alle drei Monate, in USDC |
| Ausstieg | Oft nur am Laufzeitende | Einheiten anderen Mitgliedern über Sekundärübertragungen anbieten |
| Hauptrisiken | Verzug, gescheiterte Projekte, Kapitalverlust | Buchverkäufe können sinken; Übertragungen hängen von anderen Mitgliedern ab |
Keiner der beiden Wege verspricht etwas: In beiden hängt das, was Sie erhalten, davon ab, wie sich der zugrunde liegende Vermögenswert tatsächlich entwickelt.
So funktioniert es bei Fragmenta Books
Fragmenta Books bündelt auf Amazon KDP veröffentlichte Bücher zu Kollektionen und öffnet bis zu 49 % ihrer Netto-Tantiemen für Teilnehmer; der Gründer behält mindestens 51 % und betreut die Bücher weiter. Jede Beteiligung ist in Beteiligungseinheiten aufgeteilt, als Token auf der Base-Blockchain erfasst, und die Tantiemen-Ausschüttungen kommen alle drei Monate in USDC direkt in die Wallet des Teilnehmers. Jede Beteiligung enthält außerdem die digitalen Ausgaben der Bücher der Kollektion.
Vor der Teilnahme können Sie die Zahlen lesen: Jede Kollektionsseite veröffentlicht die monatlichen Tantiemen-Aufstellungen, mit den ursprünglichen KDP-Berichten im Anhang. Bei Amazon KDP betragen die eBook-Tantiemen je nach gewählter Option 35 % oder 70 % des Listenpreises (Amazon KDP Hilfe). Frühere Tantiemen garantieren keine künftigen.
Wer aussteigen möchte, kann seine Einheiten anderen verifizierten Mitgliedern über Sekundärübertragungen anbieten; die Rechte gehen mit einem Assignment & Novation Agreement auf den neuen Inhaber über. Wie Kollektionen ausgewählt werden, lesen Sie im Bewertungsprozess; zum Kauf eines Online-Vermögenswerts lesen Sie, wie man ein Online Business kauft; und zur Technik hinter den Token, was RWA sind.
So nehmen Sie an einer Buchkollektion teil, Schritt für Schritt
- Wählen Sie eine Kollektion unter den offenen Buchkollektionen und die Zahl der Einheiten.
- Legen Sie Ihr Konto an und tragen Sie Ihre Wohnsitzdaten ein.
- Verifizieren Sie Ihre Identität (KYC) mit Ausweis und Selfie, direkt auf der Website.
- Verbinden Sie eine Wallet oder erstellen Sie in wenigen Klicks eine.
- Unterzeichnen Sie das Licensing Participation Agreement online.
- Zahlen Sie per Karte oder Überweisung. Nach Zahlungsbestätigung werden die Token an Ihre Wallet gesendet.
Checkliste: Was Sie vor einem Immobilien-Crowdinvesting prüfen sollten
- Rechte: Darlehen, Beteiligung oder etwas anderes? Wer ist der Kreditnehmer, ist es eine eigens gegründete Gesellschaft?
- Sicherheiten: Gibt es eine Grundschuld oder andere Sicherheit, und in welchem Rang? Die BaFin warnt, dass selbst eine nachrangige Grundschuld nicht vor Totalverlust schützt.
- Erfolgsbilanz: Fragen Sie nach den Verzugs- und Ausfallzahlen der Plattform, nach Projektjahr.
- Der Entwickler: Abschlüsse, frühere Projekte, wie viel Eigenkapital er einsetzt.
- Laufzeit und Ausstieg: Wie lange ist das Geld gebunden, was gilt bei Verlängerung, ist ein Verkauf möglich?
- Kosten: Plattformgebühren, wer sie zahlt, und was die Plattform verdient, wenn das Projekt sich verspätet.
- Regulierung: Ist der Anbieter in Ihrem Land zugelassen? Prüfen Sie die Verzeichnisse der zuständigen Aufsicht.
- Anteil Ihres Vermögens: ein Betrag, den Sie verlieren können und nicht kurzfristig brauchen.
Häufige Fragen
Ist Immobilien Crowdinvesting sicher?
Keine Form des Crowdinvestings ist risikofrei. Die BaFin weist darauf hin, dass die Risiken bis zum Totalverlust reichen können, und bei Nachrangdarlehen kann der Rückzahlungsanspruch entfallen.
Wie verdient man mit Immobilien Crowdinvesting Geld?
Über Zinsen auf das Darlehen an den Entwickler, Mieten aus einer vermieteten Immobilie oder einen Anteil am Verkaufserlös. Diese Zahlungen hängen vom Gelingen des Projekts ab und sind nie garantiert.
Wie hoch ist der Mindestbetrag beim Immobilien Crowdinvesting?
Das hängt von der Plattform ab und ist oft deutlich niedriger als ein Eigenkapitalanteil beim Immobilienkauf. Lesen Sie jedes Angebot: Ein niedriger Mindestbetrag macht ein Projekt nicht weniger riskant.
Was ist der Unterschied zwischen Crowdinvesting und Immobilienkauf?
Beim Kauf gehört Ihnen die Immobilie, und Sie kümmern sich um sie. Beim Crowdinvesting halten Sie meist ein Darlehen oder einen Anteil an einer Projektgesellschaft, ohne Kontrolle und oft ohne direkten Zugriff auf das Gebäude.
Kann ich meine Beteiligung an einem Crowdinvesting-Projekt verkaufen?
Manchmal, wenn die Plattform den Verkauf an andere Mitglieder anbietet. Garantiert ist das nicht, und viele Angebote lassen sich nur zum Laufzeitende beenden.
Gibt es eine Alternative zum Immobilien Crowdinvesting?
Es gibt andere Formen der Beteiligung, etwa einen Anteil an Buchtantiemen, bei dem der Gründer die Bücher betreut und die Ausschüttungen dem tatsächlichen Verkauf folgen. Zahlungen hängen von dieser Entwicklung ab und sind nicht garantiert.
Quellen
- BaFin, Crowdfunding: Nachrangdarlehen, Totalverlust, fehlende Mitspracherechte, Immobilienprojekte.
- Wikipedia, Schwarmfinanzierung und Crowdinvesting.
- EUR-Lex, Verordnung (EU) 2020/1503 über Europäische Schwarmfinanzierungsdienstleister.
- Loyens & Loeff, EU Crowdfunding Regulation: applicable from 10 November (12. November 2021, auf Englisch).
- AMF (Frankreich), Analyse des französischen Immobilien-Crowdfundings (5. Februar 2025, auf Englisch).
- Amazon KDP Hilfe, eBook-Tantiemen.
- Fragmenta Books, offene Buchkollektionen: die monatlichen Tantiemen-Aufstellungen und ursprünglichen KDP-Berichte jeder Kollektion.
Über den Autor
Das Team von Fragmenta Books
Das Team hinter Fragmenta Books. Wir wählen Buchkollektionen aus, die auf Amazon veröffentlicht sind, öffnen einen Teil ihrer Tantiemen für Teilnehmer über rechtliche Verträge und erfassen jede Beteiligung als Token auf der Blockchain Base.