Geldanlage mit monatlicher Auszahlung: Optionen
Das Team von Fragmenta Books · Veröffentlicht am Oct 29, 2026
Eine Geldanlage mit monatlicher Auszahlung ist ein Vermögenswert, der Ihnen in regelmäßigen Abständen Geld zahlt, als Zinsen, Dividenden, Mieten oder Tantiemen, ohne dass Sie für jede Zahlung arbeiten müssen. Fast keine ist völlig passiv, und keine garantiert einen Betrag: Wie oft das Geld kommt und wie viel, hängt vom Vermögenswert ab, von der Person oder dem Unternehmen dahinter und bei manchen vom Zinsniveau der Zentralbank.
Kurz gesagt
- Zu den gängigen Anlagen mit regelmäßiger Auszahlung gehören Tages- und Festgeld, Anleihen, Dividendenaktien und -fonds, Immobilienfonds, Kredite und Crowdinvesting-Plattformen sowie Tantiemen.
- Sie zahlen in unterschiedlichem Rhythmus: monatlich, vierteljährlich, halbjährlich oder einmal im Jahr. Eine monatliche Zahlung ist ein Merkmal des Produkts, kein Zeichen von Sicherheit.
- „Passiv" ist relativ. Auswählen, prüfen und beobachten kostet Zeit, und manche Optionen lassen Ihnen echte Arbeit.
- Zahlungen können sinken oder ausbleiben. Die BaFin warnt vor unseriösen Anbietern und Angeboten ohne den vorgeschriebenen Prospekt.
- Eine Beteiligung an den Tantiemen von Büchern ist eine Option unter mehreren, und die Zahlungen hängen davon ab, wie sich die Bücher tatsächlich verkaufen.
Was sind Geldanlagen mit monatlicher Auszahlung?
Eine Geldanlage ist hier Geld oder ein Recht, das Sie arbeiten lassen, damit es Ihnen unterwegs Geld zahlt. Passives Einkommen wird meist als Einkommen beschrieben, für das wenig oder keine Arbeit nötig ist, und das Wort „wenig" trägt viel: Die Bedingungen einer Anleihe lesen, einen Fonds neu gewichten oder die Miete eines Mieters im Blick behalten verlangt Aufmerksamkeit, auch wenn niemand täglich Ihre Anwesenheit fordert.
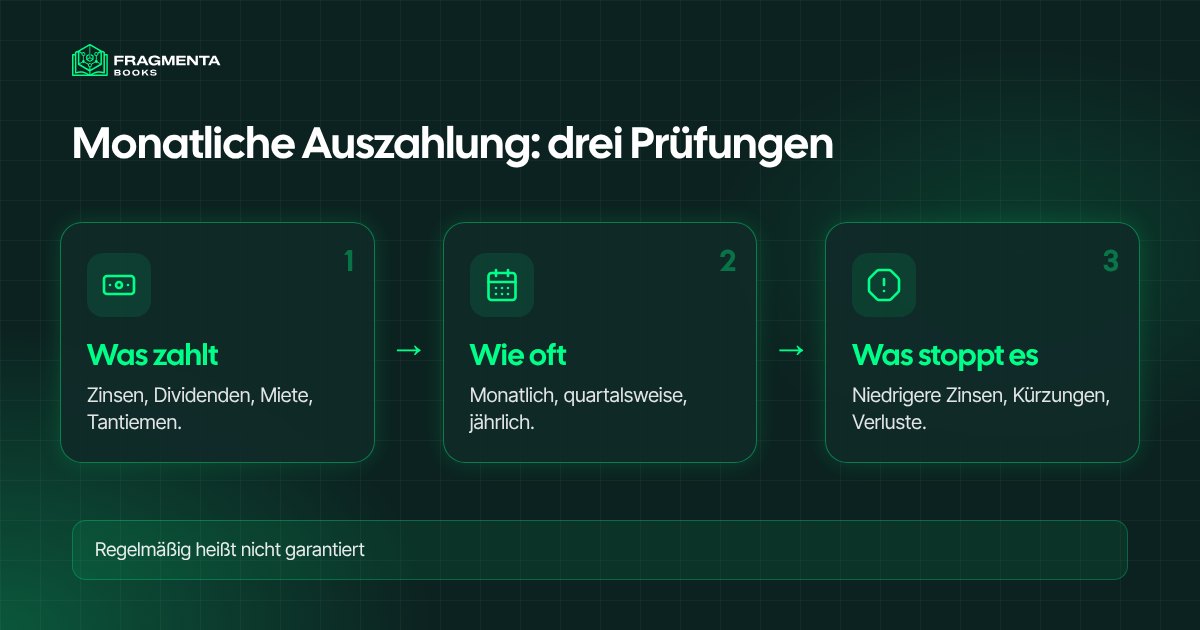
Zwei Fragen trennen eine kluge Wahl von einer hoffnungsvollen. Die erste: Was zahlt Ihnen das Geld? Die Zinsen eines Kreditnehmers, die Dividende eines Unternehmens, das sie zahlen will, die Miete eines Mieters oder die Tantiemen von Lesern und Hörern. Die zweite: Was kann die Zahlung stoppen? Ein niedrigerer Zins, eine gekürzte Dividende, eine leere Wohnung, ein nicht zurückgezahlter Kredit, ein Buch, das sich weniger verkauft. Wenn Sie beides nicht beantworten können, wissen Sie noch nicht, was Sie kaufen. Die großen Familien vergleichen wir in Cashflow Investments, den größeren Rahmen zeigt passives Einkommen aufbauen.
Die wichtigsten Anlagen mit regelmäßiger Auszahlung
Tagesgeld und Festgeld
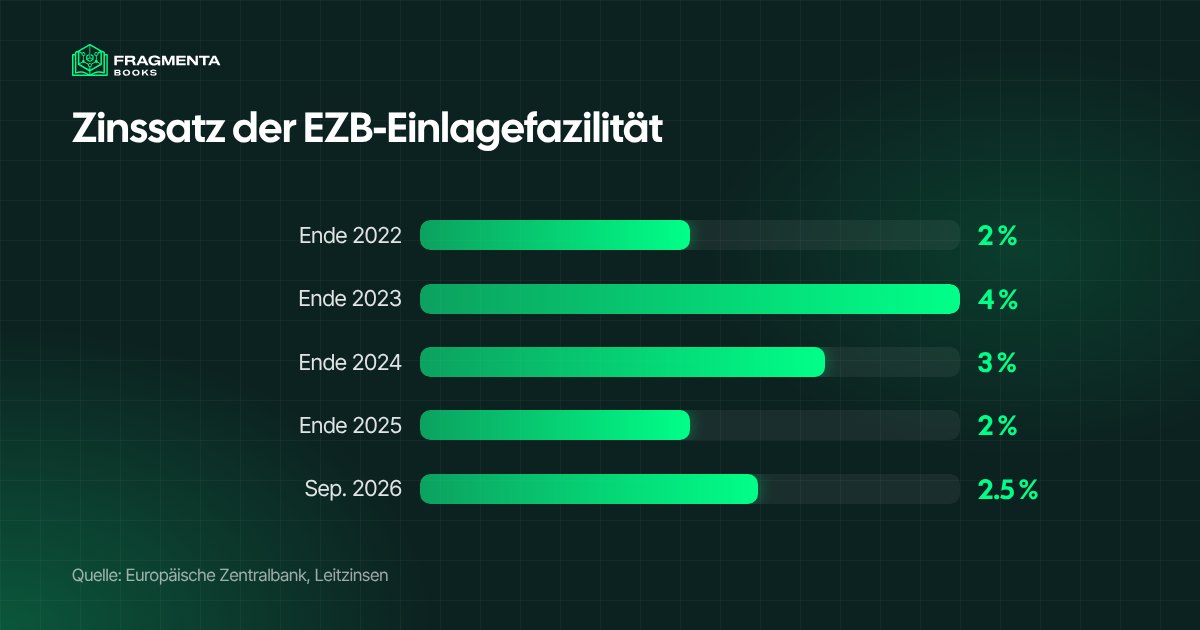
Sie verleihen Geld an eine Bank, und sie zahlt Zinsen: je nach Produkt monatlich, jährlich oder am Ende der Laufzeit. Es ist fast nichts zu tun, aber der Zins folgt den Leitzinsen. Der Zinssatz der Einlagefazilität der Europäischen Zentralbank liegt seit dem 16. September 2026 bei 2,50 % (EZB). Was Ihre Bank Ihnen zahlt, legt die Bank selbst fest, und es bewegt sich mit diesen Zinsen.
Die Geschichte zeigt, wie schnell sich das ändern kann. Laut EZB lag der Satz Ende 2022 bei 2,00 %, Ende 2023 bei 4,00 %, Ende 2024 bei 3,00 % und Ende 2025 bei 2,00 %. Wer auf Zinsen aus Einlagen setzte, sah die mögliche Vergütung sich verdoppeln und dann wieder zurückgehen. Die Bundesbank veröffentlicht die Zinssätze für Einlagen und die Umlaufrenditen von Anleihen (Bundesbank).
Anleihen
Eine Anleihe ist ein Kredit an einen Staat oder ein Unternehmen, der einen festen Zins zahlt, den Kupon, meist einmal im Jahr, und am Ende den Betrag zurückgibt. Die Zahlung ist im Voraus bekannt, was die Planung erleichtert. Die Risiken: Der Schuldner kann nicht zahlen, und der Kurs fällt, wenn Sie vor dem Ende verkaufen und die Zinsen gestiegen sind.
Dividendenaktien und Fonds
Manche Unternehmen zahlen einen Teil ihres Gewinns an die Aktionäre, oft einmal oder zweimal im Jahr. Eine Dividende ist eine Entscheidung, keine Pflicht: Das Unternehmen kann sie kürzen oder streichen. Ausschüttende Fonds geben solche Zahlungen weiter, mit Kosten, die Sie mitbezahlen.
Immobilienfonds und börsennotierte Immobiliengesellschaften
Ein Real Estate Investment Trust (REIT) besitzt Immobilien, die Einnahmen bringen, und zahlt den Großteil der Mieten an seine Anleger aus. Sie verwalten kein Gebäude, aber die Zahlung folgt Mieten, Leerstand und Finanzierungskosten, und der Kurs einer börsennotierten Gesellschaft schwankt täglich.
Kredite und Crowdinvesting
P2P-Kredite und Immobilien-Crowdinvesting zahlen Zinsen oder einen Teil der Mieten über eine Plattform, oft monatlich oder am Projektende. Die Einstiegsbeträge sind niedriger, aber ein Projekt kann scheitern, und Sie können einen Teil des Geldes oder alles verlieren. Die BaFin warnt vor Wertpapieren und Vermögensanlagen ohne den vorgeschriebenen Prospekt und vor Betrug über Messenger-Gruppen (BaFin). Mehr dazu in P2P-Krediten und Immobilien-Crowdinvesting.
Tantiemen
Ein Buch, ein Song oder ein Patent kann nach der Entstehung weiter Geld bringen. Amazon KDP lässt Autoren bei E-Books zwischen 35 % und 70 % Tantiemen wählen (Amazon-KDP-Hilfe), und das Geld kommt nach den Verkäufen, nicht nach einem Kalender. Unsere Beiträge zu Royalty-Investments und Autorenverdienst pro Buch gehen ins Detail.
Die Optionen im Vergleich
| Rhythmus der Zahlung | Wer arbeitet | Was die Zahlung stoppen kann | Wie Sie aussteigen | |
|---|---|---|---|---|
| Tages- und Festgeld | Monatlich, jährlich oder am Laufzeitende | Fast niemand | Sinkende Zinsen, Ausfall einer Bank (in Grenzen gesichert) | Abheben oder Laufzeit abwarten |
| Anleihen | Meist einmal im Jahr | Sie, zum Auswählen und Beobachten | Der Schuldner zahlt nicht | Verkaufen oder bis zum Ende halten |
| Dividendenaktien und -fonds | Ein- bis zweimal im Jahr | Sie, zum Auswählen und Beobachten | Dividende gekürzt, Kurs fällt | Verkaufen, meist schnell |
| Immobilienfonds und REITs | Oft vierteljährlich | Die Verwaltung | Leerstand, höhere Finanzierungskosten | Verkaufen, wenn börsennotiert |
| Kredite und Crowdinvesting | Monatlich oder am Projektende | Plattform und Kreditnehmer | Ausfall von Kreditnehmer oder Projekt | Je nach Plattform |
| Tantiemen | Folgt den Verkäufen | Der Inhaber des Werks | Verkäufe sinken | Behalten oder Rechte verkaufen |
In jeder Zeile gilt: Die Zahlung ist nicht garantiert. Ein Produkt, das eine hohe, regelmäßige Zahlung ohne Risiko verspricht, ist schon für sich ein Warnsignal.
Vorteile und Grenzen
Vorteile
- Geld, das nicht von Ihren Stunden abhängt. Ein zweiter Zahlungsstrom gibt Ihnen mehr als eine Einkommensquelle.
- Ein Rhythmus zum Planen. Regelmäßige Zahlungen helfen beim Budget, und manche Produkte nennen ihre Termine im Voraus.
- Verschiedene Einstiege. Es gibt etwas für kleine Ersparnisse und etwas für größere Summen.
Grenzen
- Nie garantiert. Zinsen folgen den Leitzinsen, Dividenden den Ergebnissen, Tantiemen den Verkäufen.
- Nicht mühelos. Eine Anlage auszuwählen und zu prüfen ist Arbeit, und manche Optionen verlangen ständig Aufmerksamkeit.
- Kosten und Steuern. Gebühren und Steuern können einen sichtbaren Teil dessen aufzehren, was Sie erhalten.
- Der Ausstieg kann dauern. Ein Kredit mit Laufzeit oder eine Immobilie lässt sich nicht immer schnell in Geld zurückverwandeln.
- Regelmäßig heißt nicht sicher. Eine monatliche Zahlung sagt, wie oft, nicht wie wahrscheinlich.
Nach unserer Erfahrung mit dem Veröffentlichen von Büchern bei Amazon ist ein Einkommen, das über ein Jahr gleichmäßig wirkt, die Summe vieler ungleicher Monate und vieler verschiedener Titel. Deshalb sind wir vorsichtig bei jedem Produkt, das eine einzige glatte Linie zeigt.
So funktioniert es bei Fragmenta Books
Fragmenta Books fasst bei Amazon KDP veröffentlichte Bücher zu Sammlungen zusammen und öffnet bis zu 49 % ihrer Netto-Tantiemen für Teilnehmer. Der Gründer behält mindestens 51 % und verwaltet die Bücher weiter. Jede Beteiligung ist in Einheiten geteilt, die als Token auf der Base-Blockchain erfasst werden, und die Tantiemen-Ausschüttungen kommen alle drei Monate in USDC direkt in die Wallet des Teilnehmers. Jede Beteiligung enthält die digitalen Exemplare der Bücher der Sammlung.
Jede Sammlungsseite veröffentlicht die monatlichen Tantiemen-Aufstellungen mit den originalen KDP-Berichten im Anhang, damit Sie die Vergangenheit lesen können, bevor Sie entscheiden. Die Vergangenheit sagt nichts über künftige Tantiemen, und die Ausschüttungen hängen davon ab, wie sich die Bücher tatsächlich verkaufen. Wer aussteigen möchte, kann seine Einheiten anderen verifizierten Mitgliedern über Sekundärübertragungen anbieten, die davon abhängen, dass andere Mitglieder sie wollen. Wie Sammlungen ausgewählt werden, lesen Sie im Bewertungsprozess, die aktuellen Angebote finden Sie unter offene Buchsammlungen.
Dieses Video eines CFA-Charterholders erklärt, warum die meisten Ideen für passives Einkommen viel Kapital oder Arbeit verlangen und warum Versprechen von müheloser Geldvermehrung Vorsicht verdienen.

So nehmen Sie an einer Buchsammlung teil, Schritt für Schritt
- Wählen Sie eine Sammlung unter den offenen Buchsammlungen und die Zahl der Einheiten.
- Legen Sie Ihr Konto an und tragen Sie Ihre Wohnsitzdaten ein.
- Verifizieren Sie Ihre Identität (KYC) mit einem Dokument und einem Selfie, direkt auf der Seite.
- Verbinden Sie eine Wallet oder erstellen Sie in wenigen Klicks eine.
- Unterzeichnen Sie das Licensing Participation Agreement online.
- Zahlen Sie per Karte oder Überweisung. Nach der Bestätigung der Zahlung werden die Token an Ihre Wallet gesendet.
Checkliste: Was Sie vor der Wahl prüfen sollten
- Was zahlt mir das Geld, und was muss geschehen, damit die Zahlung kommt?
- Wie oft, und ist der Termin fest oder hängt er von Ergebnissen ab?
- Wer macht die Arbeit, und was passiert, wenn er aufhört?
- Welche Kosten und Steuern fallen auf das an, was ich erhalte?
- Kann ich die bisherigen Zahlungen lesen, auch die schwachen Monate?
- Wie steige ich aus, wie lange dauert es und was kostet es?
- Ist das Versprechen zu gut, um wahr zu sein? Eine stabile, hohe Zahlung ohne Risiko gibt es nicht.
- Liegt alles an einem Ort? Die Verteilung auf mehrere Anlagen verringert das Gewicht eines einzelnen Ausfalls.
Für wen es sich eignet
Anlagen mit regelmäßiger Auszahlung eignen sich für alle, die neben Beruf oder Rente einen zweiten Geldstrom wollen, solange die Wahl zu Betrag, Zeit und Geduld passt, die sie wirklich haben.
- Ein Sparer, der Ruhe sucht: legt einen Teil des Geldes in Festgeld und Anleihen an, akzeptiert niedrigere Zahlungen und weiß dafür, was wann ankommt.
- Eine Person, die lernen und beobachten will: baut eine kleine Position in Dividendenfonds auf, prüft sie jedes Quartal und kommt mit Zahlungen zurecht, die gekürzt werden können.
- Jemand, der Immobilien mag, aber keine Mieter: schaut auf Immobilienfonds oder Crowdinvesting, die Reparaturen ersparen, sofern das Geld einige Jahre liegen bleiben kann.
- Eine Leserin mit Interesse an kreativen Werken: betrachtet Tantiemen, von Büchern bis Musik, und möchte die Monatsaufstellungen eines Vermögenswerts lesen, bevor sie teilnimmt.
Wichtige Begriffe
- Kupon: der feste Zins, den eine Anleihe zahlt, meist einmal oder zweimal im Jahr.
- Dividende: ein Teil des Gewinns eines Unternehmens, der an die Aktionäre geht und den das Unternehmen kürzen oder streichen kann.
- REIT: ein Real Estate Investment Trust, eine Gesellschaft, die Immobilien mit Einnahmen besitzt und den Großteil der Mieten an die Anleger zahlt.
- Rendite: die jährliche Zahlung im Verhältnis zum gezahlten Preis; sie ändert sich, wenn sich Preis oder Zahlung ändern.
- Liquidität: wie schnell und zu welchen Kosten sich ein Vermögenswert wieder in Geld verwandeln lässt.
- Diversifikation: das Verteilen des Geldes auf verschiedene Anlagen, damit ein Ausfall weniger wiegt.
Häufige Fragen
Welche Geldanlage mit monatlicher Auszahlung ist die beste?
Die eine beste gibt es nicht. Tagesgeld und Staatsanleihen sind meist am stabilsten und zahlen am wenigsten, Dividendenfonds und Immobilienfonds zahlen mehr bei schwankenden Kursen, und Kredite oder Crowdinvesting zahlen noch mehr mit dem Risiko eines Verlusts. Die richtige Wahl hängt von Betrag, Zeit und davon ab, was Sie verlieren könnten.
Welche Anlagen zahlen monatlich?
Manche Sparprodukte, einige Fonds und manche Kreditplattformen zahlen monatlich, während die meisten Anleihen und Aktien einmal oder zweimal im Jahr zahlen. Eine monatliche Zahlung beschreibt den Rhythmus, nicht die Sicherheit: Prüfen Sie, woraus sie bezahlt wird.
Ist passives Einkommen wirklich passiv?
Selten ganz. Auswählen, prüfen und beobachten kostet Zeit, und manche Optionen wie eine vermietete Wohnung verlangen laufend Arbeit. Je weniger Arbeit eine Option Ihnen lässt, desto mehr verlassen Sie sich auf den, der sie macht.
Wie viel Geld braucht man für eine Anlage mit regelmäßiger Auszahlung?
Das hängt von der Art ab. Ein Tagesgeldkonto geht mit jedem Betrag, ein Fonds mit einem kleinen, und eine Wohnung verlangt Eigenkapital und Nebenkosten. Kleine Beträge bringen kleine Zahlungen: Beurteilen Sie ein Angebot nach den Bedingungen, nicht nach dem Versprechen.
Kann man mit diesen Anlagen Geld verlieren?
Ja. Ein Kredit kann ausfallen, eine Dividende kann entfallen, eine Miete kann ausbleiben, und selbst eine Einlage kann an Kaufkraft verlieren, wenn die Preise schneller steigen als die Zinsen.
Wo steht eine Beteiligung an Buch-Tantiemen unter diesen Optionen?
Sie ist ein Recht anderer Art: eine vertragliche Beteiligung an den Netto-Tantiemen von Büchern, die der Gründer verwaltet. Die Ausschüttungen alle drei Monate hängen davon ab, wie sich die Bücher tatsächlich verkaufen, und nichts ist garantiert.
Quellen
- Wikipedia, Anleihe: wie Anleihen und Kupons funktionieren.
- Wikipedia, Dividende: was eine Dividende ist und wie sie beschlossen wird.
- Wikipedia, Real Estate Investment Trust: wie REITs funktionieren.
- Wikipedia, Passives Einkommen: die Definition von Einkommen mit wenig oder keiner Arbeit.
- EZB, Leitzinsen der EZB: der Zinssatz der Einlagefazilität und seine Geschichte.
- Deutsche Bundesbank, Zinssätze und Renditen: Einlagenzinsen und Umlaufrenditen.
- BaFin, Verbraucher: Warnungen vor unseriösen Anbietern und Betrug.
- Amazon-KDP-Hilfe, E-Book-Tantiemen.
- Fragmenta Books, offene Buchsammlungen: die monatlichen Tantiemen-Aufstellungen und originalen KDP-Berichte jeder Sammlung.
Über Fragmenta Books
Fragmenta Books ist eine Plattform der Tech Go Ltd, eines in England und Wales eingetragenen Unternehmens (Handelsregisternummer 14776862), gegründet 2023 mit Sitz in Brentford, Vereinigtes Königreich. Sie ermöglicht die Beteiligung an den Netto-Tantiemen von Buchsammlungen, die auf Amazon KDP und Audible veröffentlicht sind: Jedes Beteiligungsrecht entsteht durch eine rechtliche Vereinbarung und wird als Token auf der Base-Blockchain erfasst; der Anteil an den Tantiemen, der jedem Teilnehmer zusteht, wird jedes Quartal in USDC ausgezahlt.
Fragmenta Books entstand aus dem Zusammenschluss von drei Teams: Verlagsunternehmern mit mehr als 10 Jahren Erfahrung auf Amazon und Audible, einem Team von Blockchain-Entwicklern mit 6 Jahren Erfahrung in der Tokenisierung von Real-World Assets (RWA) und einem Rechtsteam, das weltweit auf RWA-Tokenisierung spezialisiert ist.
Kontakt
- E-Mail: info@fragmentabooks.com
- Plattform: Fragmenta Books
- Unternehmen: Tech Go Ltd — Handelsregisternummer 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom