Investissement immobilier passif : options et risques
L'équipe Fragmenta Books · Publié le Nov 6, 2026
L'investissement immobilier passif consiste à tirer un revenu de l'immobilier sans être soi-même propriétaire bailleur : pas de locataire à trouver, pas de travaux à organiser, pas de loyer à relancer. En pratique, il existe cinq grandes voies : les sociétés foncières cotées (SIIC et équivalents), les fonds immobiliers non cotés comme les SCPI, le financement participatif immobilier, la propriété fractionnée ou tokenisée, et l'achat d'un bien confié à un gestionnaire. Aucune n'est vraiment passive. Chacune déplace le travail vers un tiers, le facture, et attache à votre argent un risque différent.
En bref
- « Passif » est une question de degré : vous confiez le travail quotidien à un gestionnaire et vous le payez en frais.
- Les cinq voies diffèrent par le ticket d'entrée, la sortie et ce qui peut mal tourner.
- Les fonds qui détiennent des immeubles peuvent voir leurs retraits se bloquer : un immeuble ne se vend pas en un jour.
- Les règles changent selon le pays : REIT au Royaume-Uni, SCPI en France, fonds immobiliers ouverts en Allemagne, SOCIMI en Espagne.
- Avant de choisir, lisez le document juridique, les frais et les conditions de sortie, pas la plaquette.
Qu'est-ce que l'investissement immobilier passif ?
Une SCPI est une société non cotée en bourse qui a pour objet exclusif « d'investir l'épargne collectée auprès d'un grand nombre d'investisseurs dans l'acquisition et la gestion d'un patrimoine immobilier dédié à la location » (AMF).
Cette définition montre le principe commun à la plupart des voies passives. Plusieurs personnes mettent de l'argent en commun dans un véhicule, un gestionnaire achète et exploite les immeubles, et les loyers, après charges, sont versés aux porteurs. Vous détenez une part d'un véhicule, pas les clés d'un appartement. Le taux de distribution est la somme versée dans l'année, rapportée au prix de la part. Il dit ce qui a été payé, pas ce que vaut la part ni ce qui sera payé l'an prochain.
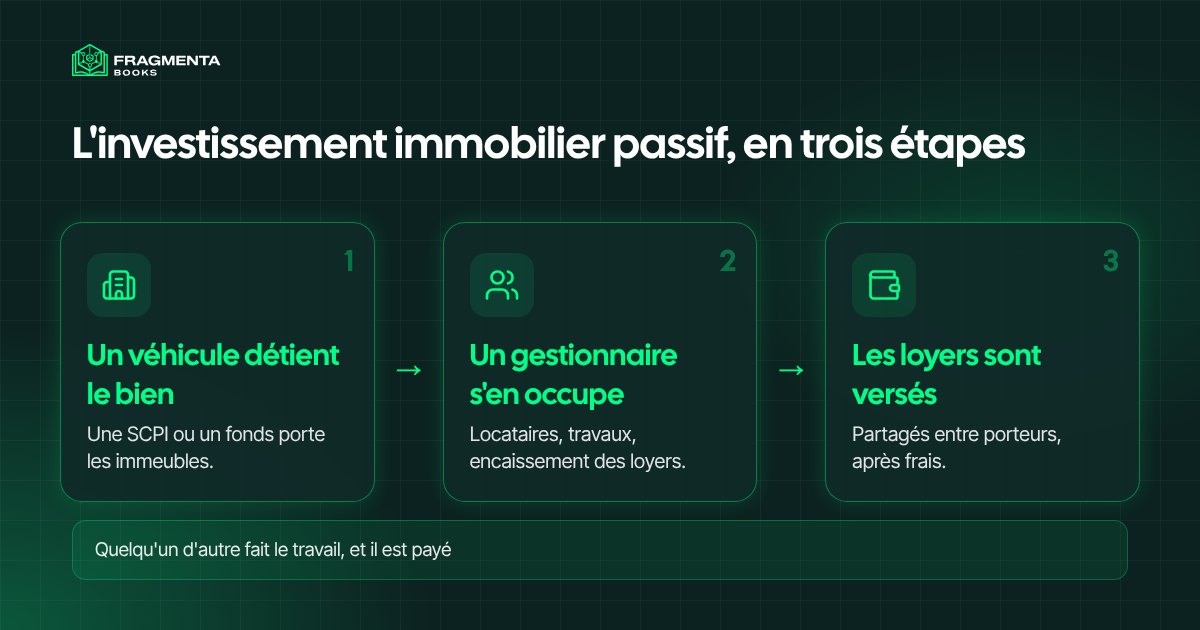
Les cinq grandes voies de l'investissement immobilier passif
- Les foncières cotées. Ce sont des sociétés qui possèdent des biens loués et dont les titres se négocient en bourse. En France, on parle de SIIC ; ailleurs, de REIT. Vous achetez et vendez comme n'importe quelle action cotée, avec de petits montants. Le cours bouge chaque jour et peut baisser même quand les loyers tiennent.
- Les fonds immobiliers non cotés. Les SCPI et les OPCI en sont les exemples français. Le fonds achète plusieurs immeubles et la société de gestion s'en occupe. L'AMF présente la SCPI comme une façon de devenir copropriétaire d'immeubles avec un budget réduit en déléguant la gestion, moyennant des frais, et rappelle que ce placement n'est pas sans risques.
- Le financement participatif immobilier. Beaucoup de personnes prêtent à un projet, par exemple un immeuble à rénover ou une opération de promotion, ou y participent. Votre argent est lié à ce seul projet, en général pour une durée fixe.
- La propriété fractionnée ou tokenisée. Un bien, ou la société qui le détient, est découpé en petites parts, parfois enregistrées sous forme de tokens. Nos articles sur l'immobilier fractionné et l'immobilier tokenisé l'expliquent.
- L'achat d'un bien confié à un gestionnaire. Vous possédez l'immeuble et vous payez une agence de gestion. C'est le plus proche de la pierre, mais vous portez le crédit, la vacance et les travaux, et l'argent est concentré en un seul endroit.
| Voie | Travail pour vous | Ticket d'entrée | Comment sortir | Risque principal |
|---|---|---|---|---|
| Foncière cotée | Presque aucun | Le prix d'un titre | Vendre en bourse | Variations du cours |
| Fonds non coté | Faible | Fixé par chaque fonds | Selon les règles du fonds, parfois lent | Retraits bloqués |
| Financement participatif | Faible, mais choisir les projets | Fixé par chaque projet | Attendre la fin de la durée | Un seul projet, défaut |
| Fractionné ou tokenisé | Faible | Fixé par la plateforme | Règles de la plateforme, peu d'acheteurs | Revente difficile |
| Achat avec gestionnaire | Moyen | Apport et frais | Vendre le bien | Vacance, travaux, dette |
Ce que disent les chiffres : les loyers sont versés, les prix bougent
Les chiffres publics les plus clairs sur un fonds immobilier grand public viennent de France, où l'ASPIM et l'IEIF les publient chaque trimestre. Dans leur communiqué du 10 février 2026, la collecte nette des SCPI atteint 4,6 milliards d'euros en 2025, en hausse de 29 % sur 2024, pour une capitalisation d'environ 89 milliards. Le taux de distribution moyen est de 4,91 %, mais il va de 4,2 % pour les SCPI résidentielles à 6,0 % pour les SCPI diversifiées. Le même communiqué indique que le prix de part moyen recule de 3,45 % sur l'année et que les parts en attente de retrait s'élèvent à 2,8 milliards d'euros, soit 3,1 % de la capitalisation, concentrées sur 15 SCPI.
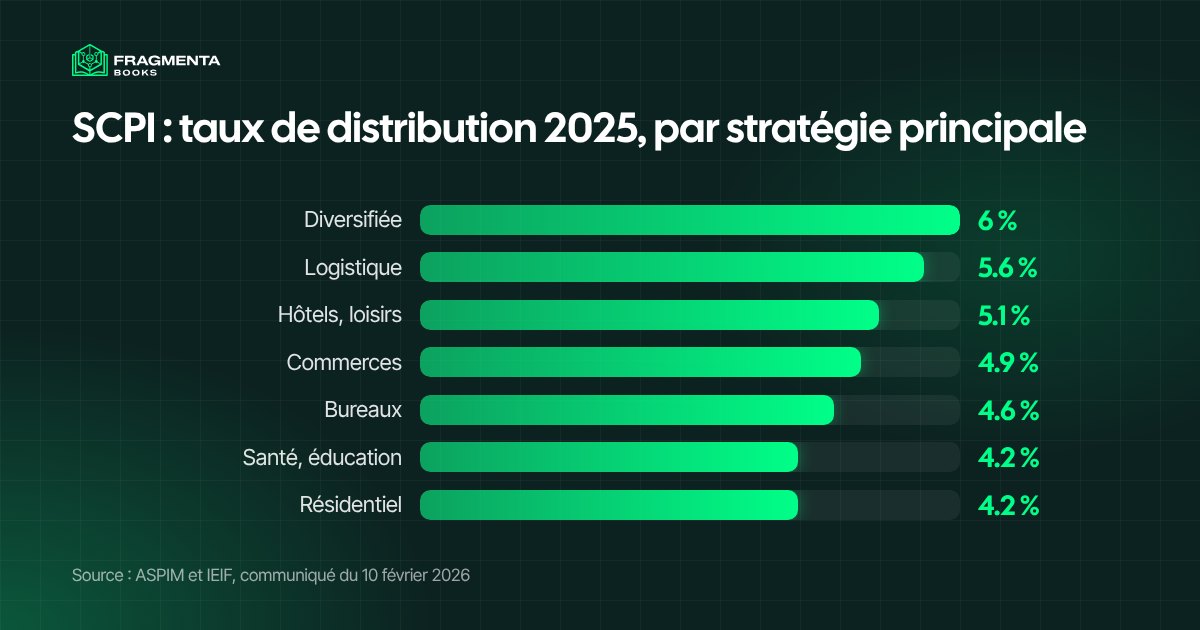
Deux leçons. D'abord, une même classe d'actifs verse des montants différents selon l'usage des immeubles. Ensuite, un taux de distribution seul dit peu : le prix de la part a bougé aussi, et certains porteurs n'ont pas pu vendre du tout. Un pourcentage isolé n'est qu'une ligne d'un tableau plus large.
Ce reportage de CNA Insider explique comment fonctionne l'achat d'une fraction de bien et ce qu'il faut vérifier sur la liquidité et les risques avant de commencer.

Ce que disent les règles, pays par pays
- France. La SCPI est gérée par une société de gestion qui cherche les locataires, gère les charges et les travaux, encaisse les loyers et verse les revenus aux porteurs de parts, selon le guide de l'AMF. Les OPCI (non cotés) et les SIIC (cotées) sont les autres produits de la « pierre-papier » (AMF).
- Royaume-Uni. Un REIT britannique doit distribuer 90 % des bénéfices locatifs de chaque exercice (HMRC, en anglais). Après une vague de suspensions en 2016, la FCA a rappelé que « la possibilité de suspendre est inscrite dans la structure de ces fonds » (FCA, en anglais).
- Allemagne. Pour les fonds immobiliers ouverts, le code des placements (§ 255 KAGB) impose une durée de détention minimale de 24 mois et un préavis de 12 mois avant de rendre ses parts (KAGB, en allemand).
- Espagne. Une SOCIMI doit détenir au moins 80 % de son actif en immeubles urbains destinés à la location (Ley 11/2009, en espagnol).
Les règles évoluent et diffèrent selon le produit : consultez les documents du fonds et le régulateur de votre pays avant de placer de l'argent.
Avantages et limites
Ce que les voies passives apportent :
- Pas de travail au quotidien. Un gestionnaire s'occupe des locataires, des travaux et de l'encaissement.
- De petits montants pour commencer. Un titre de foncière, une part de fonds ou un ticket de financement participatif coûtent bien moins qu'un appartement.
- Une répartition sur plusieurs immeubles. Un fonds ou une foncière détient beaucoup de biens ; un local vide pèse moins.
- Un suivi écrit. Revenus et charges sont publiés à intervalles réguliers.
Ce qu'il faut accepter :
- Les frais passent avant vous. Frais d'entrée, de gestion et de sortie sont prélevés avant que le revenu ne vous parvienne.
- La sortie peut être lente. Un immeuble ne se vend pas en un jour : les fonds peuvent retarder ou bloquer les retraits.
- Les prix bougent. Même quand les loyers sont versés, la valeur de votre part peut baisser, comme le montrent les chiffres français.
- Les versements ne sont pas fixes. La distribution dépend des loyers, de la vacance et des charges.
Après des années de publication de livres sur Amazon, nous avons appris qu'une activité dite « sans effort » demande toujours que quelqu'un continue à s'en occuper : un livre qui se vend est souvent un livre sur lequel on fait de la publicité, sans jamais s'arrêter. Un immeuble n'est pas un livre, mais la leçon vaut ici aussi. Demandez qui fait le travail derrière chaque étiquette « passive », et combien il est payé.
Une voie immobilière ou une participation aux royalties de livres ?
Une autre façon de détenir un actif qui produit des revenus sans le gérer est une participation aux royalties nettes d'une collection de livres. Les actifs sont différents : la comparaison porte donc sur ce que vous détenez, sur qui fait le travail et sur la sortie, pas sur ce qui serait meilleur. Aucune des deux ne promet un revenu.
| Voie immobilière (fonds, foncière, financement participatif) | Participation à une collection de livres chez Fragmenta Books | |
|---|---|---|
| Ce que vous détenez | Une part d'un véhicule immobilier | Un droit contractuel à une part des royalties nettes d'une collection de livres KDP |
| Qui fait le travail | La société de gestion ou le gestionnaire | Le fondateur, qui conserve au moins 51 % et gère les livres |
| Versements | Loyers après charges, si l'immeuble est loué | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | Bourse, règles du fonds ou fin du projet | Proposer vos unités à d'autres membres par les transferts secondaires |
| Risques principaux | Vacance, évaluation, retraits bloqués | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Dans les deux cas, ce que vous recevez dépend de la performance réelle de l'actif.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu'à 49 % de leurs royalties nettes aux participants ; le fondateur conserve au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le portefeuille du participant. Chaque participation inclut aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP originaux en pièce jointe. Un participant qui souhaite sortir peut proposer ses unités à d'autres membres vérifiés grâce aux transferts secondaires ; les droits passent au nouveau détenteur avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d'évaluation ; pour des voies voisines, consultez notre article sur le crowdfunding immobilier et celui sur les placements à versement régulier.
Comment participer à une collection de livres, pas à pas
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d'unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou virement bancaire. Dès que le paiement est confirmé, les tokens arrivent dans votre portefeuille.
Liste de contrôle : que vérifier avant de choisir une voie passive
- Le droit que vous recevez : une part, un prêt ou une créance ? Lisez le document juridique.
- Qui gère les immeubles, depuis combien de temps, et comment il est payé.
- Tous les frais : d'entrée, annuels, de performance et de sortie.
- La sortie : préavis, durées de détention, et ce qui se passe si les retraits sont suspendus.
- La concentration : un immeuble, un projet ou beaucoup ?
- La dette : le véhicule emprunte-t-il, et que se passe-t-il si les taux montent ?
- L'agrément : le gestionnaire est-il enregistré auprès du régulateur de votre pays ?
- Les chiffres passés : loyers encaissés, vacance et évolution du prix de la part, pas seulement le taux de distribution.
À qui cela s'adresse
Les voies passives conviennent à ceux qui veulent un revenu immobilier sans devenir bailleur.
- Un salarié très occupé qui a de l'épargne à placer : achète un petit montant d'une foncière cotée, voit le cours chaque jour et peut vendre quand il le faut, en acceptant que les prix montent et baissent.
- Un épargnant à horizon long : place de l'argent dans un fonds non coté pour plusieurs années, à condition de pouvoir le laisser en place pendant le préavis.
- Une personne qui aime choisir ses projets : lit les documents de chaque offre de financement participatif et répartit de petits montants entre plusieurs, en acceptant la durée fixe.
- Un futur bailleur qui veut apprendre d'abord : commence par une voie fractionnée ou cotée pour comprendre loyers, charges et vacance avant d'acheter un immeuble.
Les termes clés
- SCPI : société civile de placement immobilier, non cotée, qui achète et gère des immeubles loués grâce à l'épargne de nombreux porteurs de parts.
- Taux de distribution : le revenu versé dans l'année divisé par le prix de la part ; il ne dit rien de la valeur de la part.
- Durée de détention : le temps minimal pendant lequel vous devez garder vos parts avant de pouvoir les rendre.
- Liquidité : la rapidité avec laquelle vous pouvez transformer votre placement en argent sans perte importante de prix.
- Valeur liquidative : la valeur de ce que possède un fonds, moins ses dettes, rapportée à une part.
- Effet de levier : l'emprunt utilisé pour acheter un bien, qui amplifie les gains comme les pertes.
Questions fréquentes
Qu'est-ce que l'investissement immobilier passif ?
C'est tirer un revenu de l'immobilier sans le gérer soi-même, par une SCPI, une foncière cotée, le financement participatif ou la propriété fractionnée. Le gestionnaire fait le travail et se fait payer ; vous portez le risque que les loyers, les prix ou les retraits tournent mal.
L'investissement immobilier passif est-il vraiment passif ?
Pas entièrement. Vous n'avez pas à vous occuper des locataires, mais vous devez choisir le véhicule, lire ses documents et suivre ses rapports. Les frais paient le travail du gestionnaire et réduisent ce qui vous parvient.
Comment commencer ?
Il n'y a pas de meilleure voie unique. Une foncière cotée est la plus simple à acheter et à revendre, un fonds non coté convient à un horizon long, et le financement participatif demande de juger chaque projet. Adaptez la voie au montant, au temps que vous pouvez attendre et aux risques que vous acceptez.
Quels sont les risques de l'investissement immobilier passif ?
Les prix peuvent baisser, les loyers diminuer quand les immeubles sont vides, et les fonds retarder ou suspendre les retraits. Les frais et la dette ajoutent du risque. En France, les parts en attente de retrait représentaient environ 2,8 milliards d'euros fin 2025.
Peut-on investir dans l'immobilier avec peu d'argent ?
Oui. Les titres de foncières cotées, de nombreux fonds et les tickets de financement participatif démarrent bien en dessous du prix d'un appartement. Un petit montant comporte pourtant les mêmes types de risques, à plus petite échelle.
Existe-t-il une alternative qui n'est pas immobilière ?
Oui. Une participation aux royalties nettes d'une collection de livres chez Fragmenta Books est une autre voie vers un actif qui produit des revenus et que vous ne gérez pas vous-même, avec des risques différents. Voir les collections de livres ouvertes.
Sources
- AMF, SCPI : un autre moyen d'investir dans l'immobilier.
- AMF, OPCI, SIIC : les autres produits de la pierre-papier.
- ASPIM et IEIF, Collecte et performance des fonds immobiliers grand public en 2025 (communiqué du 10 février 2026).
- HMRC, Investment Funds Manual IFM28008 : l'obligation de distribution des REIT (en anglais).
- FCA, FCA issues guidance following property fund suspensions (8 juillet 2016, en anglais).
- Gesetze im Internet, § 255 KAGB (en allemand).
- BOE, Ley 11/2009 sur les SOCIMI (en espagnol).
- CNA Insider, Fractional Property Investment: You Can Now Buy A Part Of A Property. But Should You? (vidéo, en anglais).
- Fragmenta Books, collections de livres ouvertes : relevés mensuels de royalties et rapports KDP originaux de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom