Diversifier ses placements avec des actifs alternatifs
L'équipe Fragmenta Books · Publié le Nov 1, 2026
Diversifier ses placements consiste à répartir son argent entre des actifs qui ne dépendent pas des mêmes événements, afin qu'une déception ne décide pas de tout le résultat. Les actifs alternatifs, comme l'immobilier, les prêts, les royalties ou l'art, peuvent apporter cette diversité, mais ils ont leurs propres coûts, délais et risques, et aucun ne supprime le risque.
En bref
- Diversifier ses placements, c'est répartir l'argent entre des actifs qui réagissent à des événements différents : taux d'intérêt, bénéfices des entreprises, loyers, ventes de livres.
- Détenir plusieurs produits ne suffit pas. Cinq livrets d'épargne forment un seul type d'actif.
- En 2022, les actions et les obligations ont reculé ensemble : même le mélange classique peut décevoir une mauvaise année.
- Les actifs alternatifs peuvent ajouter un moteur différent, mais ils sont souvent plus difficiles à revendre, à évaluer et moins encadrés.
- Une participation aux royalties de livres est une pièce possible parmi d'autres, et ce qu'elle verse dépend des ventes réelles des livres.
Que signifie diversifier ses placements ?
L'AMF rappelle le premier conseil donné à tout épargnant : ne pas mettre tous ses œufs dans le même panier, c'est-à-dire ne pas placer toute son épargne sur le même produit pour réduire le risque de faire un placement perdant. Pour cela, il faut associer des placements qui ne se comportent pas de la même façon au même moment (AMF). Le régulateur britannique, la FCA, dit la même chose : on lisse l'effet d'un mauvais résultat tout en profitant de ceux qui se portent bien (FCA, en anglais).
Un portefeuille est simplement l'ensemble de ce que vous détenez. L'enjeu n'est pas d'accumuler le plus de produits possible, mais d'en détenir qui se comportent différemment. Quand deux actifs montent et baissent ensemble, les posséder tous les deux protège très peu. On parle de corrélation, une notion qui remonte à l'article de Harry Markowitz de 1952. Nous détaillons la famille des options dans notre guide sur les placements alternatifs et comparons les rythmes de versement dans placement rente mensuelle.
Pourquoi plus de produits ne veut pas dire plus de diversification
Les associations de consommateurs allemandes soulignent un point facile à manquer : celui qui ne détient que des bons d'épargne, un compte à vue rémunéré et un contrat de rente ne répartit pas le risque, car ce qui compte est la classe d'actifs que chaque produit représente (Verbraucherzentrale, en allemand). L'AMF recommande de choisir des placements qui n'évoluent pas dans le même sens : des actions de différents pays et secteurs, des obligations de différentes monnaies (AMF).
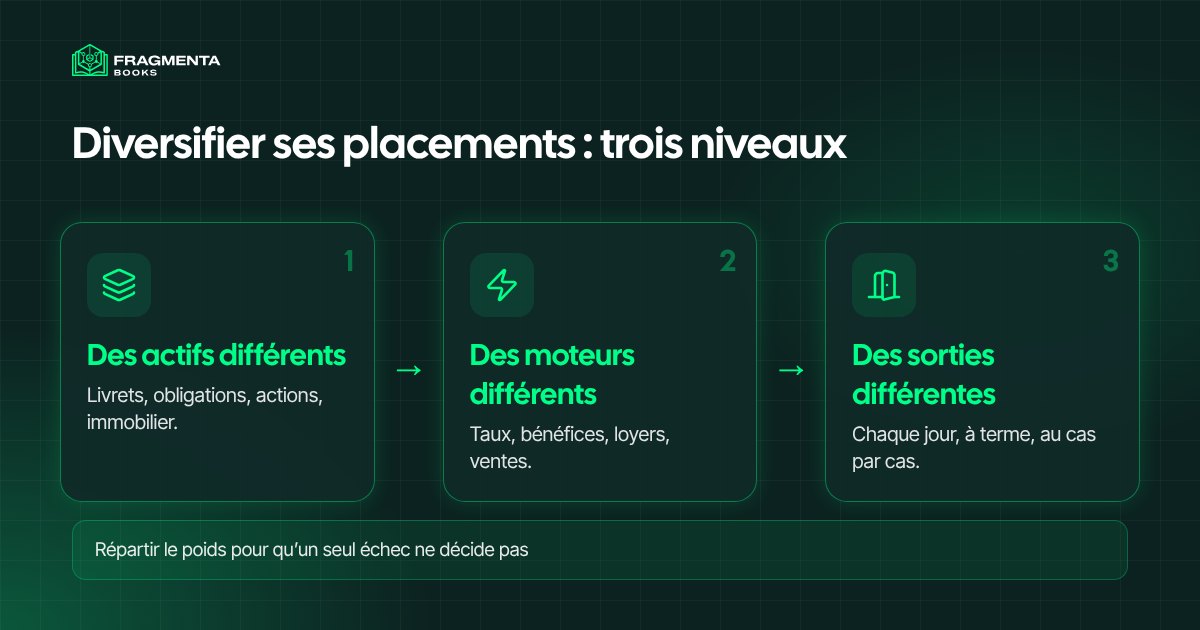
Trois niveaux permettent de se vérifier :
- Des actifs différents. Livrets, obligations, actions, immobilier et royalties sont des droits de nature différente.
- Des moteurs différents. Demandez-vous ce qui fait bouger chacun : les taux des banques centrales, les bénéfices des entreprises, les loyers ou les ventes d'un livre.
- Des sorties différentes. Certains actifs se revendent en un jour, d'autres seulement à l'échéance ou quand quelqu'un d'autre les veut. Gardez une partie de votre argent à portée de main.
Ce qui s'est passé en 2022 : le mélange classique a déçu
Beaucoup détiennent des actions et des obligations en pensant que les obligations tendent à monter quand les actions baissent. En 2022, cela ne s'est pas produit. Selon le bilan annuel de Dimensional, exprimées en livres sterling, les actions mondiales (MSCI All Country World) ont reculé de 8,1 % et le S&P 500 de 7,8 %, tandis que les obligations libellées en livres perdaient 23,2 %, leur pire rendement depuis des décennies (Dimensional, en anglais). Un portefeuille traditionnel de 60 % d'actions américaines et 40 % d'obligations d'État américaines a tout de même terminé l'année en baisse de 11 % en dollars.
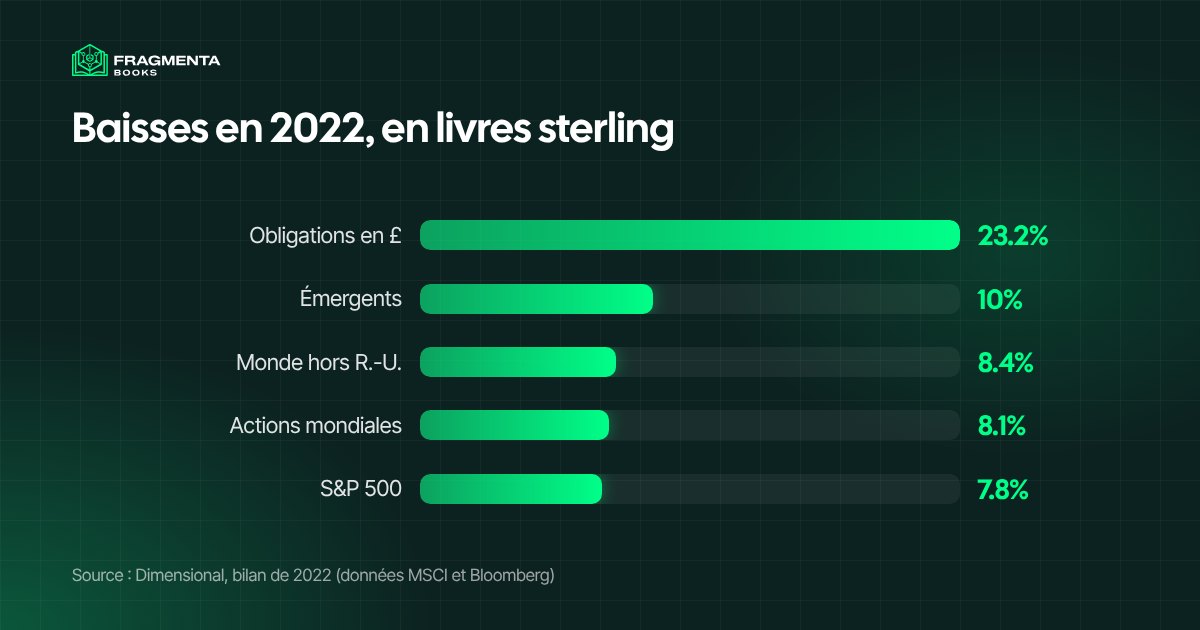
Le même bilan montre pourquoi répartir reste utile : les actions britanniques ont gagné 7,1 % en 2022 en livres, et les actions dites « value » ont progressé de 4,1 % alors que les actions de croissance reculaient de 19,6 %. Dans un même portefeuille, certaines parties ont suivi des directions opposées. Personne ne sait à l'avance laquelle réussira, et c'est précisément la raison d'en détenir plusieurs.
La place des actifs alternatifs
Les actifs alternatifs sont ceux qui sortent du mélange classique liquidités, obligations et actions cotées : immobilier et financement participatif immobilier, prêts, royalties, art, objets de collection, matières premières. Nous présentons les principaux dans nos guides sur le crowdfunding immobilier, l'art fractionné et les royalties musicales. On s'y intéresse pour leur moteur : le loyer d'un appartement, l'intérêt d'un emprunteur ou les ventes d'une chanson ne dépendent pas des mêmes événements que le prix d'une obligation.
Les limites sont tout aussi réelles. La FCA avertit que les placements à haut risque peuvent faire perdre tout l'argent engagé et que beaucoup ne sont pas couverts par le système britannique de garantie (FCA, en anglais). Les actifs alternatifs sont souvent plus difficiles à évaluer, lents à revendre et parfois plus chers en frais. C'est pourquoi beaucoup ne leur consacrent qu'une petite part de leur portefeuille, jamais le cœur.
Comparatif des options
| Moteur principal | Qui fait le travail | Comment sortir | Risque principal | |
|---|---|---|---|---|
| Livrets et dépôts | Taux des banques centrales | Presque personne | Retirer ou attendre l'échéance | Baisse des taux, inflation |
| Obligations | Taux et capacité de l'émetteur à payer | Vous, pour choisir et suivre | Vendre ou attendre la fin | Défaut de l'émetteur, baisse du prix |
| Actions cotées et fonds | Bénéfices des entreprises | Vous ou un gérant | Vente en général rapide | Prix volatils, dividendes réduits |
| Immobilier et financement participatif | Loyers et résultats des projets | La plateforme ou le propriétaire | Souvent à l'échéance | Projet en échec, revente difficile |
| Royalties | Ventes de l'œuvre | Le titulaire de l'œuvre | Conserver ou céder les droits | Baisse des ventes |
Avantages et limites
Avantages
- Moins de dépendance à un seul résultat. Une mauvaise année pour un actif pèse moins sur l'ensemble.
- Un moteur différent. Les actifs liés aux loyers ou aux ventes ne suivent pas les taux de la même manière.
- Une vision plus claire. Se demander ce qui paie et ce qui peut l'arrêter oblige à comprendre chaque pièce.
Limites
- Aucune protection contre toutes les baisses. Dans une crise large, beaucoup d'actifs reculent ensemble, comme en 2022.
- Complexité et coûts. Plus de pièces, c'est plus de frais, plus de papiers et plus à suivre.
- Sorties lentes. Les actifs alternatifs sont parfois difficiles à reconvertir en liquidités.
- Trop diversifier. Détenir trop de petites positions rend chacune difficile à suivre.
Dans notre expérience de la publication de livres sur Amazon, la leçon est la même à petite échelle : des royalties qui paraissent régulières sur un an sont la somme de nombreux mois inégaux et de nombreux titres différents, et rarement l'œuvre d'un seul best-seller.
La place d'une participation aux royalties de livres
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu'à 49 % de leurs royalties nettes aux participants. Le fondateur en conserve au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le wallet du participant. Une participation comprend les copies numériques des livres de la collection.
Pour qui réfléchit à la diversification, le point pertinent est le moteur : ce que verse une collection dépend des ventes des livres sur Amazon, pas des taux d'intérêt ni des bénéfices d'entreprises. Amazon KDP permet aux auteurs de choisir entre une option de royalties de 35 % et une de 70 % sur les ebooks (aide Amazon KDP), et les montants varient d'un mois à l'autre. Chaque page de collection publie les relevés mensuels de royalties et les rapports KDP d'origine : vous pouvez lire le passé avant de décider. Le passé ne dit pas ce que seront les royalties futures, et rien n'est garanti. Celui qui souhaite sortir peut proposer ses unités aux autres membres vérifiés par les transferts secondaires, qui dépendent de l'intérêt d'autres membres. Pour comprendre comment les collections sont choisies, lisez le processus d'évaluation, et pour les offres actuelles, les collections de livres ouvertes.
Cette vidéo d'un analyste financier certifié CFA explique comment la corrélation fait fonctionner la diversification et où la théorie atteint ses limites.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d'unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un wallet, ou créez-en un en quelques clics.
- Signez en ligne le Licensing Participation Agreement.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés à votre wallet.
Liste de contrôle : que vérifier avant d'ajouter un actif
- De quoi dépend-il ? S'il dépend de la même chose que vos autres actifs, il apporte peu.
- Qu'est-ce qui peut arrêter les versements, et avez-vous lu les périodes faibles ?
- Comment sortir, en combien de temps et à quel coût ?
- Quels sont les frais et la fiscalité sur ce que je reçois ?
- Quelle part de mon argent cela représente-t-il ? Un actif nouveau et plus difficile à revendre est plus facile à vivre en petite part.
- Est-ce que je le comprends assez pour l'expliquer à quelqu'un d'autre ?
- La promesse est-elle trop belle ? Un versement élevé, régulier et sans risque n'existe pas.
- Ai-je gardé de l'argent à portée de main pour les besoins des prochains mois ?
À qui cela s'adresse
Répartir son argent entre plusieurs types d'actifs convient à toute personne qui épargne et souhaite qu'un seul résultat ne décide pas de tout, pourvu que chaque pièce corresponde à son temps et à sa patience.
- Un épargnant dont l'argent est seulement sur des livrets : ajoute un fonds obligataire ou un fonds actions large pour avoir un second moteur, et garde une somme de précaution en liquidités.
- Un salarié qui prépare un complément de retraite : répartit entre actions, obligations et un peu d'immobilier, avec un point une fois par an.
- Un lecteur curieux des actifs réels : consacre une petite part au financement participatif immobilier ou aux royalties, à condition de pouvoir laisser cet argent de côté quelques années.
- Un propriétaire de petite entreprise ou de site web : constitue un portefeuille éloigné de son propre travail, pour qu'une mauvaise année de l'entreprise ne soit pas aussi une mauvaise année pour son épargne.
Les termes clés
- Corrélation : mesure de la proximité entre les mouvements de deux actifs ; plus elle est faible, plus l'un aide l'autre.
- Classe d'actifs : famille d'actifs qui se comportent de façon proche, comme les liquidités, les obligations, les actions ou l'immobilier.
- Rééquilibrage : retour d'un portefeuille à ses proportions prévues après que certains actifs ont progressé plus que d'autres.
- Liquidité : rapidité, et coût, avec lesquels un actif peut être converti en argent.
- Actifs alternatifs : actifs hors du mélange classique liquidités, obligations et actions cotées, comme l'immobilier, les prêts, les royalties ou l'art.
- Perte maximale (drawdown) : baisse d'un portefeuille entre son plus haut et son point le plus bas avant la reprise.
Questions fréquentes
Que veut dire diversifier ses placements ?
C'est répartir son argent entre des actifs qui ne dépendent pas des mêmes événements, pour qu'un mauvais résultat de l'un ne décide pas de l'ensemble. L'essentiel est que les actifs se comportent différemment, pas qu'ils soient nombreux.
Comment diversifier son portefeuille ?
Partez des classes d'actifs classiques, comme les liquidités, les obligations et des fonds actions larges, puis demandez-vous ce qui fait bouger chacune. Ajoutez d'autres types d'actifs seulement si vous comprenez ce qui les pilote, comment en sortir et ce qu'ils coûtent.
Les actifs alternatifs sont-ils utiles pour diversifier ?
Ils peuvent l'être, car leurs moteurs diffèrent de ceux des obligations et des actions, mais ils sont souvent plus difficiles à évaluer et à revendre. Beaucoup les gardent comme une part plus petite du portefeuille.
La diversification protège-t-elle des pertes ?
Pas totalement. Elle réduit le poids d'un échec isolé, mais dans une crise large beaucoup d'actifs reculent ensemble, comme les actions et les obligations en 2022.
De combien d'actifs a-t-on besoin ?
Il n'existe pas de nombre magique. Ce qui compte, c'est que les pièces aient des moteurs différents et que vous puissiez les suivre. Trop de petites positions peuvent être aussi difficiles à gérer que trop peu.
Où se place une participation aux royalties de livres dans la diversification ?
C'est une participation contractuelle aux royalties nettes de livres, gérée par le fondateur, dont les versements dépendent des ventes de livres plutôt que des taux d'intérêt. Les distributions trimestrielles dépendent des ventes réelles, et rien n'est garanti.
Sources
- Wikipédia, Diversification (finance)) : le concept en bref.
- Wikipédia, Théorie moderne du portefeuille : Markowitz et le rôle de la corrélation.
- AMF, Bien diversifier son épargne pour atteindre ses objectifs : associer des placements qui ne se comportent pas de la même façon.
- AMF, Les règles d'or de l'investisseur : diversifier pour réduire le risque.
- Verbraucherzentrale, Das kleine Einmaleins der Geldanlage : pourquoi plusieurs produits ne font pas une diversification (en allemand).
- FCA, Diversification : l'explication du régulateur britannique (en anglais).
- FCA, Understanding high-risk investments : la perte possible de tout l'argent engagé (en anglais).
- Dimensional, bilan de 2022 : rendements des actions et des obligations en 2022, en livres (en anglais).
- Aide Amazon KDP, royalties des ebooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d'origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom