Immobilier tokenisé : fonctionnement, risques, droits
L'équipe Fragmenta Books · Publié le Oct 5, 2026
L’immobilier tokenisé consiste à enregistrer un droit sur un bien immobilier sous forme de jetons numériques (« tokens ») sur une blockchain, afin de pouvoir le diviser en petites unités et le transmettre d’une personne à une autre. Le token n’est en général pas un titre de propriété : il représente un droit défini dans les documents juridiques de l’offre, comme une part de la société qui possède l’immeuble, un prêt garanti par celui-ci ou une part des loyers. Ce droit peut perdre de la valeur, voire disparaître, si le bien ou son exploitant fait défaut.
En bref
- La tokenisation immobilière transforme un droit sur un bien en tokens que l’on peut détenir et transférer par petites unités.
- Dans la plupart des offres, le token représente une part, un prêt ou un droit aux loyers détenu via une société, et non l’inscription au registre foncier.
- Un token ne change pas la loi : s’il fonctionne comme un titre financier, les règles des titres financiers s’appliquent.
- L’immobilier tokenisé n’est pas du crowdfunding immobilier, même si les deux se recoupent souvent.
- La revente est souvent possible en théorie et limitée en pratique : vérifiez qui peut acheter vos tokens, et comment.
Qu’est-ce que l’immobilier tokenisé ?
La tokenisation est « le processus consistant à enregistrer sur une plateforme programmable des droits sur des actifs réels ou financiers qui existent dans un registre traditionnel » (Banque des règlements internationaux, rapport économique annuel 2025, traduction libre).
L’essentiel tient aux mots droits sur un actif. L’immeuble reste où il est, inscrit au registre de la propriété ; les tokens enregistrent qui a droit à quoi. Le registre qui les porte est une blockchain, une base partagée que de nombreux ordinateurs tiennent à jour et qu’il est difficile de modifier après coup.
Wikipédia décrit le mouvement ainsi : « La tokenisation — qui consiste à transformer des actifs tels que l’immobilier, les fonds d’investissement et le private equity en tokens basés sur la blockchain — a le potentiel de rendre ces actifs traditionnellement non liquides plus accessibles aux investisseurs » (article Cryptomonnaie). Le mot important est « potentiel » : la tokenisation ajoute un enregistrement numérique et un transfert plus simple, pas un meilleur immeuble, un locataire plus sûr ni un revenu garanti.
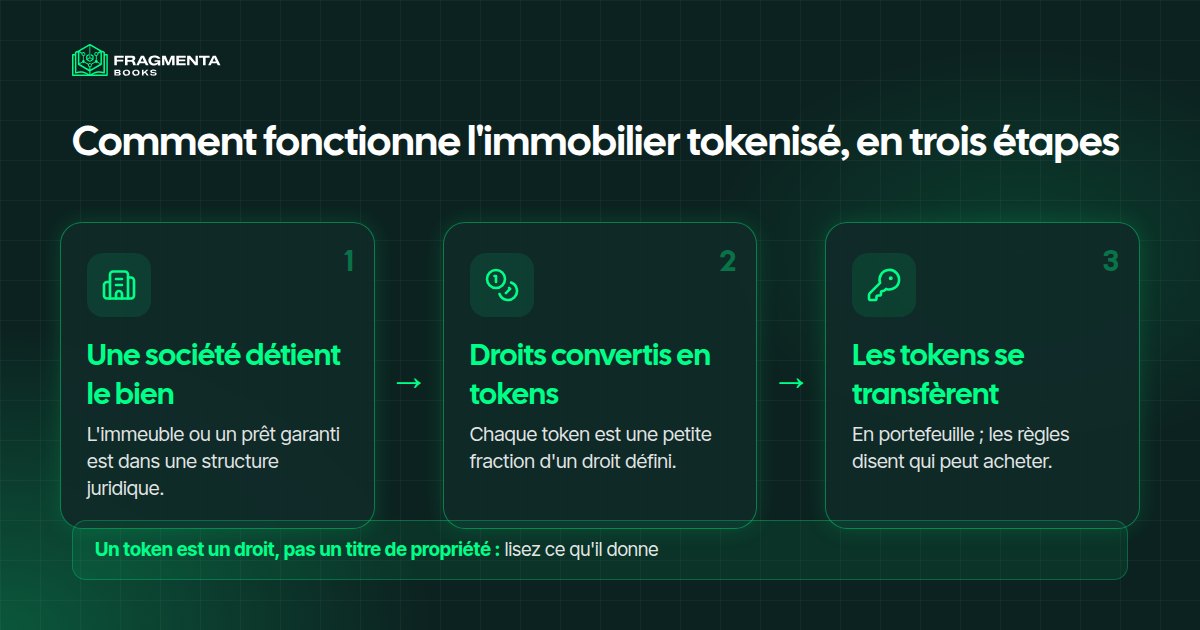
Comment fonctionne l’immobilier tokenisé, étape par étape
- Le bien est placé dans une structure juridique. Le plus souvent, une société est créée pour détenir l’immeuble ou un prêt garanti par celui-ci.
- Les droits sont fixés par écrit. Les documents disent si un token est une part, une créance ou un droit sur une partie des loyers, et ce qui se passe en cas de vente ou de défaut.
- Les tokens sont créés. Chaque token représente une petite fraction identique de ces droits, sur une blockchain.
- Les acheteurs passent des contrôles. Une offre encadrée demande en principe de prouver son identité, comme pour tout produit financier.
- Les tokens arrivent dans le portefeuille de l’acheteur. Le portefeuille est son adresse personnelle sur la blockchain.
- Les revenus éventuels sont distribués selon les documents : loyers après charges, intérêts ou part d’un prix de vente.
- Les tokens peuvent être transférés. Les documents et la plateforme décident à qui et à quelles conditions.
Que possède-t-on réellement ?
C’est la question que le mot « tokenisé » masque. Trois montages sont courants, et le droit diffère dans chacun.
| Montage | Ce que le token représente en général | À vérifier |
|---|---|---|
| Part d’une société immobilière | Une fraction de la société qui possède l’immeuble | Qui dirige la société, ses dettes, ce qu’elle peut faire du bien |
| Prêt ou obligation garantis par un bien | Une créance de remboursement et d’intérêts | L’existence d’une sûreté, son rang, et le sort en cas de défaut |
| Droit aux loyers ou au produit de vente | Un droit contractuel à une part des revenus | Les charges déduites avant paiement, la durée du droit |
Dans aucun cas vous n’entrez dans l’appartement pour l’utiliser. Le propriétaire légal reste la société ou le propriétaire d’origine, et le token vous donne un droit contre lui.
Ce que disent les régulateurs
Un token n’échappe pas aux règles de ce qu’il représente.
- France. L’AMF encadre les prestataires de services sur actifs numériques (articles L. 54-10-1 et suivants du Code monétaire et financier) et renvoie, pour savoir si un crypto-actif est un instrument financier, aux orientations de l’ESMA (AMF, doctrine DOC-2020-07, applicable au 1er janvier 2024). Un token qui se comporte comme une action ou une obligation est traité comme tel.
- Union européenne. Le règlement MiCA couvre les crypto-actifs qui ne relèvent pas déjà de la législation financière existante ; l’ESMA a publié des orientations sur les conditions dans lesquelles un crypto-actif est un instrument financier, donc hors MiCA (orientations de l’ESMA, 2025).
- Les risques de l’immobilier restent. L’AMF a analysé les dix plus grandes plateformes de financement participatif immobilier : environ 30 % des projets en cours au 31 mars 2024 étaient en retard (étude publiée en février 2025). Un token qui finance un projet hérite du même risque de retard.
- La taille du secteur. Les actifs du monde réel tokenisés ont atteint 26,4 milliards de dollars de valeur en chaîne en mars 2026, contre environ 6,6 milliards un an plus tôt, selon les données de RWA.xyz relayées par PYMNTS. Ce chiffre exclut les stablecoins ; les catégories dépassant chacune 1 milliard sont le crédit privé, les matières premières, les bons du Trésor américain, les obligations d’entreprise, la dette publique hors États-Unis et les fonds institutionnels : l’immobilier n’en fait pas partie.
Immobilier tokenisé ou crowdfunding immobilier ?
Ce ne sont pas deux rivaux : l’un est une façon d’enregistrer le droit, l’autre une façon de réunir l’argent. Dans le crowdfunding immobilier, une plateforme rassemble de petites sommes pour un projet, et le droit est inscrit dans les registres de la plateforme. Dans la tokenisation, le droit est inscrit sous forme de token, que l’on peut déplacer d’un portefeuille à un autre. Un projet peut être financé par crowdfunding et tokenisé en même temps, ou l’un des deux seulement.
Avantages et limites de l’immobilier tokenisé
Ce qu’il apporte :
- Des petites unités. Une fraction peut coûter bien moins qu’un apport pour un appartement.
- Un registre clair. Qui détient quoi est écrit sur un registre partagé, visible par la plateforme.
- Un transfert plus rapide, en principe. Déplacer un token va plus vite que refaire inscrire une part par courrier.
- Pas d’immeuble à gérer. L’exploitant s’occupe du bien.
Ce qu’il faut accepter :
- Vous détenez un droit, pas les clés. La structure juridique se place entre vous et l’immeuble.
- Une revente limitée. Un token peut se transférer, mais il peut y avoir peu d’acheteurs et aucun prix équitable.
- Un risque technologique. Si vous perdez l’accès au portefeuille, vous pouvez perdre l’accès au token.
- Une incertitude juridique. Les règles varient selon les pays et évoluent ; le statut d’un token peut être discuté.
- Les risques immobiliers demeurent. Vacance, travaux, retards et baisse des valeurs s’appliquent comme avant.
- La concentration. Un seul immeuble peut être toute l’histoire.
Immobilier tokenisé ou part de royalties de livres ?
La tokenisation sert aussi à des actifs qui ne sont pas des immeubles. Une participation aux royalties d’une collection de livres est enregistrée de la même façon, sous forme de tokens, mais l’actif sous-jacent et sa façon de produire des revenus sont différents. Le tableau les compare honnêtement ; aucun n’est meilleur en général.
| Immobilier tokenisé | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| À quoi c’est lié | Un immeuble, un prêt garanti par celui-ci ou ses loyers | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Une part, une créance ou un droit aux loyers, enregistrés en tokens | Un droit contractuel à une part des royalties nettes, enregistré en tokens |
| Qui gère | L’exploitant du bien | Le fondateur, qui garde au moins 51 % et gère les livres |
| Durée typique | Souvent un projet ou une détention à durée fixe | Pas de durée fixe : les royalties suivent les ventes des livres |
| Versements | Loyers, intérêts ou produit de vente, si le bien tient ses promesses | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | Règles de la plateforme, souvent avec peu d’acheteurs | Proposer vos unités à d’autres membres par transferts secondaires |
| Principaux risques | Vacance, retards, montage juridique, revente limitée | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Aucune des deux voies ne promet quoi que ce soit : dans les deux cas, ce que vous recevez dépend de la performance réelle de l’actif sous-jacent.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement sur le portefeuille du participant. Chaque participation comprend aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Sur Amazon KDP, les royalties d’un eBook sont de 35 % ou de 70 % du prix public selon l’option choisie (aide Amazon KDP). Les royalties passées ne garantissent pas les futures.
Un participant qui veut sortir peut proposer ses unités à d’autres membres vérifiés par des transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation ; pour la technologie des tokens, ce que sont les RWA ; et pour d’autres façons de participer à un actif, les placements alternatifs.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés sur votre portefeuille.
Liste de contrôle : que vérifier avant d’acheter un bien tokenisé
- Le droit : part, prêt ou droit aux loyers ? Lisez le document juridique, pas la présentation commerciale.
- La société : qui possède l’immeuble, qui dirige la société, quelles sont ses dettes ?
- Les sûretés : s’il s’agit d’un prêt, y a-t-il une hypothèque ou une autre garantie, et à quel rang ?
- L’agrément : l’émetteur ou la plateforme est-il autorisé dans votre pays ? Consultez les registres de l’AMF.
- Les frais : frais de plateforme, de gestion et de sortie, et ce qui est déduit avant les versements.
- La revente : qui peut acheter vos tokens, à quel prix, et en combien de temps ?
- Le portefeuille et la conservation : qui détient les clés, et que se passe-t-il si vous perdez l’accès ?
- La part de votre épargne : une somme que vous pouvez perdre sans en avoir besoin à court terme.
Questions fréquentes
Qu’est-ce que l’immobilier tokenisé ?
C’est l’enregistrement d’un droit sur un bien immobilier sous forme de tokens sur une blockchain. Le token représente un droit défini dans des documents juridiques, comme une part de la société propriétaire, un prêt ou une part des loyers, pas le bien lui-même.
Est-on propriétaire du bien quand on achète un token ?
En général non. Le propriétaire légal est normalement une société ou le propriétaire d’origine, et le token vous donne un droit contre lui. Lisez l’offre pour savoir exactement quel droit vous obtenez.
L’immobilier tokenisé est-il légal ?
Il peut l’être, lorsque l’émetteur respecte les règles applicables à ce que le token représente. Un token qui fonctionne comme une action ou une obligation est traité comme un titre financier, et en France l’AMF renvoie aux orientations de l’ESMA pour qualifier un crypto-actif d’instrument financier.
L’immobilier tokenisé est-il sûr ?
Aucun produit n’est sans risque. Vous cumulez les risques immobiliers habituels et ceux du montage juridique, de la technologie et de la revente. Dans l’étude de l’AMF sur le financement participatif immobilier, environ 30 % des projets en cours étaient en retard.
Quelle différence entre tokenisation et crowdfunding immobilier ?
Le crowdfunding sert à réunir de l’argent auprès de nombreuses personnes pour un projet. La tokenisation sert à enregistrer le droit obtenu sur une blockchain. Un projet peut utiliser les deux, ou un seul.
Peut-on tokeniser autre chose que l’immobilier ?
Oui : obligations, fonds, matières premières et droits à des revenus comme les royalties de livres. Une participation aux royalties de livres chez Fragmenta Books est enregistrée sous forme de tokens sur Base, et les versements dépendent des ventes réelles des livres.
Sources
- Banque des règlements internationaux, rapport économique annuel 2025, chapitre III (29 juin 2025, en anglais) : la définition de la tokenisation.
- AMF, questions-réponses sur le régime des prestataires de services sur actifs numériques (DOC-2020-07, applicable au 1er janvier 2024) : renvoi aux orientations de l’ESMA.
- AMF, étude sur le financement participatif immobilier (publiée en février 2025) : retards d’environ 30 % sur les projets en cours.
- ESMA, Guidelines on the conditions and criteria for the qualification of crypto-assets as financial instruments (2025, en anglais) : quand un crypto-actif est un instrument financier.
- PYMNTS, Tokenized real-world asset value jumps fourfold to $26 billion (8 mars 2026, en anglais), d’après RWA.xyz.
- Wikipédia, Cryptomonnaie et Chaînes de blocs.
- Aide Amazon KDP, Royalties des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de l'auteur
L'équipe Fragmenta Books
L'équipe derrière Fragmenta Books. Nous sélectionnons des collections de livres publiés sur Amazon, ouvrons une partie de leurs royalties aux participants au moyen de contrats, et enregistrons chaque participation sous forme de token sur la blockchain Base.