Crowdfunding blockchain et tokenisation : différences
L'équipe Fragmenta Books · Publié le Oct 28, 2026
Crowdfunding blockchain ou tokenisation : les deux termes se croisent souvent, mais ils ne répondent pas à la même question. Le crowdfunding (ou financement participatif) sert à lever des fonds auprès de nombreuses personnes par l’intermédiaire d’une plateforme. La tokenisation sert à enregistrer des droits sur une blockchain sous forme de jetons numériques, les tokens. Un projet peut utiliser l’un, l’autre ou les deux ; ce qui compte pour un participant, c’est le droit qu’il détient réellement, qui en répond et comment il peut en sortir.
En bref
- Le crowdfunding est un modèle de financement : une plateforme met un porteur de projet en relation avec de nombreuses personnes qui apportent chacune une petite somme.
- La tokenisation d’actifs est une méthode d’enregistrement : un droit sur un actif est représenté par un token sur une blockchain.
- Dans l’UE, les plateformes de crowdfunding doivent être agréées au titre du règlement (UE) 2020/1503, et un porteur de projet ne peut lever que 5 millions d’euros sur douze mois.
- Un token n’a pas de statut juridique propre : les règles applicables dépendent du droit qu’il représente.
- Les deux peuvent se combiner, et aucun des deux ne garantit un revenu ni une sortie facile.
Qu’est-ce que le crowdfunding ?
Le crowdfunding est un moyen, pour une entreprise ou un projet, de réunir des fonds auprès d’un grand nombre de personnes, le plus souvent sur une plateforme en ligne, en échange d’un prêt, d’une participation au capital ou d’une contrepartie.
En Europe, le règlement (UE) 2020/1503 s’applique depuis le 10 novembre 2021. Comme le résume l’AMF, il crée un statut européen unique de prestataire de services de financement participatif, soumis à l’agrément de l’autorité compétente, plafonne à 5 millions d’euros sur douze mois ce qu’un porteur de projet peut lever et impose, pour chaque offre, une fiche d’informations clés normée de six pages au maximum. Les autorités nationales publient la liste des prestataires agréés, comme la FSMA belge.
Au Royaume-Uni, la FCA rappelle que les rendements du crowdfunding ne sont pas garantis, que vous pouvez perdre tout l’argent engagé si l’entreprise échoue, et qu’en prêt ou en financement en capital vous n’avez pas accès au système d’indemnisation FSCS. Certaines plateformes permettent de revendre sa position à un autre participant, mais avec un délai et parfois pour moins que la somme versée.
Qu’est-ce que la tokenisation d’actifs ?
La tokenisation est « le processus qui consiste à enregistrer, sur une plateforme programmable, des droits sur des actifs réels ou financiers déjà inscrits dans un registre traditionnel » (Banque des règlements internationaux, rapport économique annuel 2025, traduit).
Un token est une unité enregistrée sur une blockchain, une base de données partagée que de nombreux ordinateurs tiennent à jour ensemble. Un smart contract, le programme qui crée et déplace les tokens, applique les règles qui y sont écrites, par exemple qui peut détenir un token et comment il peut être transféré. L’actif lui-même, une obligation, un immeuble ou les revenus de livres, reste où il est : le token enregistre qui a droit à quoi. La BRI (en anglais) estime que la tokenisation pourrait réduire les frictions des systèmes financiers actuels et ouvrir de nouvelles façons de contracter.
Comme la tokenisation est une technologie et non une catégorie juridique, un token peut représenter des choses très différentes : un fonds, un prêt, de l’or ou un droit à des revenus. Pour voir les types de tokens, lisez token RWA : les types de jetons et ce qu’il faut vérifier et RWA crypto : les actifs du monde réel.
Les principales différences
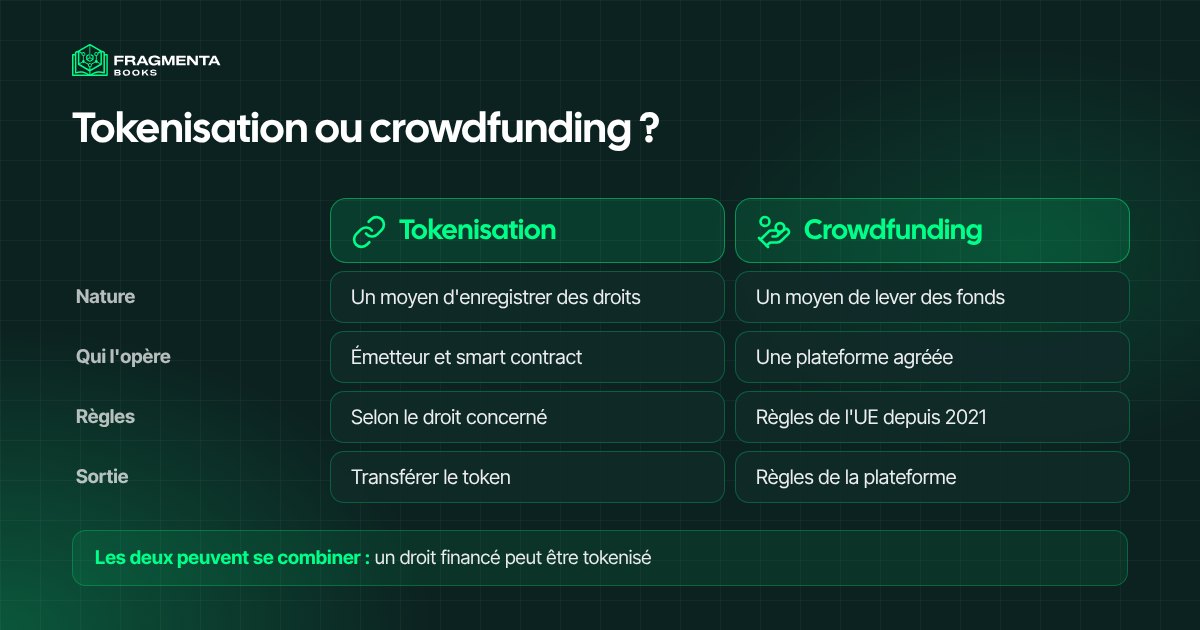
| Tokenisation | Crowdfunding | |
|---|---|---|
| Nature | Un moyen d’enregistrer des droits sur une blockchain | Un moyen de lever des fonds auprès de nombreuses personnes |
| Qui l’opère | L’émetteur, avec un smart contract | Une plateforme agréée |
| Ce que l’on reçoit | Un token lié à un droit | Un prêt, des titres de capital ou une contrepartie, enregistrés par la plateforme |
| Règles principales | Celles du droit sous-jacent (droit des titres, droit des contrats) | Dans l’UE, le règlement (UE) 2020/1503 |
| Sortie | Transfert du token, si les règles le permettent | Règles propres à la plateforme, parfois aucune |
| Transparence | Les transferts sont visibles sur la blockchain | Rapports de la plateforme et du projet |
La première ligne explique les autres. On peut faire du crowdfunding sans tokens, avec une base de données de la plateforme qui liste qui a apporté quoi, et on peut tokeniser sans crowdfunding, par exemple lorsqu’une entreprise enregistre ses propres obligations sous forme de tokens pour des acheteurs institutionnels. Quand les deux se rejoignent, une plateforme réunit des fonds auprès de nombreuses personnes et remet à chacune un token comme preuve d’enregistrement.
Quelle est la taille de la tokenisation ?
Le secteur reste petit face à la finance traditionnelle, mais il progresse. Les actifs réels tokenisés sur des blockchains publiques atteignaient environ 23.6 milliards de dollars en mars 2026, soit près de 66 % de plus que les 14.1 milliards du début d’année, selon les données de DeFiLlama rapportées par Cointelegraph (en anglais). Les outils de suivi comptent différemment, donc les totaux varient de l’un à l’autre.
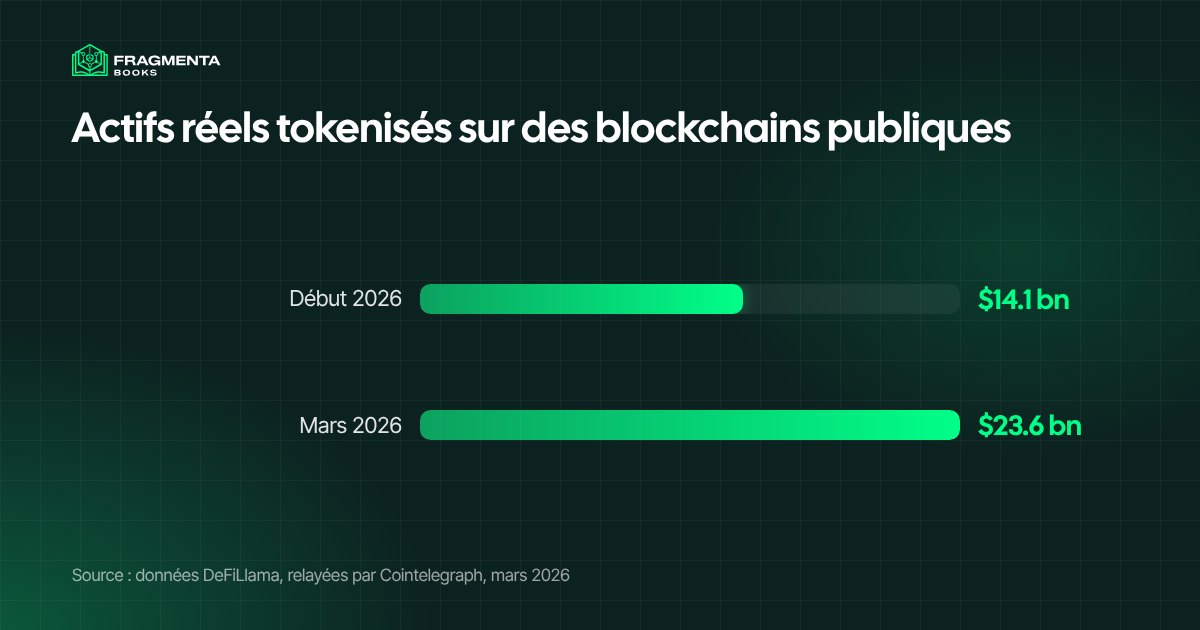
Une valeur qui progresse ne dit rien de la protection qu’offre un token donné à son détenteur. L’essentiel de cette valeur se trouve dans des fonds, de l’or et des produits voisins, qui ont peu à voir avec le crowdfunding.
En quoi une offre tokenisée diffère d’une campagne de crowdfunding
Dans une campagne, vous lisez la fiche d’informations de la plateforme, vous choisissez un montant et vous recevez ce que la plateforme enregistre. Avec une offre tokenisée, il faut vérifier une couche de plus : le smart contract. Qui peut créer de nouveaux tokens, les geler ou suspendre les transferts ? Le token ne peut-il circuler qu’entre des portefeuilles approuvés ? Y a-t-il un dépositaire, une entreprise qui conserve l’actif sous-jacent, et qui le contrôle ?
Voici une courte explication de la Banque des règlements internationaux, par des experts qui travaillent sur la tokenisation et sur la façon dont elle pourrait améliorer le système financier.

Avantages et limites
Ce que chaque modèle peut apporter :
- Le crowdfunding ouvre à de petits montants des projets autrefois réservés aux banques et aux grands fonds, dans un cadre réglementé dans l’UE.
- La tokenisation peut rendre les registres plus clairs, les transferts plus rapides et les droits des détenteurs plus faciles à vérifier.
- Les deux abaissent le montant minimum pour participer.
Ce qu’il faut accepter :
- Un risque de perte. La FCA est explicite : vous pouvez perdre tout l’argent versé dans une entreprise financée par crowdfunding.
- Une sortie non garantie. Un token ne se transfère que si quelqu’un veut le reprendre, et une plateforme de crowdfunding peut n’offrir aucune sortie.
- Pas de statut juridique par la seule technologie. Un token n’est pas protégé parce que c’est un token : ce qui vous protège, c’est le contrat et les règles qui l’entourent.
- De la complexité. Lire un smart contract et un contrat juridique demande de l’effort.
Dans notre équipe, l’habitude la plus utile a été de séparer les deux questions. Avec six ans de travail sur la tokenisation d’actifs réels, nous constatons que la technologie est la partie facile : c’est le droit juridique derrière le token, et la façon dont ses revenus sont mesurés et rapportés, qui demandent le plus d’attention.
À qui cela s'adresse
La tokenisation et le crowdfunding séduisent des profils différents, et certains utilisent les deux.
- L’épargnant qui aime les plateformes encadrées : préfère le crowdfunding dans l’UE, où la plateforme est agréée et remet une fiche d’informations normée, et lit chaque offre avant de s’engager.
- Le participant à l’aise avec la technologie : utilise déjà un portefeuille numérique, veut voir les transferts sur une blockchain publique et prend le temps de lire le smart contract.
- Le débutant prudent : commence par un petit montant dans l’un ou l’autre modèle pour comprendre les rapports, les frais et les sorties avant d’aller plus loin, en n’utilisant que de l’argent qu’il peut laisser immobilisé plusieurs années.
- Le porteur de projet en quête de soutiens : compare une campagne sur une plateforme agréée et une offre tokenisée, selon qu’il veut lever des fonds, enregistrer qui détient quoi, ou les deux.
Les termes clés
- Prestataire de services de financement participatif : plateforme agréée pour mettre en relation des porteurs de projet et de nombreuses personnes autour de prêts ou de titres.
- Token : unité enregistrée sur une blockchain qui représente un droit ou un actif.
- Smart contract : programme sur une blockchain qui crée des tokens et applique des règles, comme qui peut les détenir ou les transférer.
- Dépositaire : entreprise qui conserve un actif sous-jacent, comme des obligations ou de l’or, pour le compte des détenteurs de tokens.
- Fiche d’informations clés : document normé et court, de six pages au maximum dans l’UE, qui présente les risques et les conditions d’une offre de crowdfunding.
- Transfert secondaire : transfert ultérieur d’une position d’un participant à un autre, au lieu d’une revente à l’émetteur.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books utilise la tokenisation pour enregistrer les droits de ses participants. La plateforme regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes aux participants ; le fondateur en conserve au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC dans le portefeuille du participant. Le droit lui-même découle du contrat ; les tokens l’enregistrent et acheminent les distributions. Chaque participation inclut aussi les copies numériques des livres de la collection.
Avant de participer, vous pouvez lire les chiffres : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Les royalties passées ne garantissent pas les royalties futures, et les versements dépendent des ventes réelles des livres. Un participant qui souhaite sortir peut proposer ses unités à d’autres membres vérifiés grâce aux transferts secondaires. Pour savoir comment les collections sont choisies, lisez le processus d’évaluation ; pour un exemple immobilier de la même idée, lisez l’immobilier tokenisé et le crowdfunding immobilier.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et renseignez votre adresse de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez en ligne le Licensing Participation Agreement.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre portefeuille.
Liste de contrôle : que vérifier avant de participer
- Le droit que vous recevez : un prêt, des titres de capital, un droit à des revenus ou seulement l’accès à un service.
- Qui émet et s’il est agréé, dans l’UE auprès de votre autorité nationale.
- La fiche d’informations clés ou le document d’offre, lus en entier.
- La façon dont les revenus sont mesurés et rapportés, et à quelle fréquence.
- Les coûts : frais de plateforme, frais de l’émetteur et impôts là où vous résidez.
- La sortie : règles de transfert, délais et ce qui se passe si personne n’achète.
- Le smart contract : qui peut geler, suspendre ou créer des tokens.
Questions fréquentes
Quelle est la différence entre tokenisation et crowdfunding ?
Le crowdfunding lève des fonds auprès de nombreuses personnes par une plateforme. La tokenisation enregistre des droits sur une blockchain sous forme de tokens. L’un est un modèle de financement, l’autre une méthode d’enregistrement : ils peuvent donc s’utiliser ensemble.
La tokenisation est-elle une forme de crowdfunding ?
Non. La tokenisation peut servir dans une campagne de crowdfunding, mais aussi sans aucune levée de fonds, par exemple lorsqu’un émetteur enregistre ses propres obligations sous forme de tokens.
Le crowdfunding est-il réglementé ?
Dans l’UE, le règlement (UE) 2020/1503 s’applique depuis le 10 novembre 2021, avec un agrément délivré par l’autorité nationale et un plafond de 5 millions d’euros par porteur de projet sur douze mois. Au Royaume-Uni, la FCA fixe ses propres règles et prévient que vous pouvez perdre tout votre argent.
Un token est-il sûr parce qu’il est sur une blockchain ?
Non. Une blockchain rend l’enregistrement difficile à modifier, mais elle ne rend ni le droit sous-jacent précieux ni l’émetteur fiable. Ce qui compte, c’est le droit juridique, l’émetteur et le contrat.
Peut-on revendre facilement un token ou une part de crowdfunding ?
Pas toujours. La sortie dépend des règles de la plateforme ou de l’émetteur et de la présence d’un acheteur. Vérifiez ces règles avant de participer.
En quoi une participation aux royalties de livres diffère-t-elle du crowdfunding ?
C’est une participation aux royalties nettes d’une collection de livres, enregistrée sous forme de tokens, avec des distributions tous les trois mois qui dépendent des ventes réelles des livres.
Sources
- AMF, Publication du règlement européen relatif au financement participatif : dates clés et grandes lignes : application depuis le 10 novembre 2021, plafond de 5 millions d’euros, agrément, fiche d’informations clés.
- FSMA, Crowdfunding : textes, circulaires et listes des prestataires agréés au titre du règlement (UE) 2020/1503.
- FCA, Crowdfunding (en anglais) : rendements non garantis, perte possible de tout l’argent, pas de protection FSCS.
- Banque des règlements internationaux, Annual Economic Report 2025, chapitre III (en anglais) : la définition de la tokenisation.
- Cointelegraph, Tokenized RWAs rise 66% in 2026, DeFiLlama data shows (en anglais) : 14.1 milliards de dollars début 2026 et 23.6 milliards en mars 2026.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom