Actifs tokenisés : comment les acheter et que vérifier
L'équipe Fragmenta Books · Publié le Oct 13, 2026
Les actifs tokenisés sont des actifs réels ou financiers (une obligation, une part de fonds, un immeuble, un flux de royalties) dont la propriété ou les droits à revenus sont enregistrés sous forme de jetons numériques sur une blockchain. On les achète auprès de l’émetteur ou d’une plateforme qui vous accepte comme client, en général après une vérification d’identité, et les tokens arrivent dans votre portefeuille. Ce que vous détenez est un droit défini par des documents juridiques : la première chose à vérifier est donc de quel droit il s’agit.
En bref
- Les actifs tokenisés sont des droits sur des actifs réels ou financiers, enregistrés sous forme de tokens que l’on garde dans un portefeuille et que l’on peut transférer.
- On les achète sur la plateforme de l’émetteur ou via un intermédiaire agréé, en principe après des contrôles d’identité, par carte, virement ou stablecoin.
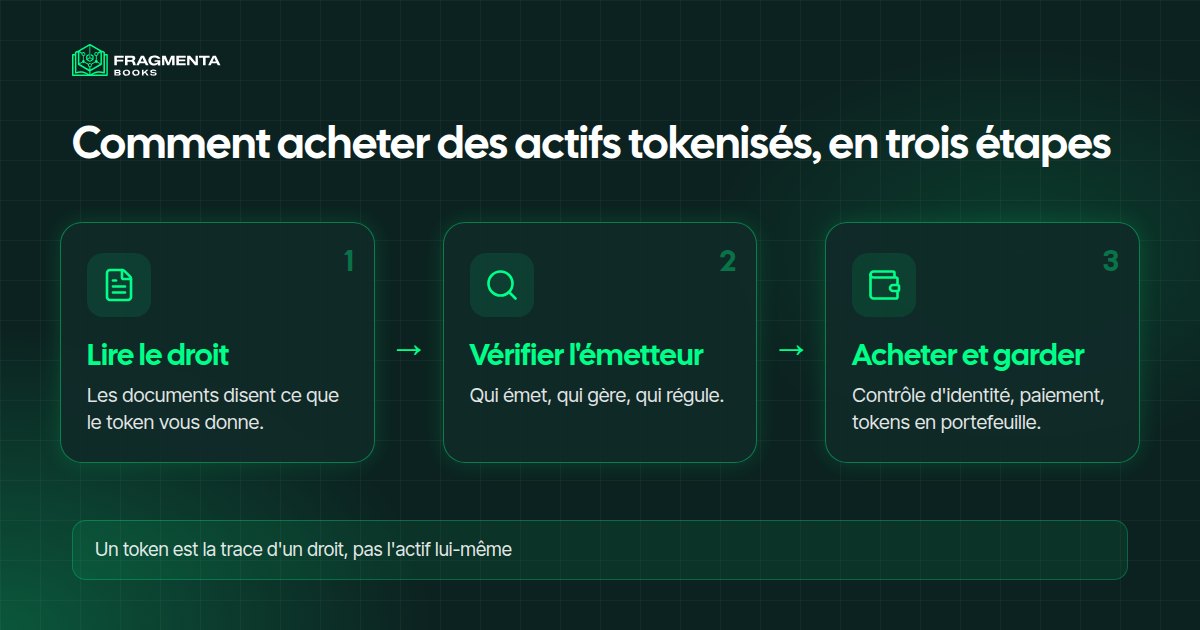
- Le token est la trace d’un droit, pas l’actif lui-même : les documents juridiques disent ce que vous pouvez réclamer, à qui et quand.
- La tokenisation ne change pas la loi : un token qui fonctionne comme une action ou une obligation est encadré comme tel.
- Avant d’acheter, vérifiez le droit, l’émetteur, les frais, la sortie et la garde du portefeuille.
Qu’est-ce qu’un actif tokenisé ?
La tokenisation est « le processus consistant à enregistrer sur une plateforme programmable des droits sur des actifs réels ou financiers qui existent dans un registre traditionnel » (Banque des règlements internationaux, rapport économique annuel 2025, traduction libre).
L’essentiel tient aux mots droits sur des actifs. L’actif reste où il est : une obligation dans les livres d’un conservateur (l’établissement qui la garde), un immeuble au registre de la propriété, un livre sur Amazon. Le token enregistre qui a droit à quoi. Le registre qui le porte est une blockchain, une base partagée que de nombreux ordinateurs tiennent à jour et qu’il est difficile de modifier après coup.
Côté autorités, l’AMF considère que la « tokénisation » des actifs financiers pourrait être une tendance de long terme, dans l’automatisation de la chaîne de règlement-livraison (communiqué de l’AMF). Les actifs tokenisés forment une partie du champ plus large des actifs du monde réel (RWA) ; pour les bases, lisez ce que sont les RWA.
Quels actifs sont tokenisés ?
| Type d’actif | Ce que le token représente en général | Question à poser |
|---|---|---|
| Obligations d’État et fonds monétaires | Une part de fonds ou un droit sur les obligations qu’il détient | Qui détient les obligations sous-jacentes, et qui peut racheter les tokens ? |
| Crédit privé et obligations d’entreprise | Un droit au remboursement et aux intérêts | Qui sont les emprunteurs, et quelle garantie existe ? |
| Matières premières, comme l’or | Un droit sur du métal détenu par un conservateur | Où se trouve le métal, et qui le contrôle ? |
| Immobilier | Une part de société immobilière, un prêt ou un droit aux loyers | Que vous donne le token face à l’immeuble ? (voir le cas de l’immobilier) |
| Droits à revenus, comme les royalties | Une part contractuelle des revenus d’un catalogue | Comment ces revenus sont-ils mesurés et communiqués ? |
Le secteur progresse vite à partir d’une base modeste. Les actifs du monde réel tokenisés ont dépassé 26,4 milliards de dollars de valeur sur les blockchains en mars 2026, contre environ 6,6 milliards un an plus tôt, selon les données de RWA.xyz relayées par PYMNTS (source en anglais). Ce chiffre exclut les stablecoins. Six catégories ont dépassé le milliard : crédit privé, matières premières, bons du Trésor américain, obligations d’entreprise, dette publique hors États-Unis et fonds alternatifs institutionnels. PYMNTS ajoute qu’une grande partie de l’activité concerne l’émission d’actifs plutôt que leur négociation active, ce qui compte si vous pensez à revendre plus tard.
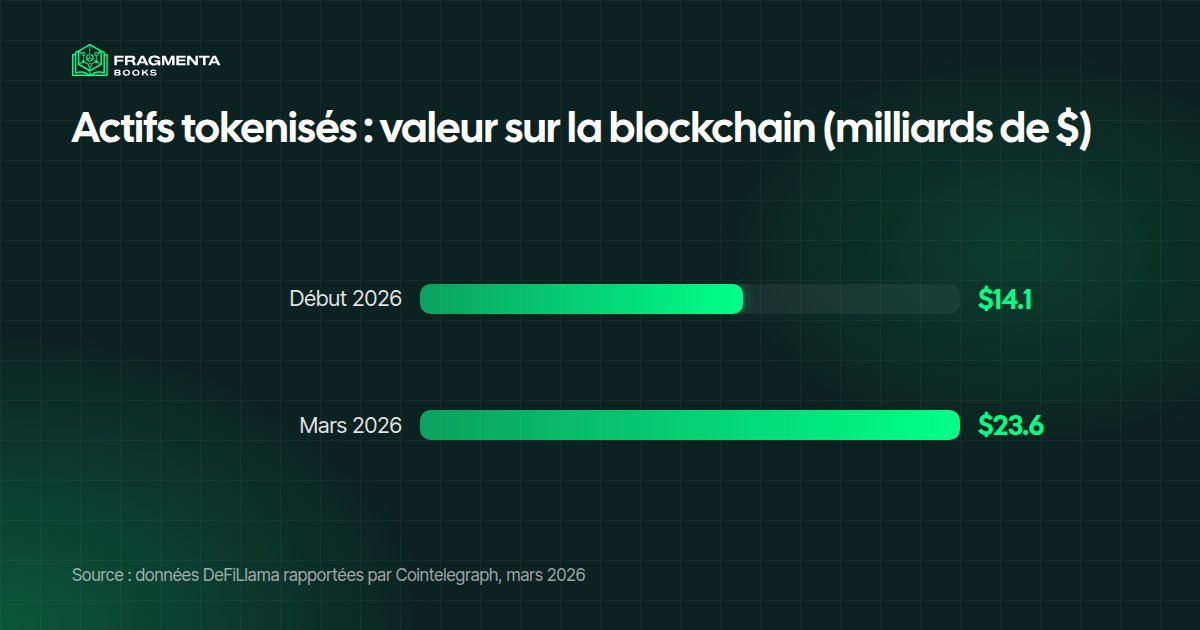
Un autre outil de suivi, DeFiLlama, montre à quelle vitesse le chiffre évolue : la valeur des actifs tokenisés sur la blockchain est passée d’environ 14,1 milliards de dollars au début de 2026 à environ 23,6 milliards en mars, soit quelque 66 % en un peu plus de deux mois, selon Cointelegraph (en anglais). Les totaux varient selon l’outil et la méthode, d’où l’écart entre les deux décomptes.
Dans ce court reportage de Yahoo Finance, une journaliste explique ce qu'est la tokenisation, pourquoi des plateformes comme Robinhood ont commencé à proposer des actions tokenisées hors des États-Unis et quelles prévisions de croissance avance Wall Street.

Comment acheter des actifs tokenisés, étape par étape
- Décidez à quel actif vous voulez être lié. Un fonds d’obligations, un immeuble, un catalogue de royalties : le token vaut ce que vaut l’actif qui le soutient.
- Identifiez l’émetteur ou la plateforme. Lisez qui émet les tokens, qui gère la plateforme et qui s’occupe de l’actif sous-jacent.
- Lisez les documents juridiques. Ils disent quel droit le token donne, ce qui est déduit avant paiement et ce qui se passe en cas de défaillance.
- Ouvrez un compte et passez les contrôles. Une offre encadrée demande une preuve d’identité et d’adresse, parfois une déclaration de compréhension des risques.
- Préparez un portefeuille. C’est votre adresse sur la blockchain ; certaines plateformes en créent un pour vous, d’autres vous demandent de connecter le vôtre.
- Payez. Les moyens acceptés dépendent de la plateforme : carte, virement ou stablecoin, un token conçu pour garder une valeur stable, en général un dollar américain.
- Recevez les tokens et conservez les preuves. Les tokens apparaissent dans votre portefeuille ; gardez le contrat, le reçu et l’adresse du portefeuille.
Que possède-t-on réellement ?
Un token est une trace, et ce qu’il enregistre dépend de la structure juridique. Dans la plupart des offres, vous détenez une créance contractuelle ou financière, pas l’objet : vous ne recevez ni l’or ni les clés de l’appartement. Deux points décident de la qualité de ce droit :
- Qui est en face. L’émetteur ou la société derrière le token vous doit ce que les documents promettent. S’il fait défaut, la valeur du token suit.
- Le droit est-il opposable ? Certains pays reconnaissent par la loi les titres inscrits sur une blockchain ; d’autres s’appuient sur des contrats. Pour le cadre français, le rapport du Congrès des notaires sur la tokenisation des instruments financiers en donne une présentation détaillée.
Pour notre équipe juridique, spécialisée dans la tokenisation d’actifs réels (RWA) partout dans le monde, tout se joue ici. Chez nous, le droit naît du contrat, et la blockchain se contente de l’enregistrer et d’acheminer les distributions : aucun token ne peut vous donner un droit que les documents qui l’accompagnent ne prévoient pas.
Ce que disent les régulateurs
Un token n’échappe pas aux règles de ce qu’il représente.
- Union européenne. Le règlement MiCA couvre les crypto-actifs qui ne sont pas déjà des instruments financiers. L’ESMA, l’autorité européenne des valeurs mobilières, a publié des orientations sur les conditions et critères permettant de décider quand un crypto-actif est un instrument financier, auquel cas ce sont les règles des titres financiers qui s’appliquent (ESMA, orientations de 2025, en anglais).
- France. Les prestataires de services sur actifs numériques relèvent d’un régime que l’AMF détaille dans ses questions-réponses. Avant de confier de l’argent à une plateforme, vérifiez ses autorisations auprès de l’AMF.
- Pas de filet automatique. Ne supposez pas qu’une garantie de type dépôt bancaire s’applique : un actif tokenisé n’est pas un compte d’épargne.
Avantages et limites
Ce que les actifs tokenisés offrent :
- De petites unités. Un actif qui demande d’ordinaire un ticket important peut être divisé en parts plus petites.
- Un registre clair. Qui détient quoi est écrit sur un registre partagé.
- Un transfert plus rapide, en principe. Déplacer un token peut être plus simple que réinscrire une détention.
- L’accès à des actifs longtemps réservés aux institutions ou aux très grandes fortunes.
Ce qu’il faut accepter :
- Le token n’est pas l’actif. Vous détenez un droit, et tout dépend de la structure derrière.
- Revente limitée. Un token peut être transféré, mais il peut y avoir peu d’acheteurs et pas de prix juste.
- Risque technologique. Si vous perdez l’accès à votre portefeuille, vous pouvez perdre l’accès au token.
- Incertitude juridique. Les règles varient selon les pays et évoluent.
- Frais cachés. Plateforme, garde et sortie peuvent réduire ce que vous recevez.
- Aucune promesse de résultat. L’actif derrière le token peut perdre de la valeur.
Actifs tokenisés ou part de royalties de livres ?
Une participation aux royalties d’une collection de livres est aussi enregistrée sous forme de tokens, mais l’actif et la manière dont il rapporte sont différents. Le tableau compare les deux ; aucun n’est meilleur en général.
| Un actif financier tokenisé type | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| À quoi il est lié | Une obligation, un fonds, un prêt ou un immeuble | Les royalties nettes d’une collection de livres sur Amazon KDP |
| Ce que vous détenez | Une part, une créance ou un droit à revenus, en tokens | Un droit contractuel à une part des royalties nettes, en tokens |
| Qui gère | L’émetteur ou le gestionnaire du fonds | Le fondateur, qui garde au moins 51 % et gère les livres |
| Paiements | Intérêts, loyers ou revenus du fonds, si l’actif les produit | Distributions de royalties tous les trois mois, en USDC |
| Comment sortir | Règles de la plateforme, souvent peu d’acheteurs | Proposer vos unités aux autres membres via les transferts secondaires |
| Risques principaux | Défaillance de l’émetteur, structure, revente limitée | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Dans les deux cas, ce que vous recevez dépend de la performance réelle de l’actif sous-jacent.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49 % de leurs royalties nettes à des participants ; le fondateur en garde au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le portefeuille du participant. Chaque participation comprend aussi les copies numériques des livres de la collection.
Chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Sur Amazon KDP, les royalties des ebooks sont de 35 % ou 70 % du prix public selon l’option choisie (aide Amazon KDP). Les royalties passées ne garantissent pas les royalties futures.
Un participant qui souhaite sortir peut proposer ses unités à d’autres membres vérifiés par les transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation. Pour d’autres voies vers un actif, voyez les placements alternatifs et l’achat de royalties.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et indiquez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec une pièce d’identité et un selfie, directement sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez en ligne le Licensing Participation Agreement.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre portefeuille.
Liste de contrôle : à vérifier avant d’acheter des actifs tokenisés
- Le droit : part, prêt, part de fonds ou droit à revenus ? Lisez le document juridique, pas la publicité.
- L’émetteur : qui est-il, où est-il établi, est-il autorisé pour cette activité ? Vérifiez les listes de l’AMF ou du régulateur de son pays.
- L’actif derrière le token : qui le détient, qui le contrôle, avec quelle fréquence en rend-on compte ?
- Les frais : plateforme, garde, gestion et sortie, et ce qui est déduit avant paiement.
- Rachat et revente : pouvez-vous rendre le token ou le vendre, et à qui ?
- Portefeuille et garde : qui détient les clés, et que se passe-t-il si vous perdez l’accès ?
- Fiscalité et accès : certaines offres sont fermées aux résidents de certains pays.
- Votre montant : une somme que vous pouvez vous permettre de perdre et dont vous n’aurez pas besoin de sitôt.
À qui cela s'adresse
Les actifs tokenisés s’adressent à ceux qui veulent accéder à des actifs qui demandaient autrefois un gros ticket d’entrée, et qui acceptent de lire ce que le token leur donne vraiment.
- Un épargnant avec une somme modeste : achète une petite part d’un fonds obligataire ou d’un bien immobilier qui exigerait sinon un montant bien plus élevé, auprès d’un émetteur qui vérifie son identité.
- Quelqu’un qui détient déjà des stablecoins : paie avec le stablecoin qu’il détient et garde les tokens dans le portefeuille qu’il utilise déjà.
- Un détenteur patient : laisse la somme en place plusieurs années et perçoit intérêts, loyers ou revenus de fonds si l’actif les produit, en sachant que la revente peut dépendre de la présence d’un acheteur.
- Un lecteur de documents juridiques : compare les offres selon le droit que donne chaque token, l’émetteur qui se trouve derrière et les frais déduits, et choisit celle dont il comprend la structure.
Les termes clés
- Émetteur : la société qui crée les tokens et qui doit aux détenteurs ce que promettent les documents juridiques.
- Conservateur (dépositaire) : l’établissement qui garde l’actif sous-jacent, par exemple les obligations d’un fonds ou l’or derrière un token.
- Portefeuille (wallet) : votre adresse sur la blockchain, protégée par une clé privée, où les tokens arrivent et sont conservés.
- Stablecoin : un token conçu pour garder une valeur stable, en général un dollar américain, parfois accepté pour payer des actifs tokenisés.
- PSAN (prestataire de services sur actifs numériques) : une entreprise qui conserve, achète ou vend des crypto-actifs pour ses clients, une activité encadrée en France par l’AMF.
- Rachat : la remise d’un token à son émetteur contre sa valeur, quand les documents le prévoient.
Questions fréquentes
Qu’est-ce qu’un actif tokenisé ?
C’est un actif réel ou financier dont la propriété ou les droits à revenus sont enregistrés sous forme de jetons numériques sur une blockchain. Le token est la trace d’un droit défini dans des documents juridiques, pas l’actif lui-même.
Comment acheter des actifs tokenisés ?
On les achète auprès de l’émetteur ou d’une plateforme agréée. En général, vous créez un compte, passez les contrôles d’identité, connectez un portefeuille, signez le contrat et payez par carte, virement ou stablecoin ; les tokens apparaissent ensuite dans votre portefeuille.
Les actifs tokenisés sont-ils légaux ?
Ils peuvent l’être, lorsque l’émetteur respecte les règles applicables à ce que le token représente. Un token qui se comporte comme une action ou une obligation est encadré comme tel.
Les actifs tokenisés sont-ils sûrs ?
Aucun produit n’est sans risque. Vous supportez les risques de l’actif sous-jacent, plus ceux de l’émetteur, de la structure juridique, de la technologie et de la revente. Ne comptez pas sur une indemnisation si une offre échoue.
Peut-on revendre des actifs tokenisés ?
Souvent oui en théorie, mais la revente dépend de la plateforme et de l’existence d’un acheteur. Beaucoup d’actifs tokenisés sont émis bien plus qu’ils ne sont échangés : vérifiez comment et à qui vous pourriez vendre avant d’acheter.
Des royalties de livres sont-elles un actif tokenisé ?
Une participation aux royalties d’une collection de livres peut être enregistrée sous forme de tokens. Chez Fragmenta Books, c’est sur la blockchain Base, et ce que vous recevez dépend des ventes réelles des livres.
Sources
- Banque des règlements internationaux, Annual Economic Report 2025, chapitre III (29 juin 2025, en anglais) : la définition de la tokenisation.
- AMF, communiqué sur l’analyse juridique de l’application de la réglementation financière : la tokénisation comme tendance de long terme.
- AMF, Questions-réponses relatives au régime des prestataires de services sur actifs numériques.
- Congrès des notaires de France, La tokenisation des instruments financiers (117e Congrès, 2021).
- ESMA, Guidelines on the conditions and criteria for the qualification of crypto-assets as financial instruments (2025, en anglais).
- PYMNTS, Tokenized real-world asset value jumps fourfold to $26 billion (8 mars 2026, en anglais), d’après les données de RWA.xyz.
- Cointelegraph, Onchain RWAs climb 66% in 2026 to $23.6 billion (11 mars 2026, en anglais), d’après les données de DeFiLlama.
- Wikipédia, Chaînes de blocs.
- Aide Amazon KDP, Royalties des eBooks.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom