Tokenización de inmuebles: cómo funciona y riesgos
El equipo de Fragmenta Books · Publicado el Oct 5, 2026
La tokenización de inmuebles consiste en registrar un derecho sobre un inmueble como tokens digitales en una cadena de bloques, de modo que ese derecho pueda dividirse en pequeñas unidades y pasar de una persona a otra. El token normalmente no es un título de propiedad: representa un derecho definido en los documentos legales de la oferta, como una participación en la sociedad dueña del edificio, un préstamo garantizado con él o una parte de sus alquileres. Ese derecho puede perder valor, o perderse del todo, si el inmueble o su gestor fallan.
En resumen
- La tokenización de inmuebles convierte un derecho sobre un inmueble en tokens que se pueden tener y transferir en pequeñas unidades.
- En la mayoría de las ofertas el token representa una participación, un préstamo o un derecho a alquileres a través de una sociedad, no la inscripción en el Registro de la Propiedad.
- Un token no cambia la ley: si funciona como un valor negociable, se le aplican las reglas de los valores.
- Los inmuebles tokenizados no son lo mismo que el crowdfunding inmobiliario, aunque a menudo coinciden.
- La reventa suele ser posible en teoría y escasa en la práctica: compruebe quién puede comprar sus tokens y cómo.
¿Qué es la tokenización de inmuebles?
La tokenización es «el proceso de registrar en una plataforma programable derechos sobre activos reales o financieros que existen en un registro tradicional» (Banco de Pagos Internacionales, Informe Económico Anual 2025, traducción libre).
Lo esencial está en las palabras derechos sobre un activo. El edificio sigue donde está, inscrito en el Registro de la Propiedad; los tokens anotan quién tiene derecho a qué. El registro que los sostiene es una cadena de bloques, una base compartida que muchos ordenadores mantienen al día y que es difícil de alterar después.
Es una idea cercana a la propiedad fraccionada, en la que varias partes comparten un activo de alto valor. La tokenización añade un registro digital y una transferencia más sencilla; no añade un inmueble mejor, un inquilino más seguro ni unos ingresos garantizados.
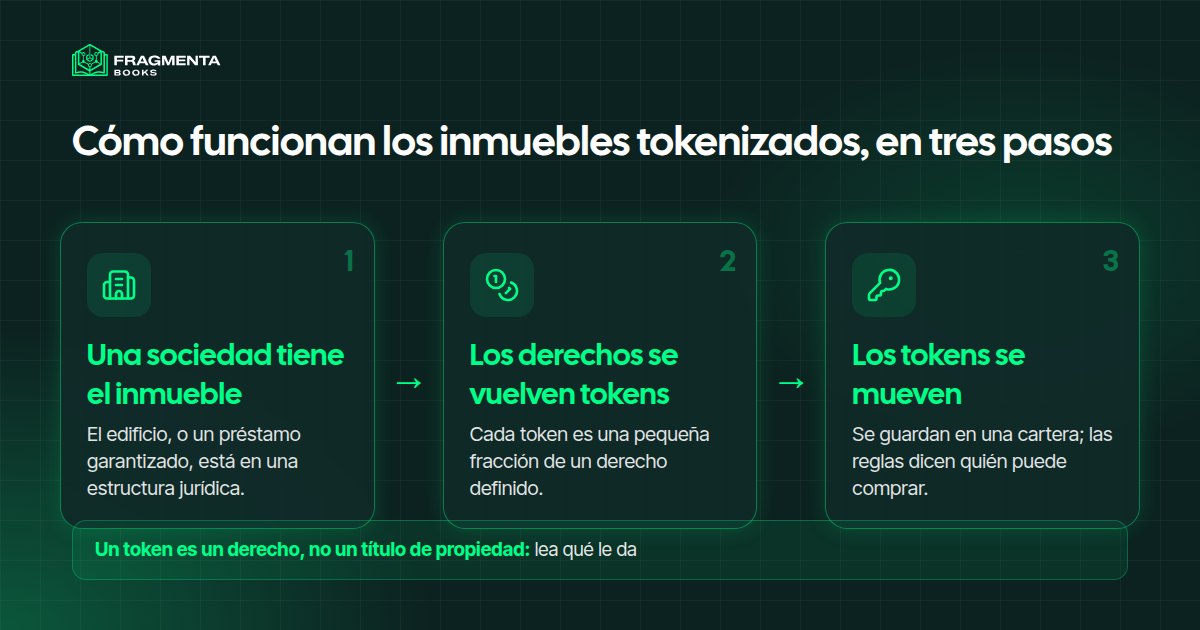
Cómo funciona la tokenización de inmuebles, paso a paso
- El inmueble se coloca en una estructura jurídica. Lo más habitual es crear una sociedad que sea dueña del edificio o que tenga un préstamo garantizado con él.
- Los derechos se fijan por escrito. Los documentos dicen si un token es una participación, un crédito o un derecho a parte de los alquileres, y qué ocurre en caso de venta o impago.
- Se crean los tokens. Cada token representa una pequeña fracción idéntica de esos derechos, en una cadena de bloques.
- Los compradores pasan controles. Una oferta regulada suele exigir acreditar la identidad, como en cualquier producto financiero.
- Los tokens llegan a la cartera del comprador. La cartera es su dirección personal en la cadena de bloques.
- Los ingresos, si los hay, se reparten según los documentos: alquileres tras gastos, intereses o una parte del precio de venta.
- Los tokens pueden transferirse. Los documentos y la plataforma deciden a quién y en qué condiciones.
¿Qué posee usted realmente?
Es la pregunta que la palabra «tokenizado» esconde. Hay tres montajes habituales, y el derecho es distinto en cada uno.
| Montaje | Lo que suele representar el token | Qué comprobar |
|---|---|---|
| Participación en una sociedad inmobiliaria | Una fracción de la sociedad dueña del edificio | Quién dirige la sociedad, sus deudas, qué puede hacer con el inmueble |
| Préstamo o bono garantizado con un inmueble | Un derecho de cobro de capital e intereses | Si hay garantía, su rango y qué pasa si hay impago |
| Derecho a alquileres o al producto de la venta | Un derecho contractual a parte de los ingresos | Los gastos que se descuentan antes de pagar y la duración del derecho |
En ningún caso usted entra en el piso para usarlo. El propietario legal sigue siendo la sociedad o el propietario original, y el token le da un derecho frente a ellos.
Lo que dicen los reguladores
Un token no escapa a las reglas de lo que representa.
- Unión Europea. El Reglamento MiCA cubre los criptoactivos que no están ya regulados por la legislación financiera vigente; la ESMA ha publicado directrices sobre cuándo un criptoactivo es un instrumento financiero y queda, por tanto, fuera de MiCA (directrices de la ESMA, 2025).
- España y la UE, en palabras de las autoridades europeas. La advertencia de 2025 de la EBA, la EIOPA y la ESMA, difundida por la CNMV, dice que MiCA no se aplica a los criptoactivos que pueden considerarse instrumentos financieros conforme a MiFID, como los valores negociables, y que quien los compra se beneficia de las normas de protección aplicables a los activos financieros tradicionales tokenizados. Un token que se comporta como una acción o un bono se trata como tal.
- Los riesgos del inmueble siguen ahí. El regulador francés AMF analizó las diez mayores plataformas de crowdfunding inmobiliario: cerca del 30 % de los proyectos en curso a 31 de marzo de 2024 iban con retraso (estudio de febrero de 2025). Un token que financia un proyecto hereda el mismo riesgo de retraso.
- El tamaño del sector. Los activos del mundo real tokenizados alcanzaron 26.400 millones de dólares de valor en cadena en marzo de 2026, frente a unos 6.600 millones un año antes, según datos de RWA.xyz recogidos por PYMNTS. La cifra excluye las stablecoins; las categorías que superan los 1.000 millones cada una son crédito privado, materias primas, bonos del Tesoro de EE. UU., bonos corporativos, deuda pública fuera de EE. UU. y fondos institucionales: los inmuebles no están entre ellas.
¿Inmuebles tokenizados o crowdfunding inmobiliario?
No son rivales: uno es una forma de registrar el derecho, el otro una forma de reunir el dinero. En el crowdfunding inmobiliario (véase también crowdfunding en Wikipedia) una plataforma reúne pequeñas sumas de muchas personas para un proyecto, y el derecho consta en los libros de la plataforma. En la tokenización el derecho consta como un token, que se puede mover entre carteras. Un proyecto puede financiarse por crowdfunding y tokenizarse a la vez, o solo una de las dos cosas.
Ventajas y límites de los inmuebles tokenizados
Lo que ofrecen:
- Unidades pequeñas. Una fracción puede costar mucho menos que la entrada de un piso.
- Un registro claro. Quién tiene qué queda escrito en un registro compartido y visible para la plataforma.
- Transferencia más rápida, en principio. Mover un token es más rápido que reinscribir una participación por correo.
- Ningún edificio que gestionar. El gestor se ocupa del inmueble.
Lo que hay que aceptar:
- Usted tiene un derecho, no las llaves. La estructura jurídica se interpone entre usted y el edificio.
- Reventa escasa. Un token puede transferirse, pero puede haber pocos compradores y ningún precio justo.
- Riesgo tecnológico. Si pierde el acceso a la cartera, puede perder el acceso al token.
- Incertidumbre legal. Las reglas varían según el país y cambian; el estatus de un token puede discutirse.
- Los riesgos inmobiliarios permanecen. Vacíos, reparaciones, retrasos y caídas de valor se aplican como antes.
- Concentración. Un solo edificio puede ser toda la historia.
¿Inmuebles tokenizados o una parte de regalías de libros?
La tokenización también se usa para activos que no son edificios. Una participación en las regalías de una colección de libros se registra de la misma manera, como tokens, pero el activo subyacente y su forma de generar ingresos son distintos. La tabla los compara con honestidad; ninguno es mejor en general.
| Inmuebles tokenizados | Participar en una colección de libros en Fragmenta Books | |
|---|---|---|
| A qué está vinculado | Un edificio, un préstamo garantizado con él o sus alquileres | Las regalías netas de una colección de libros en Amazon KDP |
| Lo que usted tiene | Una participación, un crédito o un derecho a alquileres, registrados como tokens | Un derecho contractual a una parte de las regalías netas, registrado como tokens |
| Quién lo gestiona | El gestor del inmueble | El fundador, que conserva al menos el 51 % y gestiona los libros |
| Plazo típico | A menudo un proyecto o una tenencia con plazo fijo | Sin plazo fijo: las regalías siguen las ventas de los libros |
| Pagos | Alquileres, intereses o producto de la venta, si el inmueble cumple | Distribuciones de regalías cada tres meses, en USDC |
| Cómo salir | Reglas de la plataforma, a menudo con pocos compradores | Ofrecer sus unidades a otros miembros mediante transferencias secundarias |
| Riesgos principales | Vacíos, retrasos, estructura jurídica, reventa escasa | Las ventas de libros pueden bajar; las transferencias dependen de otros miembros |
Ninguna de las dos vías promete nada: en ambas, lo que usted recibe depende de cómo rinda realmente el activo subyacente.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades de participación, registradas como tokens en la cadena de bloques Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la cartera del participante. Cada participación incluye además las copias digitales de los libros de la colección.
Antes de participar puede leer las cifras: cada página de colección publica los registros mensuales de regalías, con los informes originales de KDP adjuntos. En Amazon KDP, las regalías de un eBook son del 35 % o del 70 % del precio de lista según la opción elegida (ayuda de Amazon KDP). Las regalías pasadas no garantizan las futuras.
Un participante que quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias; los derechos pasan al nuevo titular con un Assignment & Novation Agreement. Para ver cómo se eligen las colecciones, lea el proceso de evaluación; para la tecnología de los tokens, qué son los RWA; y para otras formas de participar en un activo, las inversiones alternativas.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique sus datos de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, directamente en el sitio.
- Conecte una cartera, o cree una en pocos clics.
- Firme el Licensing Participation Agreement en línea.
- Pague con tarjeta o por transferencia. Cuando se confirma el pago, los tokens se envían a su cartera.
Lista de comprobación: qué revisar antes de comprar un inmueble tokenizado
- El derecho: ¿participación, préstamo o derecho a alquileres? Lea el documento legal, no la publicidad.
- La sociedad: ¿quién es dueño del edificio, quién dirige la sociedad, qué deudas tiene?
- Las garantías: si es un préstamo, ¿hay hipoteca u otra garantía, y en qué rango?
- La autorización: ¿está el emisor o la plataforma autorizado en su país? Consulte la lista de proveedores autorizados de la CNMV cuando la oferta sea de financiación participativa.
- Los costes: comisiones de plataforma, de gestión y de salida, y lo que se descuenta antes de los pagos.
- La reventa: ¿quién puede comprar sus tokens, a qué precio y en cuánto tiempo?
- Cartera y custodia: ¿quién guarda las claves y qué pasa si usted pierde el acceso?
- Su parte de los ahorros: una cantidad que pueda perder y no necesite pronto.
Preguntas frecuentes
¿Qué es la tokenización de inmuebles?
Es el registro de un derecho sobre un inmueble como tokens en una cadena de bloques. El token representa un derecho definido en documentos legales, como una participación en la sociedad propietaria, un préstamo o parte de los alquileres, no el inmueble en sí.
¿Soy propietario del inmueble si compro un token?
Normalmente no. El propietario legal suele ser una sociedad o el propietario original, y el token le da un derecho frente a ellos. Lea la oferta para ver exactamente qué derecho obtiene.
¿Es legal la tokenización de inmuebles?
Puede serlo, cuando el emisor cumple las reglas aplicables a lo que el token representa. Un token que funciona como un valor negociable se trata como tal, y las autoridades europeas advierten de que MiCA no se aplica a los criptoactivos que ya son instrumentos financieros.
¿Son seguros los inmuebles tokenizados?
Ningún producto está libre de riesgo. Se suman los riesgos inmobiliarios habituales a los del montaje jurídico, la tecnología y la reventa. En el estudio de la AMF sobre crowdfunding inmobiliario, cerca del 30 % de los proyectos en curso iban con retraso.
¿En qué se diferencia la tokenización del crowdfunding inmobiliario?
El crowdfunding es una forma de reunir dinero de muchas personas para un proyecto. La tokenización es una forma de registrar en una cadena de bloques el derecho resultante. Un proyecto puede usar las dos o solo una.
¿Se puede tokenizar algo que no sean inmuebles?
Sí: bonos, fondos, materias primas y derechos a ingresos como las regalías de libros. Una participación en regalías de libros en Fragmenta Books se registra como tokens en Base, y los pagos dependen de cómo se vendan realmente los libros.
Fuentes
- Banco de Pagos Internacionales, Informe Económico Anual 2025, capítulo III (29 de junio de 2025, en inglés): la definición de tokenización.
- EBA, EIOPA y ESMA, Advertencia sobre los criptoactivos (2025, difundida por la CNMV): criptoactivos fuera de MiCA y valores negociables tokenizados.
- ESMA, Guidelines on the conditions and criteria for the qualification of crypto-assets as financial instruments (2025, en inglés): cuándo un criptoactivo es un instrumento financiero.
- AMF, estudio sobre el crowdfunding inmobiliario en Francia (febrero de 2025, en francés): cerca del 30 % de proyectos con retraso.
- PYMNTS, Tokenized real-world asset value jumps fourfold to $26 billion (8 de marzo de 2026, en inglés), según RWA.xyz.
- Wikipedia, Cadena de bloques y Crowdfunding.
- CNMV, proveedores de servicios de financiación participativa.
- Ayuda de Amazon KDP, Regalías de eBooks.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes originales de KDP de cada colección.
Sobre el autor
El equipo de Fragmenta Books
El equipo detrás de Fragmenta Books. Seleccionamos colecciones de libros publicados en Amazon, abrimos una parte de sus regalías a los participantes mediante contratos legales y registramos cada participación como un token en la blockchain Base.