Tokenización vs crowdfunding: diferencias clave
El equipo de Fragmenta Books · Publicado el Oct 28, 2026
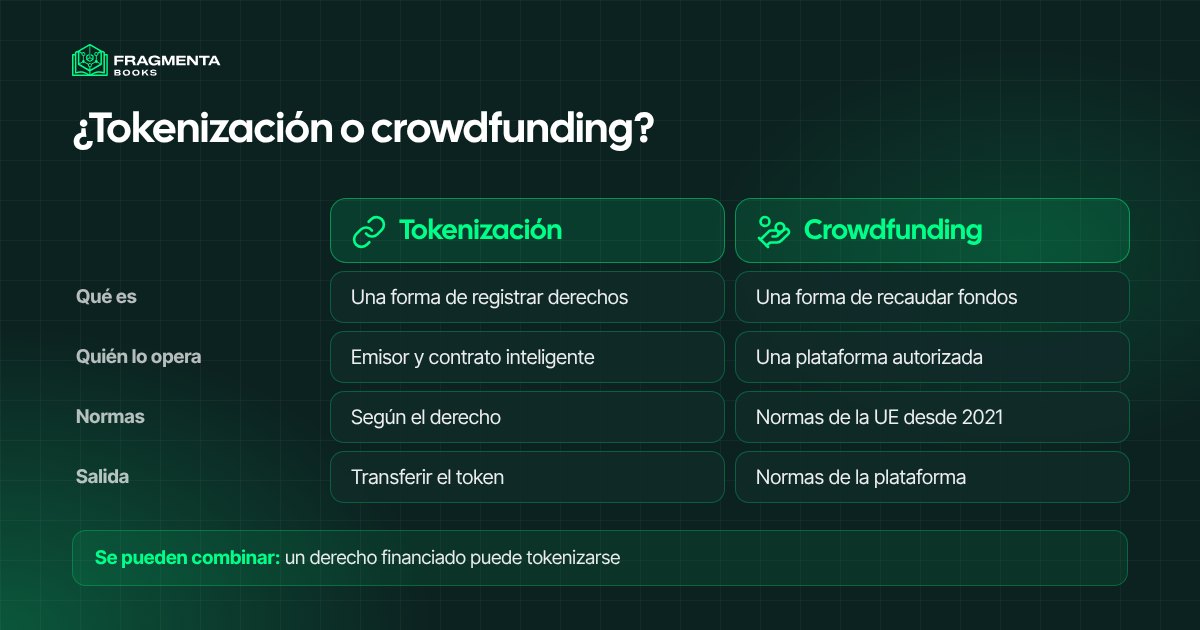
Tokenización vs crowdfunding no es un duelo entre dos rivales, porque responden a preguntas distintas. El crowdfunding (o financiación participativa) es una forma de recaudar dinero de muchas personas a través de una plataforma. La tokenización es una forma de registrar derechos en una cadena de bloques (blockchain) como fichas digitales, los tokens. Un proyecto puede usar una, la otra o las dos; lo que más importa a quien participa es qué derecho tiene realmente, quién responde de él y cómo puede salir.
En breve
- El crowdfunding es un modelo de financiación: una plataforma pone en contacto a un promotor con muchas personas que aportan, cada una, una cantidad pequeña.
- La tokenización de activos es un método de registro: un derecho sobre un activo se representa con un token en una blockchain.
- En la UE, las plataformas de crowdfunding necesitan autorización según el Reglamento (UE) 2020/1503, y un promotor no puede captar más de 5 millones de euros en doce meses.
- Un token no tiene un estatus jurídico propio: las normas aplicables dependen del derecho que represente.
- Se pueden combinar, y ninguna de las dos garantiza ingresos ni una salida fácil.
¿Qué es el crowdfunding?
El crowdfunding es una forma de que una empresa o un proyecto reúna dinero de muchas personas, normalmente en una plataforma en línea, a cambio de un préstamo, una participación en el capital o una recompensa.
El Reglamento (UE) 2020/1503 es directamente aplicable desde el 10 de noviembre de 2021. Según su texto oficial en español, el importe máximo que un promotor puede captar se fija en 5,000,000 EUR, el umbral del Reglamento sobre folletos. En España, la Ley 5/2015 ya exigía a las plataformas de financiación participativa requisitos de autorización y registro ante la CNMV, y la Ley 18/2022, de creación y crecimiento de empresas, actualizó esas normas para adaptarlas al Reglamento europeo, de modo que las plataformas autorizadas puedan operar en toda la UE. Los reguladores nacionales publican las listas de proveedores autorizados, como la FSMA belga (en inglés).
En el Reino Unido, la FCA (en inglés) advierte de que los rendimientos del crowdfunding no están garantizados, de que puede perderse todo el dinero aportado si la empresa fracasa y de que en el crowdfunding de préstamos o de inversión no hay acceso al sistema de compensación FSCS. Algunas plataformas permiten vender la posición a otro inversor, pero con retraso y a veces por menos de lo pagado.
¿Qué es la tokenización de activos?
La tokenización es «el proceso de registrar, en una plataforma programable, derechos sobre activos reales o financieros que existen en un registro tradicional» (Banco de Pagos Internacionales, Informe Económico Anual 2025, traducido).
Un token es una unidad registrada en una blockchain, una base de datos compartida que muchos ordenadores mantienen a la vez. Un contrato inteligente, el programa que crea y mueve los tokens, aplica las reglas escritas en él, por ejemplo quién puede tener un token y cómo puede transferirse. El activo, un bono, un edificio o los ingresos de unos libros, sigue donde estaba; el token registra quién tiene derecho a qué. El BIS (en inglés) sostiene que la tokenización podría eliminar fricciones de los sistemas financieros actuales y abrir nuevas formas de contratar.
Como la tokenización es una tecnología y no una categoría jurídica, un token puede representar cosas muy distintas: un fondo, un préstamo, oro o un derecho a ingresos. Para ver los tipos, lea RWA crypto: tipos de tokens y qué revisar y qué es RWA.
Las diferencias principales
| Tokenización | Crowdfunding | |
|---|---|---|
| Qué es | Una forma de registrar derechos en una blockchain | Una forma de recaudar dinero de muchas personas |
| Quién lo opera | El emisor, con un contrato inteligente | Una plataforma autorizada |
| Qué se recibe | Un token vinculado a un derecho | Un préstamo, una participación en el capital o una recompensa, registrados por la plataforma |
| Normas principales | Las del derecho subyacente (derecho de valores, derecho contractual) | En la UE, el Reglamento (UE) 2020/1503 |
| Salida | Transferir el token, si las normas lo permiten | Normas de la propia plataforma, a veces ninguna |
| Transparencia | Las transferencias se ven en la blockchain | Informes de la plataforma y del proyecto |
La primera fila explica las demás. Se puede hacer crowdfunding sin tokens, con una base de datos de la plataforma que apunta quién aportó cuánto, y se puede tokenizar sin crowdfunding, por ejemplo cuando una empresa registra sus propios bonos como tokens para compradores institucionales. Cuando ambas se juntan, una plataforma reúne dinero de muchas personas y entrega a cada una un token como registro.
¿Qué tamaño tiene la tokenización?
El sector es aún pequeño frente a las finanzas tradicionales, pero crece. Los activos reales tokenizados en blockchains públicas alcanzaban unos 23.6 mil millones de dólares en marzo de 2026, alrededor de un 66 % más que los 14.1 mil millones de comienzos de año, según datos de DeFiLlama recogidos por Cointelegraph (en inglés). Los rastreadores cuentan de forma distinta, así que los totales varían de uno a otro.
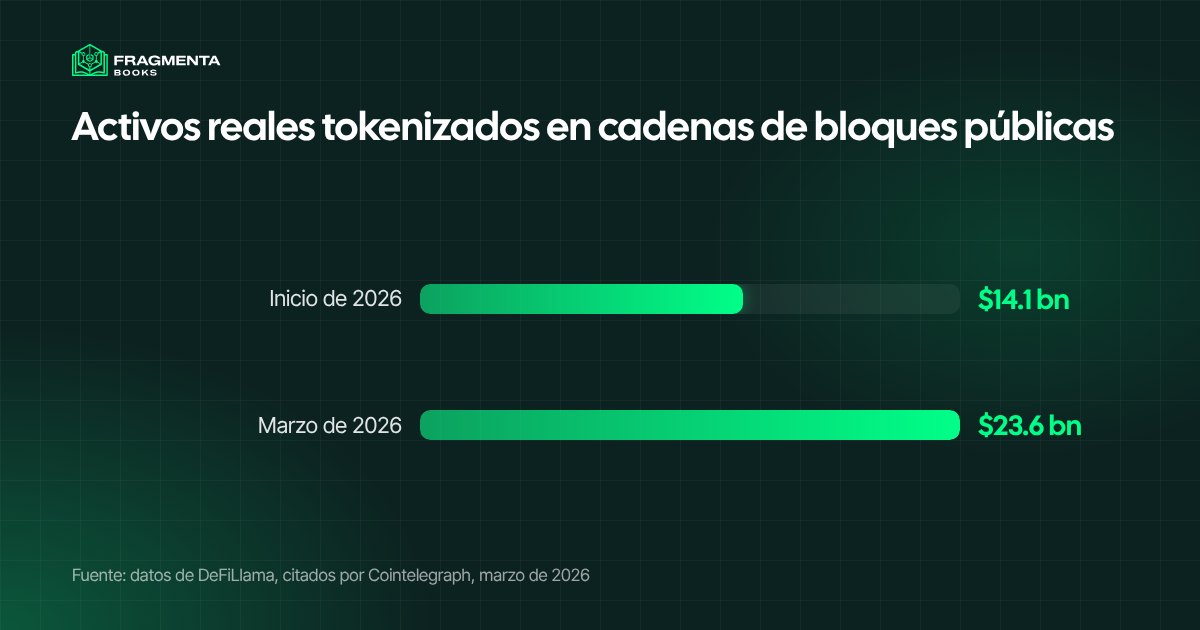
Un valor que crece no dice nada sobre cuánto protege un token concreto a su titular. La mayor parte de ese valor está en fondos, oro y productos parecidos, que tienen poco que ver con el crowdfunding.
En qué se diferencia una oferta tokenizada de una campaña de crowdfunding
En una campaña, usted lee la ficha informativa de la plataforma, elige un importe y recibe lo que la plataforma registra. En una oferta tokenizada hay que revisar una capa más: el contrato inteligente. ¿Quién puede crear nuevos tokens, congelarlos o detener las transferencias? ¿Pueden moverse solo entre carteras aprobadas? ¿Hay un custodio, una empresa que guarda el activo subyacente, y quién lo audita?
Esta es una explicación breve del Banco de Pagos Internacionales, de expertos que trabajan en la tokenización y en cómo podría mejorar el sistema financiero.

Ventajas y límites
Lo que puede ofrecer cada modelo:
- El crowdfunding abre a cantidades pequeñas proyectos antes reservados a bancos y grandes fondos, dentro de un marco regulado en la UE.
- La tokenización puede hacer los registros más claros, las transferencias más rápidas y los derechos de los titulares más fáciles de verificar.
- Ambos reducen el importe mínimo para participar.
Lo que hay que aceptar:
- Riesgo de pérdida. La FCA es explícita: puede perderse todo el dinero aportado a una empresa financiada por crowdfunding.
- Salida no garantizada. Un token solo se transfiere si alguien quiere recibirlo, y una plataforma de crowdfunding puede no ofrecer salida alguna.
- Sin estatus jurídico solo por la tecnología. Un token no está protegido por ser un token: lo que protege es el contrato y las normas que lo rodean.
- Complejidad. Leer un contrato inteligente y un contrato legal exige esfuerzo.
En nuestro equipo, el hábito más útil ha sido separar las dos preguntas. Tras seis años trabajando en la tokenización de activos reales, hemos comprobado que la tecnología es la parte fácil: lo que más atención exige es el derecho jurídico que hay detrás del token y cómo se miden y se informan sus ingresos.
Para quién es
La tokenización y el crowdfunding atraen a perfiles distintos, y algunos usan los dos.
- El ahorrador que prefiere plataformas reguladas: elige el crowdfunding en la UE, donde la plataforma está autorizada y entrega una ficha informativa estándar, y lee cada oferta antes de comprometerse.
- El participante con afinidad tecnológica: ya usa una cartera digital, quiere ver las transferencias en una blockchain pública y se toma el tiempo de leer el contrato inteligente.
- El principiante prudente: empieza con una cantidad pequeña en cualquiera de los dos modelos para entender informes, comisiones y salidas antes de aportar más, y solo usa dinero que puede dejar quieto varios años.
- El promotor que busca apoyos: compara una campaña en una plataforma autorizada con una oferta tokenizada, según quiera recaudar fondos, registrar quién tiene qué, o ambas cosas.
Términos clave
- Proveedor de servicios de financiación participativa: plataforma autorizada que pone en contacto a promotores y a muchas personas en torno a préstamos o valores.
- Token: unidad registrada en una blockchain que representa un derecho o un activo.
- Contrato inteligente: programa en una blockchain que crea tokens y aplica reglas, como quién puede tenerlos o transferirlos.
- Custodio: empresa que guarda un activo subyacente, como bonos u oro, por cuenta de los titulares de los tokens.
- Ficha de datos fundamentales: documento breve y estándar, de seis páginas como máximo en la UE, que expone los riesgos y las condiciones de una oferta de crowdfunding.
- Transferencia secundaria: la transferencia posterior de una posición de un participante a otro, en lugar de devolverla al emisor.
Cómo funciona en Fragmenta Books
Fragmenta Books usa la tokenización para registrar los derechos de sus participantes. Agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades, registradas como tokens en la blockchain Base, y las distribuciones de regalías llegan cada tres meses en USDC a la cartera del participante. El derecho en sí procede del contrato; los tokens lo registran y encauzan las distribuciones. Cada participación incluye además las copias digitales de los libros de la colección.
Antes de participar puede leer las cifras: cada página de colección publica los registros mensuales de regalías, con los informes KDP originales adjuntos. Las regalías pasadas no garantizan las futuras, y los pagos dependen de cómo se vendan realmente los libros. Quien quiera salir puede ofrecer sus unidades a otros miembros verificados mediante transferencias secundarias. Para saber cómo se eligen las colecciones, lea el proceso de evaluación; para un ejemplo inmobiliario de la misma idea, lea tokenización de inmuebles y crowdfunding inmobiliario.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique sus datos de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, directamente en el sitio.
- Conecte una cartera, o cree una en unos clics.
- Firme en línea el Licensing Participation Agreement.
- Pague con tarjeta o transferencia. Cuando se confirma el pago, los tokens se envían a su cartera.
Lista de comprobación: qué revisar antes de participar
- Qué derecho recibe: un préstamo, una participación en el capital, un derecho a ingresos o solo acceso a un servicio.
- Quién emite y si está autorizado, en la UE a través de su regulador nacional.
- La ficha informativa o el documento de la oferta, leídos por completo.
- Cómo se miden y se informan los ingresos, y con qué frecuencia.
- Los costes: comisiones de la plataforma, del emisor e impuestos donde reside.
- La salida: normas de transferencia, plazos y qué ocurre si nadie compra.
- El contrato inteligente: quién puede congelar, detener o crear tokens.
Preguntas frecuentes
¿Cuál es la diferencia entre tokenización y crowdfunding?
El crowdfunding recauda dinero de muchas personas a través de una plataforma. La tokenización registra derechos en una blockchain como tokens. Una es un modelo de financiación y la otra un método de registro, así que pueden usarse juntas.
¿Es la tokenización un tipo de crowdfunding?
No. La tokenización puede usarse dentro de una campaña de crowdfunding, pero también sin recaudar nada, por ejemplo cuando un emisor registra sus propios bonos como tokens.
¿Está regulado el crowdfunding?
En la UE, el Reglamento (UE) 2020/1503 se aplica desde el 10 de noviembre de 2021, con autorización del regulador nacional y un máximo de 5 millones de euros por promotor. En España interviene la CNMV. En el Reino Unido, la FCA fija sus propias normas y advierte de que puede perderse todo el dinero.
¿Es seguro un token por estar en una blockchain?
No. Una blockchain hace difícil alterar el registro, pero no vuelve valioso el derecho subyacente ni fiable al emisor. Lo que cuenta es el derecho, el emisor y el contrato.
¿Puedo vender fácilmente un token o una posición de crowdfunding?
No siempre. La salida depende de las normas de la plataforma o del emisor y de que haya un comprador. Revise esas normas antes de participar.
¿En qué se diferencia una participación en regalías de libros del crowdfunding?
Es una participación en las regalías netas de una colección de libros, registrada como tokens, con distribuciones cada tres meses que dependen de cómo se vendan realmente los libros.
Fuentes
- Diario Oficial de la UE, Reglamento (UE) 2020/1503, texto en español: aplicación desde el 10 de noviembre de 2021 y límite de 5,000,000 EUR por promotor.
- BOE, Ley 5/2015, de fomento de la financiación empresarial: autorización y registro de las plataformas ante la CNMV.
- BOE, Ley 18/2022, de creación y crecimiento de empresas: adaptación de las plataformas al Reglamento europeo.
- FSMA, Crowdfunding (en inglés): listas de proveedores autorizados según el Reglamento (UE) 2020/1503.
- FCA, Crowdfunding (en inglés): rendimientos no garantizados, posible pérdida de todo el dinero, sin protección FSCS.
- Banco de Pagos Internacionales, Annual Economic Report 2025, capítulo III (en inglés): la definición de tokenización.
- Cointelegraph, Tokenized RWAs rise 66% in 2026, DeFiLlama data shows (en inglés): 14.1 mil millones de dólares a inicios de 2026 y 23.6 mil millones en marzo de 2026.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes KDP originales de cada colección.
Sobre Fragmenta Books
Fragmenta Books es una plataforma gestionada por Tech Go Ltd, una empresa registrada en Inglaterra y Gales (número de empresa 14776862), fundada en 2023 y con sede en Brentford, Reino Unido. Permite participar en las regalías netas de colecciones de libros publicadas en Amazon KDP y Audible: cada derecho de participación nace de un acuerdo legal y queda registrado como token en la blockchain Base; la parte de las regalías que corresponde a cada participante se paga cada trimestre en USDC.
Fragmenta Books nació de la unión de tres equipos: emprendedores editoriales con más de 10 años de experiencia en Amazon y Audible, un equipo de desarrolladores blockchain con 6 años de experiencia en tokenización de activos reales (RWA) y un equipo legal especializado en tokenización RWA a nivel internacional.
Contacto
- Correo electrónico: info@fragmentabooks.com
- Plataforma: Fragmenta Books
- Empresa: Tech Go Ltd — número de empresa 14776862
- Dirección: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom