Acheter un SaaS : que vérifier avant de payer
L'équipe Fragmenta Books · Publié le Oct 31, 2026
Acheter un SaaS, c’est reprendre une petite entreprise de logiciels dont les clients paient un abonnement récurrent pour utiliser une application en ligne. Ce que vous rachetez, c’est le code, la base de clients, le revenu d’abonnement et les habitudes de ceux qui le paient : le prix suit donc la régularité de ce revenu, pas la qualité apparente de l’idée. Ce guide explique ce qui est proposé, comment les petits logiciels sont valorisés, quels chiffres vérifier avant de payer et quel travail vous attend ensuite.
En bref
- Un SaaS à vendre est un logiciel par abonnement cédé avec son code, son nom de domaine, ses clients et ses comptes de facturation. L’acheteur reprend un produit que des personnes réelles utilisent chaque mois.
- Selon le guide de Flippa, les SaaS se sont vendus en général 2 à 3.5 fois leur revenu récurrent annuel (ARR) en 2025. Sur 503 transactions privées de 2015 à 2025, Aventis Advisors trouve une médiane de 4.7 fois le chiffre d’affaires, mais pour des opérations bien plus grosses, de $65M en médiane.
- Les chiffres qui comptent le plus sont le churn (les clients qui partent), la tendance du revenu mensuel récurrent (MRR), la concentration des clients et la propriété du code.
- Dans l’Union européenne, 52.7% des entreprises ont acheté des services cloud payants en 2025, selon Eurostat : cela mesure l’audience, pas la qualité d’un produit.
- Une autre voie vers le revenu d’un actif en ligne est une participation à une collection de livres, sans code à maintenir. Les versements dépendent des ventes des livres.
Qu’est-ce qu’un SaaS à vendre ?
Les recherches « acheter un SaaS » ou « SaaS à vendre » recouvrent des réalités très différentes, et le prix dépend de celle que vous regardez.
- Un micro-SaaS. Un outil étroit, souvent conçu par une seule personne, avec quelques dizaines ou centaines de clients payants. C’est l’annonce la plus courante pour un premier achat.
- Une petite entreprise SaaS. Un produit avec quelques salariés ou prestataires, un support et une feuille de route. Le vendeur souhaite le plus souvent transmettre une équipe qui fonctionne.
- Un produit en perte de vitesse. Croissance faible, code ancien, peu de support. Il peut coûter peu, mais le travail ressemble davantage à un redémarrage qu’à un achat.
SaaS signifie software as a service : un logiciel que les clients utilisent en ligne, hébergé chez le fournisseur, en général contre un abonnement. Dans un rachat, c’est vous qui devenez le fournisseur.
Un SaaS est un logiciel utilisé en ligne, hébergé par le fournisseur et facturé le plus souvent par abonnement récurrent.
Comment les petits SaaS sont-ils valorisés ?
Un petit logiciel se valorise le plus souvent comme un multiple de l’ARR, le revenu d’abonnement ramené à l’année. Dans son guide de due diligence, Flippa écrit qu’en 2025 les SaaS se vendaient en général 2 à 3.5 fois l’ARR ; un churn faible, de fortes marges brutes, un coût d’acquisition client (CAC) vite amorti et des revenus d’expansion poussent vers le haut de la fourchette, alors qu’un churn élevé ou la dépendance à un seul client entraînent des offres à la baisse.
Les grosses opérations se valorisent autrement. Aventis Advisors a analysé 503 transactions privées de SaaS entre 2015 et 2025 : premier quartile à 2.5 fois le chiffre d’affaires, médiane à 4.7 fois, troisième quartile à 8.2 fois, pour une taille d’opération médiane de $65M. Pour les SaaS cotés, la médiane était de 6.1 fois en septembre 2025. Lisez ces chiffres comme une fourchette, pas comme un prix : un micro-SaaS d’un fondateur seul ne se vend pas comme une société dotée d’une équipe commerciale, et les sources n’utilisent pas les mêmes échantillons.
Deux enseignements. D’abord, le multiple est un résultat, pas un point de départ : il vient du churn, de la croissance et de la dépendance au propriétaire. Ensuite, un prix qui semble bas peut cacher un produit pour lequel personne ne veut continuer à payer. Pour la logique générale des multiples, lisez notre guide sur la valeur d’un site internet.
Y a-t-il une demande ? Ce que montrent les chiffres officiels
Un produit par abonnement a besoin d’acheteurs qui continuent à payer. L’enquête d’Eurostat auprès des entreprises donne une idée de cette audience dans l’Union européenne.
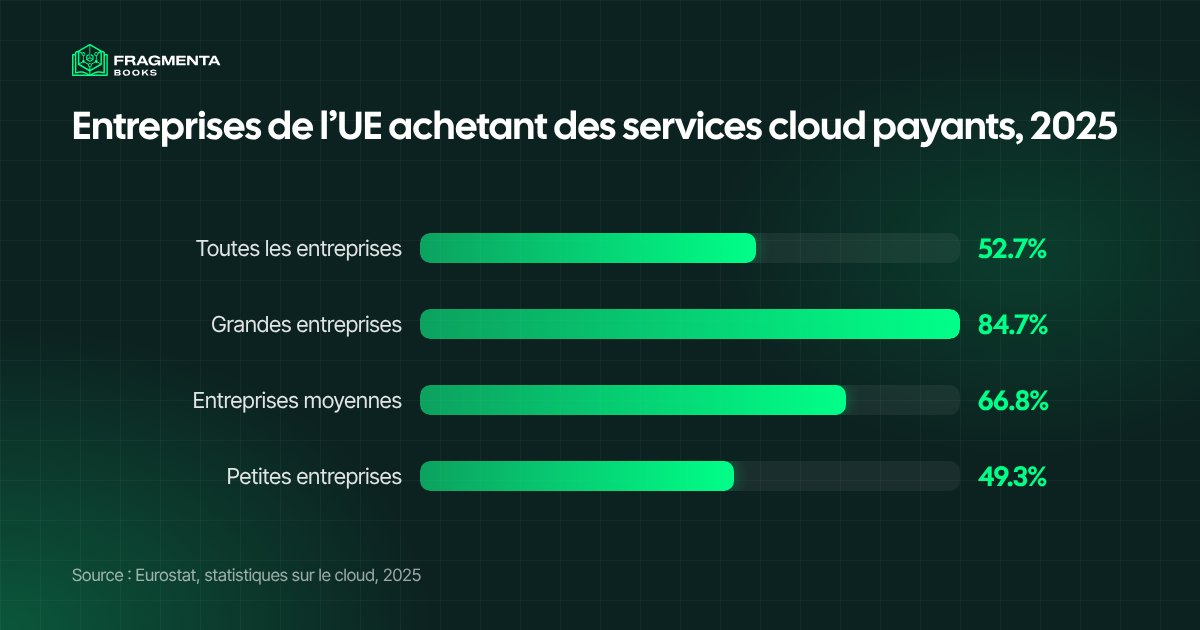
En 2025, 52.7% des entreprises de l’UE ont acheté des services cloud payants. Les grandes entreprises étaient à 84.7%, les moyennes à 66.8% et les petites à 49.3%. Les usages les plus fréquents chez ces acheteurs étaient la messagerie (85.2%), les logiciels de bureautique (71.7%) et le stockage de fichiers (71.5%) ; les logiciels de gestion de la relation client (CRM) étaient à 27.9% et les progiciels de gestion intégrés (ERP) à 30.1%. Pour un acheteur, la leçon est que la demande est large mais concentrée sur quelques catégories connues : un outil étroit doit justifier qu’on le choisisse plutôt qu’elles.
Que vérifier avant d’acheter un SaaS ?
Notre guide de due diligence vaut pour toute activité en ligne. Pour un logiciel, ajoutez ces points, que Flippa et Empire Flippers soulignent tous deux dans leurs guides d’acheteur.
- Le churn, sous trois formes. Le churn de clients (logos), le churn de revenu et la rétention nette du revenu (NRR). Le churn de revenu peut être bien pire que celui des clients si ceux qui partent sont les plus gros. Flippa propose de tester l’effet d’une hausse du churn de cinq points sur le modèle.
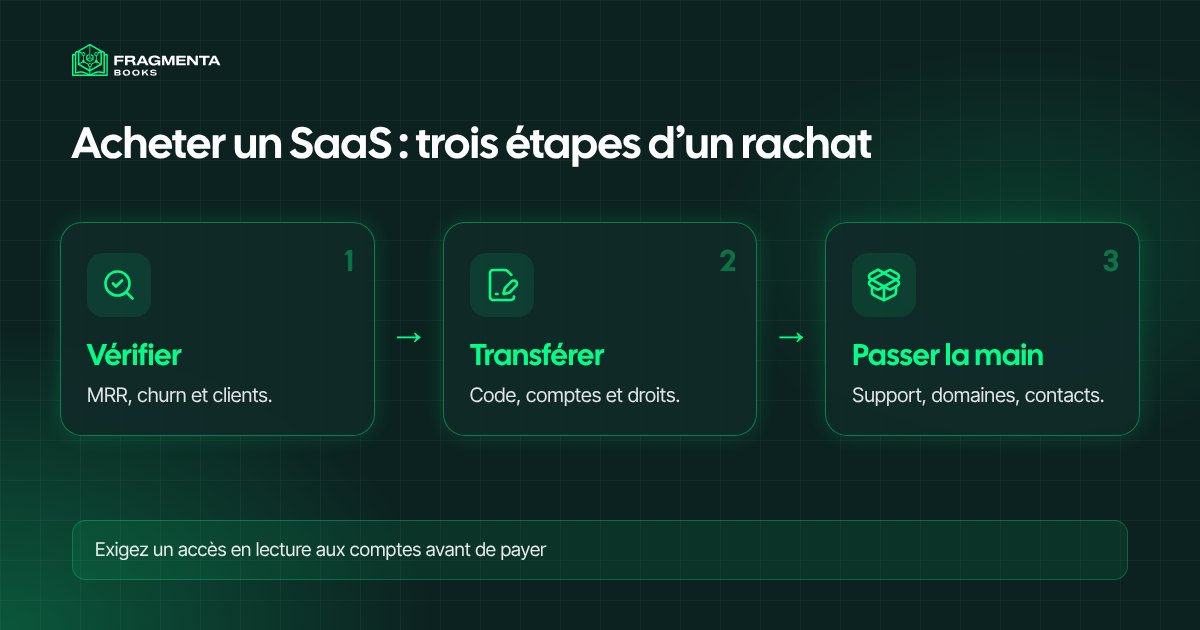
- Le pont du MRR. Demandez 24 à 36 mois de compte de résultat et un tableau mensuel qui sépare revenu nouveau, d’expansion, de contraction et perdu. Une croissance régulière vaut plus qu’un bond récent.
- Un accès, pas des captures d’écran. Empire Flippers indique que l’acheteur doit obtenir un accès en lecture aux comptes d’analyse. Recoupez le MRR avec le prestataire de paiement et la banque.
- La concentration des clients. Si un ou deux comptes paient l’essentiel du revenu, vous rachetez une relation, pas un produit.
- Le code. Code source complet, dépendances, tests, sécurité et coûts d’hébergement. Empire Flippers ajoute que le code doit appartenir au propriétaire, pas aux développeurs engagés. Chaque prestataire doit avoir cédé ses droits par écrit.
- La protection des données. Le produit détient des données de clients. En France, la CNIL publie un guide RGPD du développeur en 17 thèmes (minimisation des données, durée de conservation, droits des personnes, sécurité) ; vous héritez de ces obligations avec la base de clients.
- Le fondateur. Flippa donne l’exemple d’un vendeur qui passe 40 heures par semaine sur le code, la vente et le support : l’acheteur hérite d’un emploi à temps plein. Demandez qui répond au support quand le fondateur est absent.
- La passation et la non-concurrence. Une période d’accompagnement, les marques et domaines inclus dans la vente, et une clause qui empêche le vendeur de lancer une copie.
Côté droits, la directive européenne 2009/24/CE sur la protection juridique des programmes d’ordinateur prévoit que, lorsqu’un programme est créé par un salarié dans l’exercice de ses fonctions ou d’après les instructions de son employeur, l’employeur est seul habilité à exercer tous les droits patrimoniaux, sauf disposition contractuelle contraire. Pour un prestataire indépendant, rien n’est automatique : prévoyez une cession écrite. Pour le contrat de reprise, Bpifrance Création propose des ressources sur la reprise d’entreprise et Service-Public.fr rassemble les informations officielles pour les entreprises.
Dans les relevés KDP de nos propres catalogues de livres, les royalties varient d’un mois à l’autre, et décembre apporte en général deux à trois fois un mois moyen pour les livres cadeaux comme les livres de cuisine. Nous n’avons ni acheté ni vendu d’entreprises de logiciels et nous ne revendiquons pas cette expérience, mais la question se transpose : demandez ce qui est saisonnier dans le revenu d’abonnement, et ce qui dépend d’une plateforme que vous ne contrôlez pas.

Avantages et limites de l’achat d’un SaaS
Avantages
- Vous partez avec un produit, des clients et un historique de revenus plutôt qu’une page blanche.
- Un revenu d’abonnement se lit plus facilement qu’une vente ponctuelle : vous le voyez mois par mois.
- Les chiffres se vérifient dans les comptes de facturation et d’analyse avant de s’engager.
Limites
- Un logiciel demande un travail constant : corrections, mises à jour de sécurité, support et nouvelles fonctions.
- Le churn peut éroder l’activité en silence, et un concurrent ou un changement de plateforme peut toucher tous les clients à la fois.
- Le code, les données et les contrats portent des obligations juridiques, du droit d’auteur à la protection des données.
- Vous devenez le gestionnaire. Le temps est le vôtre, pas seulement l’argent.
Une autre voie : les royalties de livres plutôt qu’un logiciel
Si ce qui vous attire, c’est le revenu d’un actif en ligne et non le métier de gérer un logiciel, une participation aux royalties d’une collection de livres est une autre option. Le tableau compare honnêtement les deux.
| Racheter un SaaS | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| Ce que vous obtenez | Le code, les clients et les comptes | Un droit contractuel à une part des royalties nettes d’une collection |
| Qui gère | Vous | Le fondateur, qui conserve au moins 51% et gère les livres |
| Travail pour vous | Constant : support, corrections, clients | Aucun sur les livres ; vous lisez les rapports |
| Montant nécessaire | Le prix complet de l’entreprise | Un nombre d’unités de participation que vous choisissez |
| Comment sortir | Trouver un acheteur, souvent via un courtier | Proposer vos unités via les transferts secondaires |
| Versements | Ce que l’entreprise rapporte, après coûts | Distributions de royalties tous les trois mois, en USDC |
| Principaux risques | Churn, droits minces, votre temps | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
Aucune voie n’est meilleure en général. L’une vous donne le contrôle et un travail à plein temps ; l’autre une participation sans contrôle. Dans les deux cas, rien n’est garanti : les versements dépendent de la performance réelle de l’actif.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu’à 49% de leurs royalties nettes aux participants ; le fondateur conserve au moins 51% et continue de gérer les livres. Chaque participation est divisée en unités, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le portefeuille du participant. Chaque participation inclut aussi les exemplaires numériques des livres de la collection.
Vous pouvez vérifier les chiffres avant de participer : chaque page de collection publie les relevés mensuels de royalties, avec les rapports KDP d’origine en pièce jointe. Les royalties passées ne garantissent pas les royalties futures.
Un participant qui souhaite sortir peut proposer ses unités à d’autres membres vérifiés via les transferts secondaires ; les droits passent au nouveau titulaire avec un Assignment & Novation Agreement. Pour voir comment les collections sont choisies, lisez le processus d’évaluation.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d’unités.
- Créez votre compte et ajoutez vos informations de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez le Licensing Participation Agreement en ligne.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre portefeuille.
Checklist : avant d’acheter un SaaS
- Revenus : MRR recoupé avec le prestataire de paiement et la banque, sur au moins 24 mois.
- Churn : churn de clients, churn de revenu et NRR, mois par mois.
- Concentration : la part du revenu venant des plus gros clients.
- Code : code source complet, état des dépendances, tests, sécurité et coûts d’hébergement.
- Droits : cessions signées de chaque prestataire, et licences de chaque composant.
- Données : quelles données personnelles sont détenues, où, et selon quels contrats (sous-traitance au sens de l’article 28 du RGPD).
- Fondateur : les heures du vendeur et qui répond au support.
- Passation : la période d’accompagnement, les domaines et marques, et une clause de non-concurrence écrite.
À qui cela s'adresse
Racheter un SaaS convient à ceux qui veulent exploiter un produit et sont prêts à en apprendre le fonctionnement ; le profil décide du type d’annonce qui convient.
- Le développeur qui veut des clients dès le premier jour : rachète un micro-SaaS au code propre et aux abonnements réguliers, et consacre les premiers mois aux corrections et au support plutôt qu’à construire de zéro.
- L’entrepreneur en ligne venu de la vente et de la publicité : reprend un produit techniquement sain qui se vend mal, et travaille ses pages et ses canaux d’acquisition, à condition que la rétention soit saine.
- L’exploitant qui aime les revenus récurrents : cherche un produit aux processus documentés et à la petite équipe, et le fait tourner avec un budget fixe de support et d’hébergement.
- Le dirigeant de petite entreprise qui ajoute une gamme : achète un outil qui sert les clients qu’il sert déjà, pour que le support et la vente partagent les mêmes contacts.
Les termes clés
- ARR (revenu récurrent annuel) : le revenu d’abonnement compté sur un an, utilisé pour valoriser un SaaS.
- MRR (revenu récurrent mensuel) : le même revenu compté par mois ; ses variations montrent la croissance ou le déclin.
- Churn : la part des clients, ou du revenu, perdue sur une période.
- NRR (rétention nette du revenu) : le revenu conservé auprès des clients existants après résiliations, baisses et hausses d’abonnement.
- CAC (coût d’acquisition client) : ce que coûte l’obtention d’un nouveau client payant.
- Micro-SaaS : un petit outil par abonnement, souvent géré par une seule personne, pour un public étroit.
Questions fréquentes
Que comprend un SaaS à vendre ?
En général le code source, le nom de domaine, la liste des clients, les comptes de facturation et d’analyse et l’historique du support. Que le code et les droits suivent dépend d’un contrat signé : vérifiez chaque élément par écrit.
Combien coûte un SaaS ?
Cela dépend de l’ARR, du churn et de la croissance. Le guide de Flippa donne 2 à 3.5 fois l’ARR comme fourchette habituelle pour 2025, tandis que les grosses transactions privées analysées par Aventis Advisors ont une médiane de 4.7 fois le chiffre d’affaires. Les prix demandés des annonces peuvent différer des prix finaux.
Acheter un SaaS est-il risqué ?
Oui. Le churn peut se cacher derrière un bond récent du MRR, quelques clients peuvent payer l’essentiel du revenu et le code peut être plus difficile à maintenir qu’il n’y paraît. Vérifiez les chiffres dans les comptes eux-mêmes avant de payer.
Comment vérifier le revenu d’un SaaS ?
Demandez un accès en lecture au prestataire de paiement et aux comptes d’analyse, un pont mensuel du MRR sur 24 à 36 mois et les relevés bancaires. Ne vous fiez pas aux captures d’écran.
Faut-il être développeur pour acheter un SaaS ?
Pas toujours, mais il faut quelqu’un qui sache lire le code et gérer les serveurs, vous-même ou une personne de confiance. Empire Flippers conseille de faire appel à un expert si vous n’avez pas ces compétences.
Existe-t-il un moyen d’avoir le revenu d’un actif en ligne sans gérer un logiciel ?
Oui. Chez Fragmenta Books, un participant détient un droit contractuel à une part des royalties nettes d’une collection, et le fondateur continue de gérer les livres. Les versements dépendent des ventes des livres et ne sont pas garantis.
Sources
- Flippa, Buying a SaaS business: the complete guide to due diligence : la fourchette de 2 à 3.5 fois l’ARR, le churn, le pont du MRR, la concentration et la dépendance au fondateur.
- Empire Flippers, Buying a SaaS business: a step-by-step guide : accès aux comptes d’analyse, propriété du code, passation et non-concurrence.
- Aventis Advisors, SaaS valuation multiples : 503 transactions privées, quartiles et médianes.
- Eurostat, Cloud computing: statistics on the use by enterprises : entreprises achetant des services cloud payants en 2025.
- Union européenne, directive 2009/24/CE concernant la protection juridique des programmes d’ordinateur : droits sur un programme créé par un salarié.
- Union européenne, règlement (UE) 2016/679 (RGPD) : le texte du règlement, dont l’article 28 sur le sous-traitant.
- CNIL, Guide RGPD du développeur : 17 thèmes pour développer en conformité avec le RGPD.
- CNIL, Le règlement européen sur la protection des données : le texte du RGPD en français.
- Bpifrance Création, bpifrance-creation.fr : ressources pour reprendre une entreprise.
- Service-Public.fr, Professionnels et entreprises : informations officielles pour les entreprises.
- Base, base.org : la blockchain sur laquelle les unités de participation sont enregistrées.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d’origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom