Due diligence acquisition : checklist avant de racheter
L'équipe Fragmenta Books · Publié le Oct 11, 2026
Une due diligence d'acquisition est l'ensemble des vérifications que vous menez avant de signer le rachat d'une entreprise : les revenus sont-ils réels, le trafic va-t-il rester, tout ce que vous payez peut-il vraiment vous être transféré, et le contrat vous protège-t-il si un élément se révèle faux. Pour un business en ligne, l'ordre qui fonctionne est : l'argent d'abord, puis le trafic, puis la propriété, puis la reprise en main ; le prix n'est rediscuté qu'une fois ces quatre points vérifiés.
En bref
- La due diligence est l'examen qu'un acheteur prudent mène avant de s'engager ; pour un business en ligne, il s'agit surtout de comparer ce que dit le vendeur avec ce que des tiers peuvent prouver.
- Vérifiez quatre domaines, dans cet ordre : l'argent, le trafic et les règles des plateformes, la propriété de chaque actif, puis le contrat et la reprise.
- Croyez les documents qui viennent du payeur d'origine, du bureau d'enregistrement ou de la plateforme, pas les captures d'écran ni les tableaux faits par le vendeur.
- Si le vendeur ne peut pas ou ne veut pas montrer un élément, considérez l'absence de réponse comme une réponse : baissez le prix ou renoncez.
- Si vous voulez une part des revenus d'un actif en ligne sans l'exploiter, une participation aux royalties de livres est une autre voie (voir plus bas).
Que signifie la due diligence lors d'un rachat d'entreprise ?
La due diligence est la diligence raisonnable qu'on attend d'un acheteur avant de s'engager dans un contrat.
La due diligence (« diligence raisonnable ») est l'examen que mène l'acquéreur avant de conclure une opération, et le terme décrit le plus souvent une enquête volontaire : personne ne vous y oblige, et personne ne la fera à votre place. Dans un rachat, c'est la phase entre « nous sommes d'accord sur un prix » et « nous signons » : vous recevez l'accès aux chiffres et aux comptes, vous les vérifiez, et vous décidez si le prix tient toujours. Les mêmes contrôles valent pour un petit site, une boutique en ligne, une newsletter ou une société qui vit sur internet.
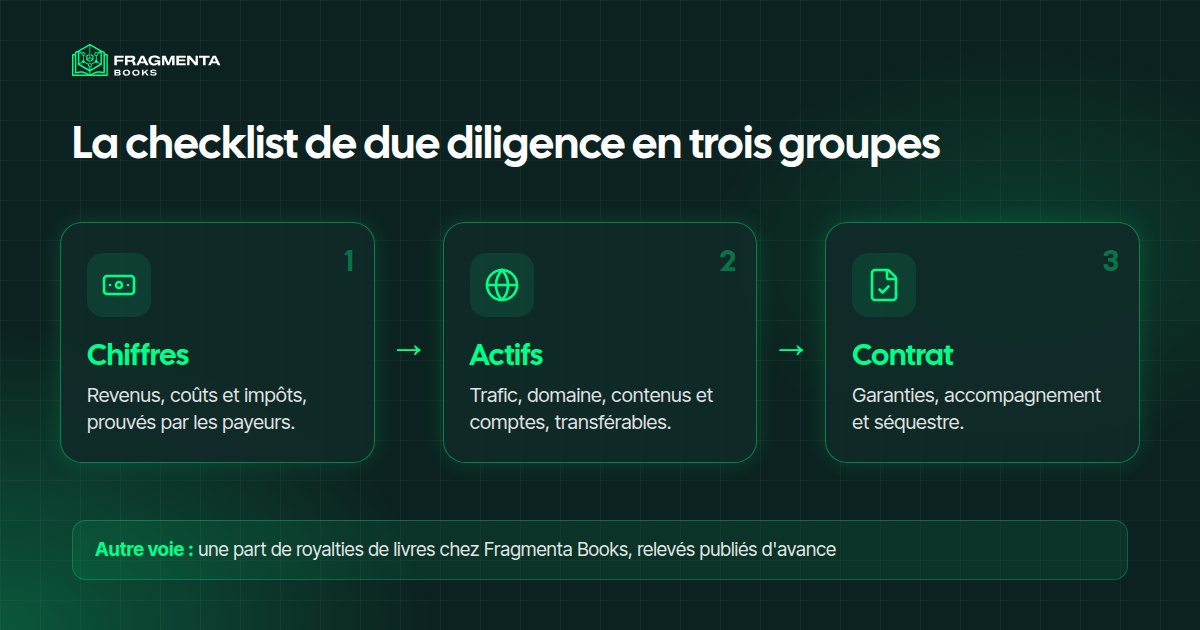
Dans ce court extrait, Walker Deibel, auteur de Buy Then Build, passe en revue les trois étapes de la due diligence — financière, juridique et opérationnelle — et explique comment vos constats peuvent mener à renégocier l'accord.

La checklist de due diligence, étape par étape
1. L'argent : prouver les revenus
Tout le reste en dépend, car le prix est généralement un coefficient appliqué au bénéfice net (voir notre guide sur la valeur d'un site internet). Un bénéfice faux, c'est un prix faux, multiplié.
- Demandez les relevés des payeurs d'origine : le réseau publicitaire, chaque programme d'affiliation, le prestataire de paiement, la plateforme qui verse l'argent. Une capture d'écran ou un tableau est une affirmation, pas une preuve.
- Couvrez au moins douze mois, et davantage si l'activité est saisonnière ou si les derniers mois diffèrent beaucoup des autres.
- Rapprochez les totaux. Additionnez ce que les payeurs disent avoir versé et comparez-le aux revenus du compte de résultat du vendeur. Exemple avec des chiffres inventés : l'annonce indique $4,000 de bénéfice par mois, les relevés totalisent $3,100 une fois remboursements et frais inclus. L'écart de $900 est une question à laquelle le vendeur doit répondre avant que vous continuiez.
- Reconstituez les coûts. Hébergement, outils, rédacteurs, freelances, publicité, licences de logiciels, frais de plateforme, et les heures de travail du propriétaire. Si son travail est réintégré comme « gratuit » (un retraitement : une charge retirée des comptes pour afficher un bénéfice plus élevé), demandez qui le fera après la vente et ce que cela coûtera.
- Vérifiez la situation fiscale. Demandez si les impôts et la TVA ont été déclarés sur ces revenus, et faites relire les comptes par un expert-comptable.
La saisonnalité, nous la voyons chaque année dans nos propres relevés de royalties : dans nos collections, décembre rapporte en général deux à trois fois les royalties d'un mois moyen, grâce aux livres que l'on offre, comme les livres de cuisine ou de famille. Un vendeur qui ne montre que les derniers mois, ou une année qui s'arrête juste après les fêtes, vous montre peut-être sa meilleure période plutôt qu'une période ordinaire.
2. Le trafic et les règles des plateformes
- Statistiques : demandez un accès en lecture et regardez vous-même l'historique : visites par mois, sources (recherche, direct, réseaux sociaux, e-mail), meilleures pages, tendance sur douze mois ou plus. Un site dont les visites viennent d'un seul mot-clé ou d'un seul article est fragile.
- Search Console : Google explique que valider la propriété d'un site consiste à prouver qu'on en est le propriétaire, et qu'un propriétaire validé dispose du niveau d'autorisation le plus élevé. Demandez à voir la propriété avec ses requêtes et ses messages, et faites-vous ajouter comme propriétaire validé lors de la remise.
- Règles des plateformes : lisez les règles de Google contre le spam. Elles désignent des pratiques qui peuvent faire disparaître un site des résultats, dont l'abus de noms de domaine expirés : acheter un nom de domaine expiré pour l'utiliser surtout afin de manipuler le classement avec un contenu de faible valeur pour les internautes. Un site bâti ainsi peut perdre son trafic du jour au lendemain, et l'historique du vendeur ne vous protégera pas.
- Dépendance à une seule source : listez chaque canal qui apporte des visiteurs ou de l'argent (un moteur de recherche, un programme, un compte social, un fournisseur) et demandez ce qui se passe s'il disparaît demain.
3. La propriété : tout peut-il vous être transféré ?
- Le nom de domaine. C'est un identifiant de domaine Internet dans le système DNS. Ce que vous achetez, c'est un enregistrement détenu auprès d'un bureau d'enregistrement : vérifiez dans son compte qui le détient et depuis quand. La politique de transfert de l'ICANN permet aux bureaux d'enregistrement d'appliquer un verrou de 60 jours pour déplacer un domaine vers un autre bureau après un changement de titulaire : demandez au vendeur de prévoir les étapes dans le bon ordre.
- Contenus et images. Qui a écrit les textes ? Existe-t-il un contrat avec chaque rédacteur qui cède les droits à l'entreprise ? Les images, polices et extensions ont souvent des licences qui ne passent pas à un nouveau propriétaire.
- Comptes. Les comptes publicitaires, d'affiliation, de paiement, de liste e-mail et de réseaux sociaux ont leurs propres conditions, et certains ne sont pas transférables du tout. Lisez chaque jeu de conditions, ou posez la question à la plateforme par écrit.
- La personne morale. Si vous rachetez une société plutôt que des actifs, vérifiez qu'elle existe et ce qu'elle doit. En France, les sociétés sont immatriculées au registre du commerce et des sociétés (RCS) ; demandez un extrait Kbis récent, la « carte d'identité » officielle de la société, et comparez-le aux déclarations du vendeur. Racheter la société, c'est racheter aussi son passé ; racheter les actifs laisse le passé derrière, mais impose de transférer chaque élément un par un.
- Litiges. Demandez par écrit les réclamations, mises en demeure pour droits d'auteur, demandes de remboursement, sanctions d'une plateforme et procédures en cours.
4. Les personnes et l'exploitation
Demandez combien d'heures par semaine le propriétaire travaille vraiment, et sur quoi. Demandez les procédures par écrit, les accès aux outils, la liste des fournisseurs et des freelances, et la possibilité de parler aux principaux. Un business qui vit dans la tête du fondateur vaut moins que son chiffre ne le laisse croire, car la reprise en main est la partie difficile.
5. Le contrat et le paiement
- Une liste écrite de tout ce qui est vendu : domaine, site, code, contenus, comptes, liste e-mail, comptes sociaux, documents.
- Des garanties : le vendeur confirme que les chiffres sont vrais, que rien n'a été caché et que personne d'autre n'a de droit sur les actifs, avec un recours si c'est faux. Pour le rachat des parts d'une société, c'est la garantie d'actif et de passif (GAP).
- Une période d'accompagnement : un nombre de semaines fixé de formation et de réponses aux questions, par écrit.
- Une clause de non-concurrence : le vendeur ne relance pas la même activité à côté.
- Un paiement par séquestre (un tiers neutre garde l'argent jusqu'à ce que les conditions soient remplies), libéré par étapes : les actifs d'abord, l'argent une fois qu'ils sont vérifiés. Les plateformes et les intermédiaires publient leurs règles ; lisez-les et demandez le barème des frais par écrit.
Prévoyez de payer un avocat ou un expert-comptable en plus du prix. C'est l'assurance la moins chère de toute l'opération.
Les signaux d'alerte qui doivent vous faire ralentir
| Ce que vous voyez | Ce que cela peut signifier |
|---|---|
| Des captures d'écran pour seule preuve de revenus | Les chiffres ne peuvent pas être vérifiés |
| Le vendeur refuse l'accès aux statistiques ou à Search Console | On cache le trafic ou des pénalités |
| Un pic net au cours des deux ou trois derniers mois | La vente est calée sur le sommet |
| Un seul annonceur ou programme verse l'essentiel | Une seule décision peut mettre fin aux revenus |
| Domaine enregistré récemment, ou souvent changé de main | L'historique du site est flou |
| Pression pour décider vite | Le vendeur ne veut pas que vous vérifiiez |
| Aucune période d'accompagnement | L'activité dépend du fondateur |
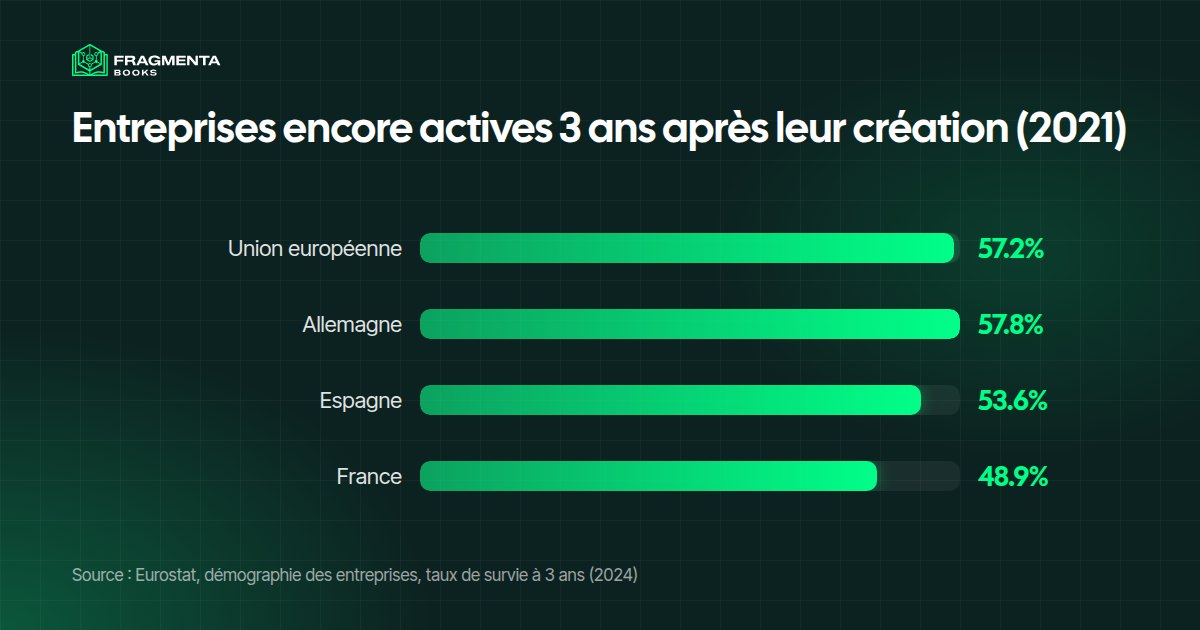
L'ancienneté d'une entreprise est l'un des rares faits qu'on ne peut pas maquiller, et elle compte. Selon les statistiques de démographie des entreprises d'Eurostat, seules 57.2% des entreprises créées dans l'UE en 2021 étaient encore actives trois ans plus tard, en 2024 : 57.8% en Allemagne, 53.6% en Espagne et 48.9% en France. Une entreprise qui présente plusieurs années de comptes vérifiables a déjà franchi ce cap ; une entreprise très jeune demande des contrôles encore plus prudents.
Avantages et limites d'une due diligence complète
Ce que vous gagnez :
- Un prix fondé sur des preuves, pas sur un récit.
- Un pouvoir de négociation : chaque problème trouvé peut faire baisser le prix ou devenir une condition.
- Un départ propre : vous savez ce que vous possédez et ce que vous devez.
Ce que vous acceptez :
- Du temps et de l'argent : des semaines de travail, et un appui professionnel pour le juridique et le fiscal.
- Elle réduit le risque, elle ne le supprime pas : une mise à jour d'un moteur de recherche ou la perte d'un programme peut encore changer les revenus après la vente.
- Vous ne contrôlez que ce qu'on vous montre : le vendeur peut avoir caché quelque chose, d'où l'importance des garanties.
- Le vendeur peut refuser, et les meilleures affaires vont parfois à l'acheteur qui décide le premier.
Et si vous voulez les revenus d'un actif en ligne sans faire tout cela vous-même ?
Une autre voie est une participation aux royalties de livres, qui sont aussi des actifs en ligne : ils se vendent chaque jour sur Amazon, et le participant n'a ni site à entretenir ni audit de trafic à mener. Un travail différent ne veut pas dire aucun travail : il faut quand même lire les preuves. Le tableau compare honnêtement les deux.
| Racheter un business en ligne | Participer à une collection de livres chez Fragmenta Books | |
|---|---|---|
| Ce que vous obtenez | Toute l'activité et ses comptes | Une part des royalties nettes d'une collection |
| Contrôles à mener | Revenus, trafic, propriété, contrat | Les relevés mensuels de royalties et les rapports KDP d'origine de chaque page de collection |
| Travail après l'achat | Chaque semaine, comme nouveau propriétaire | Aucun sur les livres |
| Montant nécessaire | Le prix plus les frais et les conseils | Un nombre d'unités de participation, choisi par vous |
| Comment sortir | Trouver un acheteur pour l'activité | Transferts secondaires à d'autres membres vérifiés |
| Risques principaux | Chiffres faux, changements de plateforme, votre temps | Les ventes de livres peuvent baisser ; les transferts dépendent des autres membres |
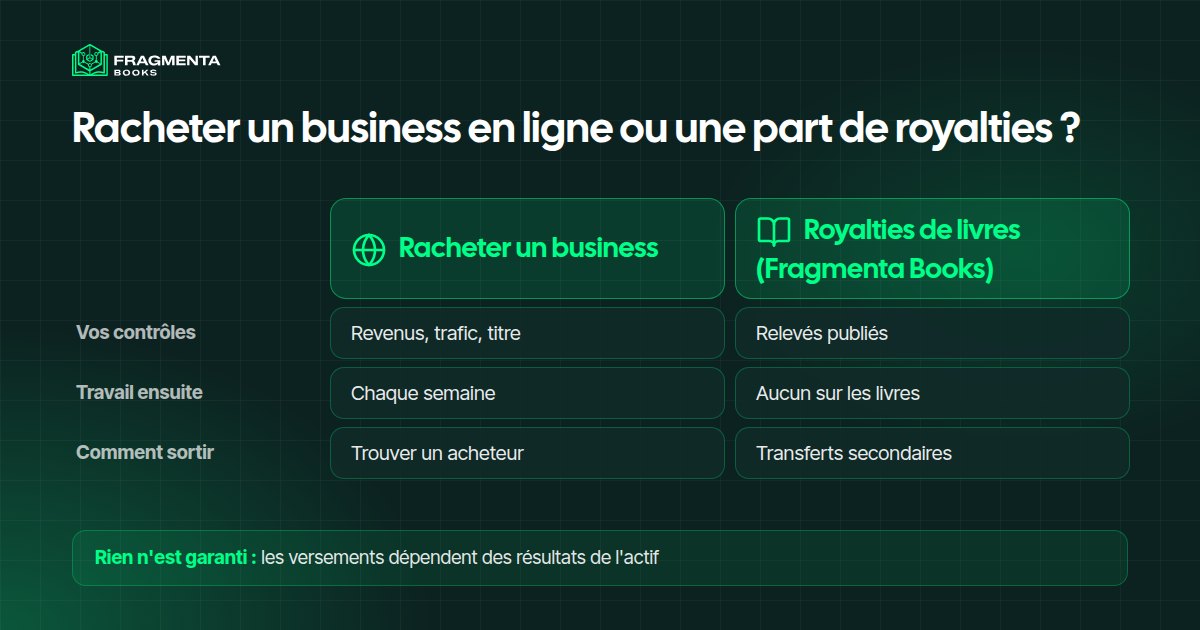
Aucune voie n'est meilleure en général. Racheter une activité vous donne le contrôle et un métier ; une participation vous donne une part sans contrôle. Dans les deux cas, rien n'est garanti : les versements dépendent des résultats réels de l'actif.
Comment cela fonctionne chez Fragmenta Books
Fragmenta Books regroupe des livres publiés sur Amazon KDP en collections et ouvre jusqu'à 49 % de leurs royalties nettes aux participants ; le fondateur en conserve au moins 51 % et continue de gérer les livres. Chaque participation est divisée en unités de participation, enregistrées sous forme de tokens sur la blockchain Base, et les distributions de royalties arrivent tous les trois mois en USDC, directement dans le portefeuille du participant. Chaque participation inclut aussi les copies numériques des livres de la collection.
Les preuves que vous demanderiez à un vendeur sont publiées d'avance : chaque page de collection porte les relevés mensuels de royalties, avec les rapports KDP d'origine en pièce jointe. Sur Amazon KDP, les royalties des livres numériques sont de 35 % ou de 70 % du prix public hors TVA, selon l'option choisie (aide Amazon KDP) ; ces rapports montrent ce que les livres ont réellement rapporté chaque mois. Les royalties passées ne garantissent pas les futures.
La façon dont les collections sont sélectionnées et évaluées est décrite dans le processus d'évaluation. Un participant qui souhaite sortir peut proposer ses unités à d'autres membres vérifiés par les transferts secondaires ; les droits passent au nouveau titulaire par un Assignment & Novation Agreement. Pour une vue complète du rachat d'entreprise, lisez notre guide pour acheter un business en ligne, et pour le cas d'un site, acheter un site internet.
Comment participer à une collection de livres, étape par étape
- Choisissez une collection parmi les collections de livres ouvertes et le nombre d'unités.
- Créez votre compte et renseignez votre lieu de résidence.
- Vérifiez votre identité (KYC) avec un document et un selfie, sur le site.
- Connectez un portefeuille, ou créez-en un en quelques clics.
- Signez en ligne le Licensing Participation Agreement.
- Payez par carte ou par virement. Une fois le paiement confirmé, les tokens sont envoyés dans votre portefeuille.
Check-list : ce qu'il faut avoir en main avant de signer
- Revenus : douze mois de relevés des payeurs d'origine, conformes au bénéfice annoncé.
- Coûts : chaque coût listé, y compris les heures du propriétaire.
- Trafic : accès aux statistiques et à Search Console, avec des sources variées.
- Règles des plateformes : rien dans le site que les règles de Google contre le spam interdisent.
- Domaine : compte chez le bureau d'enregistrement, date d'enregistrement et plan de transfert.
- Droits : contrats pour les contenus, licences pour les images et les outils.
- Comptes : conditions lues, et transfert autorisé par écrit.
- Contrat : liste des actifs, garanties, période d'accompagnement, non-concurrence.
- Paiement : séquestre, libéré par étapes.
- Conseils : un avocat et un expert-comptable ont vu les documents.
À qui cela s'adresse
Une due diligence complète convient à toute personne sur le point de racheter une entreprise et qui a le temps de vérifier avant de signer.
- Un premier acheteur de site ou de boutique : il suit la liste dans l’ordre, l’argent, le trafic, la propriété, la passation, et comprend de quoi sont faits les chiffres du vendeur avant de les payer.
- Un acheteur entouré d’un avocat et d’un expert-comptable : il vérifie lui-même les revenus et le trafic et confie le contrat, les garanties et les questions fiscales à ses conseils, pour que chaque partie soit contrôlée par quelqu’un qui la connaît.
- Un acheteur qui négocie le prix : il se sert de chaque lacune trouvée, un relevé manquant, une baisse de trafic, un compte au nom d’un tiers, pour baisser son offre ou ajouter une condition au contrat.
- Un acheteur patient, avec plusieurs semaines devant lui : il demande les relevés d’origine, les lit ligne par ligne et renonce quand un chiffre ne peut pas être prouvé, en sachant que les vérifications réduisent le risque sans le supprimer.
Les termes clés
- Due diligence : l'audit d'acquisition, la vérification des chiffres, des actifs et des contrats d'une entreprise avant de signer.
- Retraitements : les corrections apportées aux comptes, comme le travail non rémunéré du dirigeant, pour présenter un bénéfice « normatif ».
- Garantie d'actif et de passif (GAP) : l'engagement du cédant d'indemniser l'acquéreur si une dette ou un litige antérieur à la cession apparaît.
- Extrait Kbis : le document officiel qui atteste l'existence d'une société inscrite au RCS, avec ses dirigeants et son siège.
- Séquestre : un tiers neutre qui garde le paiement jusqu'au transfert et à la vérification des actifs.
- Clause de non-concurrence : l'engagement du vendeur de ne pas relancer la même activité en concurrence après la vente.
Questions fréquentes
Qu'est-ce qu'une checklist de due diligence pour racheter une entreprise ?
C'est la liste des vérifications qu'un acheteur termine avant de signer : relevés financiers et fiscalité, trafic et règles des plateformes, propriété des actifs, exploitation et dépendance au propriétaire, puis contrat et conditions de paiement. Son but est de comparer ce que dit le vendeur avec ce que prouvent des documents indépendants.
Combien de temps dure une due diligence ?
Cela dépend de la taille et de la qualité des documents. Pour un petit business en ligne, comptez quelques semaines si le vendeur répond vite ; une société plus grande demande plus de temps. Ne raccourcissez pas les contrôles pour suivre le calendrier du vendeur.
Quels documents demander pour racheter un business en ligne ?
Les relevés des payeurs sur au moins douze mois, l'accès aux statistiques et à Search Console, le compte chez le bureau d'enregistrement du domaine, les contrats avec rédacteurs et freelances, les licences des images et des outils, les conditions de chaque compte de revenus, et la preuve des impôts déclarés. Pour une société, ajoutez ses comptes et l'état de ses dettes.
Qui doit mener la due diligence ?
Vous devez la piloter, puisque c'est vous qui posséderez le résultat, mais appuyez-vous sur un avocat pour le contrat et la propriété, et sur un expert-comptable pour les chiffres et la fiscalité. Pour les gros rachats, des cabinets sont spécialisés dans ce travail.
Quels sont les principaux signaux d'alerte ?
Des revenus montrés uniquement par captures d'écran, un refus de donner l'accès aux statistiques ou à Search Console, un pic récent de chiffre d'affaires, une seule source qui verse l'essentiel, une décision précipitée et l'absence de période d'accompagnement.
Existe-t-il un moyen d'accéder aux revenus d'un actif en ligne sans faire la due diligence moi-même ?
Une participation aux royalties d'une collection de livres en est un exemple : vous détenez une part contractuelle des royalties nettes pendant que le fondateur gère les livres, et la page de la collection montre les relevés mensuels et les rapports KDP d'origine. Vous lisez quand même les preuves, mais vous n'auditez ni un site ni son trafic. Les versements dépendent des ventes réelles des livres.
Sources
- Wikipédia, Due diligence, Nom de domaine et Registre du commerce et des sociétés.
- Wikipedia (en anglais), Due diligence.
- Service Public Entreprendre, Comment obtenir un extrait K ou Kbis ?
- Eurostat, démographie des entreprises par classe de taille et activité NACE Rév. 2 (taux de survie, 2024).
- Aide Google Search Console, Valider la propriété de votre site.
- Google Search Central, Règles de Google contre le spam.
- ICANN, Transfer Policy (en anglais).
- Aide Amazon KDP, Royalties des livres numériques.
- Fragmenta Books, collections de livres ouvertes : les relevés mensuels de royalties et les rapports KDP d'origine de chaque collection.
À propos de Fragmenta Books
Fragmenta Books est une plateforme exploitée par Tech Go Ltd, une société immatriculée en Angleterre et au pays de Galles (numéro d’entreprise 14776862), fondée en 2023 et basée à Brentford, au Royaume-Uni. Elle permet de participer aux royalties nettes de collections de livres publiées sur Amazon KDP et Audible : chaque droit de participation naît d’un accord juridique et est enregistré sous forme de token sur la blockchain Base ; la part des royalties qui revient à chaque participant est versée chaque trimestre en USDC.
Fragmenta Books est née de l’union de trois équipes : des entrepreneurs de l’édition avec plus de 10 ans d’expérience sur Amazon et Audible, une équipe de développeurs blockchain forte de 6 ans d’expérience dans la tokenisation d’actifs réels (RWA), et une équipe juridique spécialisée dans la tokenisation RWA à l’international.
Nous contacter
- E-mail: info@fragmentabooks.com
- Plateforme: Fragmenta Books
- Société: Tech Go Ltd — numéro d’entreprise 14776862
- Adresse: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom