Due diligence para comprar un negocio online: checklist
El equipo de Fragmenta Books · Publicado el Oct 11, 2026
La due diligence al comprar un negocio online es el conjunto de comprobaciones que usted completa antes de firmar: si los ingresos son reales, si el tráfico se mantendrá, si todo lo que paga puede transferirse de verdad a su nombre y si el contrato le protege en caso de que algo resulte falso. En un negocio online, el orden que funciona es primero el dinero, luego el tráfico, luego la titularidad y por último el traspaso; el precio solo se vuelve a hablar cuando esos cuatro puntos están comprobados.
En resumen
- La due diligence (diligencia debida) es la investigación que un comprador prudente hace antes de comprometerse; en un negocio online consiste sobre todo en comparar lo que dice el vendedor con lo que terceros pueden demostrar.
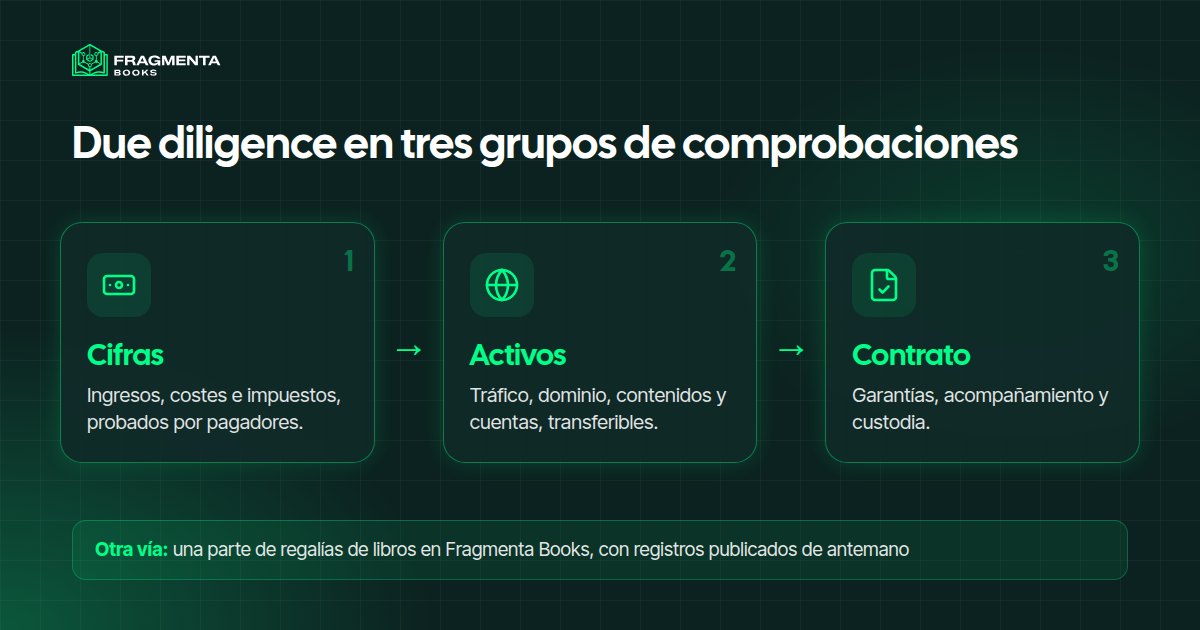
- Revise cuatro áreas, en este orden: el dinero, el tráfico y las reglas de las plataformas, la titularidad de cada activo, y el contrato con el traspaso.
- Fíese de los documentos que vienen del pagador original, del registrador de dominios o de la plataforma, no de capturas de pantalla ni de hojas de cálculo del vendedor.
- Si el vendedor no puede o no quiere enseñar algo, la falta de respuesta es una respuesta: baje el precio o renuncie.
- Si quiere una parte de los ingresos de un activo en línea sin gestionarlo, una participación en regalías de libros es otra vía (véase más abajo).
¿Qué es la due diligence al comprar un negocio?
La diligencia debida es la investigación de una empresa o persona previa a la firma de un contrato, hecha con cierta diligencia de cuidado.
Puede ser una obligación legal, pero el término se aplica más a menudo a investigaciones voluntarias: nadie le obliga a hacerla y nadie la hará por usted. En la compra de un negocio es la fase entre «estamos de acuerdo en el precio» y «firmamos»: recibe acceso a las cifras y a las cuentas, las comprueba y decide si el precio sigue teniendo sentido. Las mismas comprobaciones valen para una web pequeña, una tienda online, un boletín o una sociedad que vive en internet.
En este breve fragmento, Walker Deibel, autor de Buy Then Build, repasa las tres etapas de la due diligence —financiera, legal y operativa— y explica cómo lo que usted descubra puede llevar a renegociar el acuerdo.

La checklist de due diligence, paso a paso
1. El dinero: demostrar los ingresos
Todo lo demás depende de esto, porque el precio suele ser un múltiplo del beneficio neto (véase nuestra guía sobre cuánto vale una web). Un beneficio falso es un precio falso, multiplicado.
- Pida los extractos de los pagadores originales: la red publicitaria, cada programa de afiliados, el procesador de pagos, la plataforma que abona el dinero. Una captura de pantalla o una hoja de cálculo es una afirmación, no una prueba.
- Cubra al menos doce meses, y más si el negocio es estacional o si los últimos meses son muy distintos de los demás.
- Cuadre los totales. Sume lo que los pagadores dicen haber abonado y compárelo con los ingresos de la cuenta de resultados del vendedor. Un ejemplo con cifras inventadas: el anuncio indica $4,000 de beneficio al mes y los extractos suman $3,100 una vez incluidas devoluciones y comisiones. La diferencia de $900 es una pregunta que el vendedor debe responder antes de que usted siga.
- Reconstruya los costes. Alojamiento, herramientas, redactores, freelancers, publicidad, licencias de software, comisiones de plataforma y las horas de trabajo del propietario. Si su trabajo se suma como «gratis» (un ajuste o add-back: un coste que se quita de las cuentas para mostrar más beneficio), pregunte quién lo hará después de la venta y cuánto costará.
- Compruebe la situación fiscal. Pregunte si los impuestos y el IVA de esos ingresos están declarados y pida a un asesor fiscal que revise las cuentas. En España, el Código de Comercio establece que todo empresario debe llevar una contabilidad ordenada, adecuada a la actividad de su empresa, y conservar libros, correspondencia y justificantes durante seis años desde el último asiento: si el vendedor es una sociedad o un empresario, esos libros deben existir y puede pedirlos.
La estacionalidad la vemos cada año en nuestras propias liquidaciones de regalías: en nuestras colecciones, diciembre suele traer dos o tres veces las regalías de un mes medio, gracias a los libros de regalo, como los de cocina o los libros para la familia. Un vendedor que solo enseña los últimos meses, o un año que termina justo después de las fiestas, quizá le esté mostrando su mejor tramo y no uno normal.
2. El tráfico y las reglas de las plataformas
- Analítica: pida acceso de lectura y mire usted mismo el historial: visitas por mes, fuentes (búsqueda, directo, redes sociales, correo), mejores páginas y la tendencia en doce meses o más. Una web cuyas visitas vienen de una sola palabra clave o de un solo artículo es frágil.
- Search Console: Google explica que verificar la propiedad de un sitio es demostrar que usted es su propietario, y que un propietario verificado tiene el nivel de permisos más alto. Pida ver la propiedad con sus consultas y mensajes, y que le añadan como propietario verificado en el traspaso.
- Reglas de las plataformas: lea las políticas de spam de Google. Señalan prácticas que pueden hacer desaparecer un sitio de los resultados, entre ellas el abuso de dominios caducados: comprar un dominio caducado y usarlo sobre todo para manipular el posicionamiento con contenido de poco valor para los usuarios. Un sitio construido así puede perder su tráfico de la noche a la mañana, y el historial del vendedor no le protegerá.
- Dependencia de una sola fuente: liste cada canal que trae visitas o dinero (un buscador, un programa, una cuenta social, un proveedor) y pregunte qué pasa si desaparece mañana.
3. Titularidad: ¿puede transferirse todo a su nombre?
- El nombre de dominio. Un dominio de internet es un nombre único que identifica una subárea de internet. Lo que compra es un registro mantenido en un registrador: compruebe en su cuenta quién lo posee y desde cuándo. La política de transferencias de ICANN permite a los registradores aplicar un bloqueo de 60 días para mover un dominio a otro registrador tras un cambio de titular; pida al vendedor que planifique los pasos en el orden correcto.
- Contenidos e imágenes. ¿Quién escribió los textos? ¿Hay un contrato con cada redactor que ceda los derechos al negocio? Las imágenes, tipografías y plugins suelen tener licencias que no pasan a un nuevo propietario.
- Cuentas. Las cuentas de publicidad, afiliación, pagos, lista de correo y redes sociales tienen sus propias condiciones, y algunas no son transferibles en absoluto. Lea cada conjunto de condiciones o pregunte a la plataforma por escrito.
- La persona jurídica. Si compra una sociedad en lugar de activos, compruebe que existe y qué debe. En España, los Registradores gestionan, entre otros, el Registro Mercantil y el Registro Público Concursal: compare lo que consta allí con lo que dice el vendedor. Comprar la sociedad es comprar también su pasado; comprar los activos (compraventa de activos) deja el pasado atrás, pero obliga a transferir cada elemento por separado.
- Litigios. Pregunte por escrito por reclamaciones, avisos de derechos de autor, peticiones de devolución, sanciones de una plataforma y procedimientos abiertos.
4. Personas y operaciones
Pregunte cuántas horas por semana trabaja de verdad el propietario y en qué. Pida los procesos por escrito, los accesos a las herramientas, la lista de proveedores y freelancers y poder hablar con los principales. Un negocio que vive en la cabeza del fundador vale menos de lo que sugiere la cifra, porque el traspaso es la parte difícil.
5. El contrato y el pago
- Una lista escrita de todo lo que se vende: dominio, web, código, contenidos, cuentas, lista de correo, cuentas sociales, documentos.
- Manifestaciones y garantías: el vendedor confirma que las cifras son ciertas, que no se ocultó nada y que nadie más tiene derechos sobre los activos, con un remedio si resulta falso.
- Periodo de acompañamiento: un número fijo de semanas de formación y respuestas a preguntas, por escrito.
- Pacto de no competencia: el vendedor no abre el mismo negocio al lado.
- Pago mediante custodia (escrow), en la que un tercero neutral guarda el dinero hasta que se cumplen las condiciones, liberado por fases: primero los activos, el dinero después de que usted los haya verificado. Las plataformas e intermediarios publican sus reglas; léalas y pida la tabla de comisiones por escrito.
Cuente con pagar a un abogado o a un asesor fiscal además del precio. Es el seguro más barato de toda la operación.
Señales de alerta que deben frenarle
| Lo que ve | Lo que puede significar |
|---|---|
| Solo capturas de pantalla como prueba de ingresos | Las cifras no pueden verificarse |
| El vendedor se niega a dar acceso a la analítica o a Search Console | Se ocultan tráfico o penalizaciones |
| Un pico fuerte en los dos o tres últimos meses | La venta se ha ajustado al máximo |
| Un solo anunciante o programa paga casi todo | Una sola decisión puede acabar con los ingresos |
| Dominio registrado hace poco o con muchos cambios de manos | El historial del sitio no está claro |
| Presión para decidir rápido | El vendedor no quiere que compruebe |
| Sin periodo de acompañamiento | El negocio necesita al fundador |
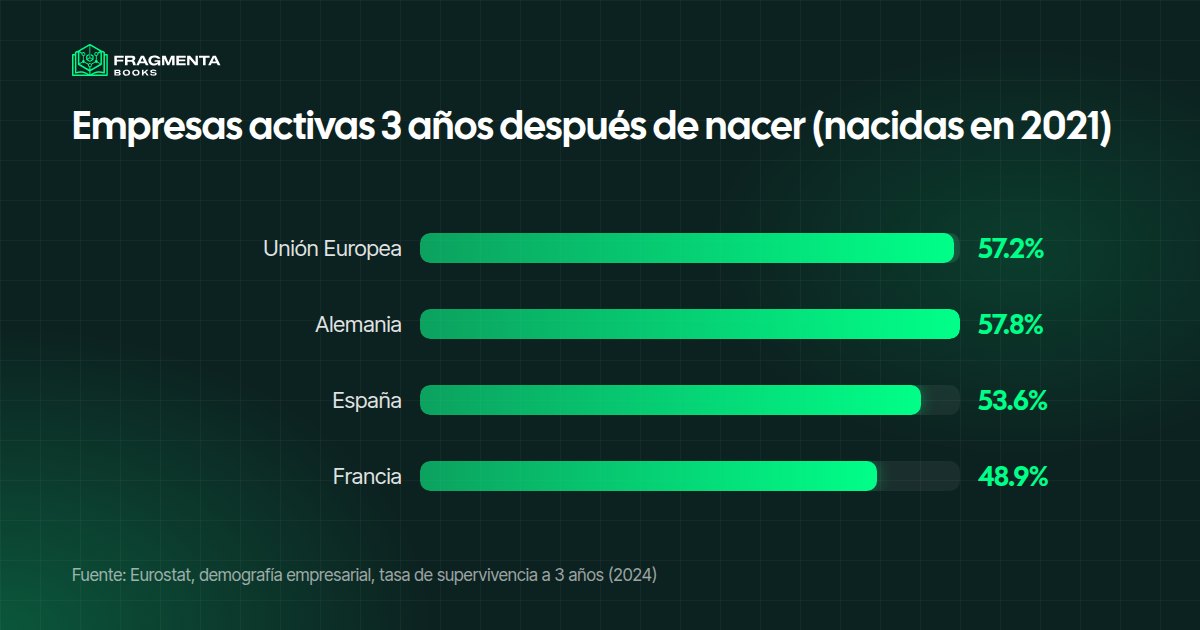
La antigüedad de un negocio es uno de los pocos datos que no se pueden maquillar, y cuenta. Según las estadísticas de demografía empresarial de Eurostat, solo el 57.2% de las empresas nacidas en la UE en 2021 seguía activo tres años después, en 2024: el 57.8% en Alemania, el 53.6% en España y el 48.9% en Francia. Un negocio con varios años de cuentas verificables ya ha superado esa etapa; uno muy joven pide aún más prudencia en las comprobaciones.
Ventajas y límites de una due diligence completa
Lo que gana:
- Un precio basado en pruebas, no en un relato.
- Poder de negociación: cada problema encontrado puede bajar el precio o convertirse en condición.
- Un comienzo limpio: sabe lo que posee y lo que debe.
Lo que acepta:
- Tiempo y dinero: semanas de trabajo y ayuda profesional en lo jurídico y lo fiscal.
- Reduce el riesgo, no lo elimina: una actualización de un buscador o la pérdida de un programa puede cambiar los ingresos incluso después de la venta.
- Solo comprueba lo que le enseñan: el vendedor puede haber ocultado algo, y por eso importan las garantías.
- El vendedor puede negarse, y los mejores negocios a veces van al comprador que decide primero.
¿Y si quiere los ingresos de un activo en línea sin hacer todo esto usted mismo?
Otra vía es una participación en las regalías de libros, que también son activos en línea: se venden en Amazon cada día, y el participante no tiene una web que mantener ni un tráfico que auditar. Un trabajo distinto no significa ningún trabajo: aun así hay que leer las pruebas. La tabla compara ambas vías con honestidad.
| Comprar un negocio online | Participar en una colección de libros en Fragmenta Books | |
|---|---|---|
| Qué obtiene | Todo el negocio y sus cuentas | Una parte de las regalías netas de una colección |
| Comprobaciones que hace | Ingresos, tráfico, titularidad, contrato | Los registros mensuales de regalías y los informes KDP originales de cada página de colección |
| Trabajo después de la compra | Semanal, como nuevo propietario | Ninguno sobre los libros |
| Importe necesario | El precio más comisiones y asesores | Un número de unidades de participación, elegido por usted |
| Cómo salir | Buscar un comprador para el negocio | Transferencias secundarias a otros miembros verificados |
| Riesgos principales | Cifras falsas, cambios de plataforma, su propio tiempo | Las ventas de libros pueden bajar; las transferencias dependen de otros miembros |
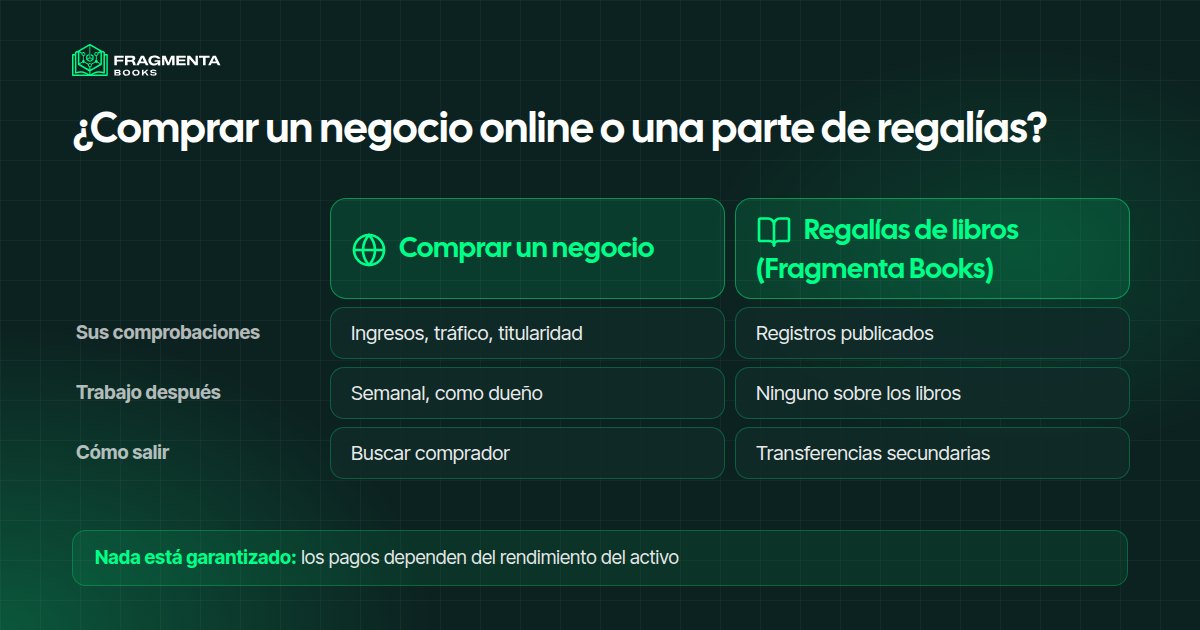
Ninguna vía es mejor en general. Comprar un negocio le da control y un trabajo; una participación le da una parte sin control. En ambos casos nada está garantizado: los pagos dependen de cómo rinda realmente el activo.
Cómo funciona en Fragmenta Books
Fragmenta Books agrupa libros publicados en Amazon KDP en colecciones y abre hasta el 49 % de sus regalías netas a los participantes; el fundador conserva al menos el 51 % y sigue gestionando los libros. Cada participación se divide en unidades de participación, registradas como tokens en la blockchain Base, y las distribuciones de regalías llegan cada tres meses en USDC, directamente a la cartera del participante. Cada participación incluye además las copias digitales de los libros de la colección.
Las pruebas que pediría a un vendedor se publican de antemano: cada página de colección lleva los registros mensuales de regalías, con los informes KDP originales adjuntos. En Amazon KDP, las regalías de los libros electrónicos son del 35 % o del 70 % del precio de lista sin IVA, según la opción elegida (ayuda de Amazon KDP); esos informes muestran lo que los libros han generado de verdad cada mes. Las regalías pasadas no garantizan las futuras.
La forma en que se seleccionan y evalúan las colecciones se describe en el proceso de evaluación. Un participante que quiera salir puede ofrecer sus unidades a otros miembros verificados mediante las transferencias secundarias; los derechos pasan al nuevo titular con un Assignment & Novation Agreement. Para la visión completa de la compra de un negocio, lea nuestra guía para comprar un negocio online, y para el caso concreto de una web, comprar una web.
Cómo participar en una colección de libros, paso a paso
- Elija una colección entre las colecciones de libros abiertas y el número de unidades.
- Cree su cuenta e indique su lugar de residencia.
- Verifique su identidad (KYC) con un documento y un selfie, en la propia web.
- Conecte una cartera, o cree una en unos clics.
- Firme el Licensing Participation Agreement en línea.
- Pague con tarjeta o por transferencia. Cuando el pago se confirma, los tokens se envían a su cartera.
Lista de comprobación: qué debe tener en la mano antes de firmar
- Ingresos: doce meses de extractos de los pagadores originales, coherentes con el beneficio indicado.
- Costes: cada coste listado, incluidas las horas del propietario.
- Tráfico: acceso a la analítica y a Search Console, con fuentes variadas.
- Reglas de las plataformas: nada en el sitio que prohíban las políticas de spam de Google.
- Dominio: cuenta en el registrador, fecha de registro y plan de transferencia.
- Derechos: contratos de los contenidos, licencias de imágenes y herramientas.
- Cuentas: condiciones leídas y transferencia permitida por escrito.
- Contrato: lista de activos, garantías, periodo de acompañamiento, no competencia.
- Pago: custodia, liberado por fases.
- Asesores: un abogado y un asesor fiscal han visto los documentos.
Para quién es
Una due diligence completa encaja con cualquiera que esté a punto de comprar un negocio y tenga tiempo para comprobar antes de firmar.
- Quien compra por primera vez una web o una tienda: recorre la lista en orden, el dinero, el tráfico, la propiedad, el traspaso, y entiende de qué están hechas las cifras del vendedor antes de pagar por ellas.
- Un comprador con abogado y asesor fiscal: revisa personalmente los ingresos y el tráfico y deja el contrato, las garantías y las cuestiones fiscales a sus asesores, para que cada parte la revise alguien que la conoce.
- Un comprador que negocia el precio: aprovecha cada laguna que encuentra, un extracto que falta, una caída del tráfico, una cuenta a nombre de otra persona, para bajar la oferta o añadir una condición al contrato.
- Un comprador paciente, con varias semanas antes de firmar: pide los extractos originales, los lee línea por línea y se retira cuando una cifra no se puede demostrar, sabiendo que las comprobaciones reducen el riesgo sin eliminarlo.
Términos clave
- Due diligence: la revisión de las cifras, los activos y los contratos de un negocio que hace el comprador antes de firmar.
- Ajustes (add-backs): costes, como el trabajo del propio dueño, que el vendedor quita de las cuentas para mostrar más beneficio.
- Manifestaciones y garantías: declaraciones escritas del vendedor de que las cifras y los hechos son ciertos, con un remedio si no lo son.
- Compraventa de activos: comprar los activos uno a uno en lugar de la sociedad, de modo que sus deudas pasadas se quedan atrás.
- Custodia (escrow): un tercero neutral que retiene el pago hasta que los activos se han transferido y comprobado.
- Pacto de no competencia: el compromiso del vendedor de no abrir el mismo negocio en competencia tras la venta.
Preguntas frecuentes
¿Qué es una checklist de due diligence para comprar un negocio?
Es la lista de comprobaciones que un comprador completa antes de firmar: estados financieros e impuestos, tráfico y reglas de las plataformas, titularidad de los activos, operaciones y dependencia del propietario, y contrato con condiciones de pago. Su objetivo es comparar lo que dice el vendedor con lo que demuestran documentos independientes.
¿Cuánto tiempo dura una due diligence?
Depende del tamaño y de la calidad de los documentos. En un negocio online pequeño, cuente con unas semanas si el vendedor responde rápido; una empresa mayor necesita más. No acorte las comprobaciones para ajustarse al calendario del vendedor.
¿Qué documentos debo pedir al comprar un negocio online?
Extractos de los pagadores de al menos doce meses, acceso a la analítica y a Search Console, la cuenta del registrador del dominio, contratos con redactores y freelancers, licencias de imágenes y herramientas, las condiciones de cada cuenta de ingresos y la prueba de los impuestos declarados. Si es una sociedad, también sus cuentas y el detalle de lo que debe.
¿Quién debe hacer la due diligence?
Usted debe dirigirla, porque será el dueño del resultado, pero apóyese en un abogado para el contrato y la titularidad, y en un asesor fiscal para las cifras y los impuestos. En compras grandes hay firmas especializadas en este trabajo.
¿Cuáles son las señales de alerta más importantes?
Ingresos mostrados solo con capturas de pantalla, negativa a dar acceso a la analítica o a Search Console, un pico reciente de facturación, una sola fuente que paga casi todo, una decisión apresurada y la ausencia de periodo de acompañamiento.
¿Hay forma de participar en los ingresos de un activo en línea sin hacer yo la due diligence?
Una participación en las regalías de una colección de libros es un ejemplo: usted tiene una parte contractual de las regalías netas mientras el fundador gestiona los libros, y la página de la colección muestra los registros mensuales y los informes KDP originales. Aun así lee las pruebas, pero no audita una web ni su tráfico. Los pagos dependen de cómo se vendan realmente los libros.
Fuentes
- Wikipedia, Diligencia debida y Nombre de dominio.
- Boletín Oficial del Estado, Código de Comercio: contabilidad (art. 25) y conservación de documentos (art. 30).
- Colegio de Registradores, Registradores de España: Registro Mercantil y Registro Público Concursal.
- Eurostat, demografía empresarial por tamaño y actividad NACE Rev. 2 (tasas de supervivencia, 2024, en inglés).
- Ayuda de Google Search Console, Verificar la propiedad de su sitio.
- Google Search Central, Políticas de spam de la Búsqueda de Google.
- ICANN, Transfer Policy (en inglés).
- Ayuda de Amazon KDP, Regalías de libros electrónicos.
- Fragmenta Books, colecciones de libros abiertas: los registros mensuales de regalías y los informes KDP originales de cada colección.
Sobre Fragmenta Books
Fragmenta Books es una plataforma gestionada por Tech Go Ltd, una empresa registrada en Inglaterra y Gales (número de empresa 14776862), fundada en 2023 y con sede en Brentford, Reino Unido. Permite participar en las regalías netas de colecciones de libros publicadas en Amazon KDP y Audible: cada derecho de participación nace de un acuerdo legal y queda registrado como token en la blockchain Base; la parte de las regalías que corresponde a cada participante se paga cada trimestre en USDC.
Fragmenta Books nació de la unión de tres equipos: emprendedores editoriales con más de 10 años de experiencia en Amazon y Audible, un equipo de desarrolladores blockchain con 6 años de experiencia en tokenización de activos reales (RWA) y un equipo legal especializado en tokenización RWA a nivel internacional.
Contacto
- Correo electrónico: info@fragmentabooks.com
- Plataforma: Fragmenta Books
- Empresa: Tech Go Ltd — número de empresa 14776862
- Dirección: 24 Tax Suite 137b Westlink House, 981 Great West Road, Brentford, TW8 9DN, United Kingdom