Tokenisierung Immobilien: Ablauf, Risiken, Rechte
Das Team von Fragmenta Books · Veröffentlicht am Oct 5, 2026
Bei der Tokenisierung von Immobilien wird ein Anspruch auf eine Immobilie als digitaler Token auf einer Blockchain erfasst, sodass er sich in kleine Einheiten aufteilen und von einer Person an eine andere weitergeben lässt. Der Token ist in der Regel kein Eigentumsnachweis: Er steht für ein Recht, das in den Rechtsdokumenten des Angebots festgelegt ist, etwa einen Anteil an der Gesellschaft, der das Gebäude gehört, ein durch die Immobilie besichertes Darlehen oder einen Anteil an den Mieten. Dieses Recht kann an Wert verlieren oder ganz wegfallen, wenn die Immobilie oder ihr Betreiber ausfällt.
Kurz gesagt
- Die Tokenisierung von Immobilien macht aus einem Anspruch auf eine Immobilie Token, die sich in kleinen Einheiten halten und übertragen lassen.
- In den meisten Angeboten steht der Token für einen Anteil, ein Darlehen oder einen Mietanspruch über eine Gesellschaft, nicht für den Grundbucheintrag.
- Ein Token ändert das Recht nicht: Funktioniert er wie ein Wertpapier, gelten die Regeln für Wertpapiere.
- Tokenisierte Immobilien sind nicht dasselbe wie Immobilien-Crowdfunding, auch wenn beides oft zusammenkommt.
- Der Weiterverkauf ist in der Theorie oft möglich und in der Praxis dünn: Prüfen Sie, wer Ihre Token kaufen kann und wie.
Was ist die Tokenisierung von Immobilien?
Tokenisierung ist „der Prozess, Ansprüche auf reale oder finanzielle Vermögenswerte, die in einem herkömmlichen Register bestehen, auf einer programmierbaren Plattform zu erfassen“ (Bank für Internationalen Zahlungsausgleich, Annual Economic Report 2025, freie Übersetzung).
Entscheidend sind die Worte Ansprüche auf einen Vermögenswert. Das Gebäude bleibt, wo es ist, im Grundbuch; die Token halten fest, wer Anspruch worauf hat. Das Register, auf dem sie liegen, ist eine Blockchain, eine gemeinsam geführte Datenbank, die viele Rechner synchron halten und die sich nachträglich kaum verändern lässt.
Wikipedia beschreibt die Entwicklung so: „Tokenisierung ist in der Finanzwirtschaft und im Wertpapierrecht der Trend, Finanzprodukte als Kryptowerte zu digitalisieren und auf einer Blockchain als dezentral gespeicherte Vermögenswerte abzubilden“ (Artikel Tokenisierung). Die Tokenisierung bringt eine digitale Erfassung und eine einfachere Übertragung, aber keine bessere Immobilie, keinen sichereren Mieter und kein garantiertes Einkommen.
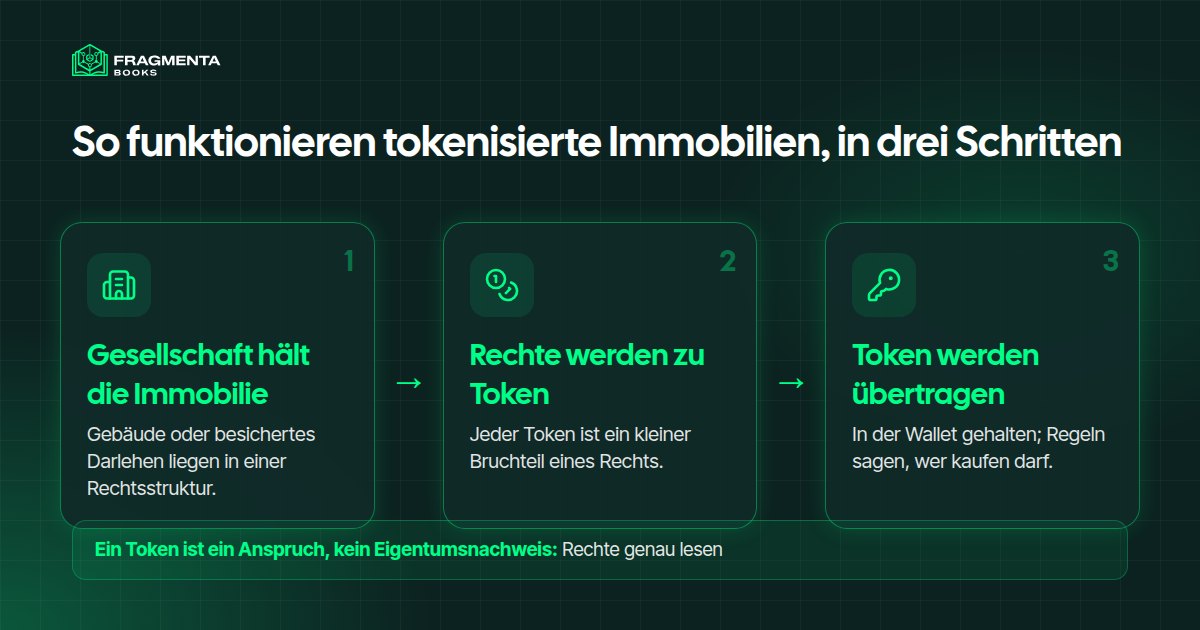
So funktioniert die Tokenisierung von Immobilien, Schritt für Schritt
- Die Immobilie kommt in eine Rechtsstruktur. Meist wird eine Gesellschaft gegründet, die das Gebäude hält oder ein darauf besichertes Darlehen.
- Die Rechte werden schriftlich festgelegt. Die Unterlagen sagen, ob ein Token ein Anteil, eine Forderung oder ein Recht auf einen Teil der Mieten ist und was bei Verkauf oder Zahlungsausfall passiert.
- Die Token werden erzeugt. Jeder Token steht für einen kleinen, gleichen Bruchteil dieser Rechte, auf einer Blockchain.
- Käufer durchlaufen Prüfungen. Ein reguliertes Angebot verlangt in der Regel einen Identitätsnachweis, wie bei jedem Finanzprodukt.
- Die Token landen in der Wallet des Käufers. Die Wallet ist seine persönliche Adresse auf der Blockchain.
- Erträge, falls es welche gibt, werden ausgeschüttet, je nach Unterlagen: Mieten nach Kosten, Zinsen oder ein Anteil am Verkaufspreis.
- Token können übertragen werden. Die Unterlagen und die Plattform bestimmen an wen und unter welchen Bedingungen.
Was gehört Ihnen wirklich?
Das ist die Frage, die das Wort „tokenisiert“ verdeckt. Drei Konstruktionen sind üblich, und das Recht ist in jeder anders.
| Konstruktion | Wofür der Token meist steht | Was zu prüfen ist |
|---|---|---|
| Anteil an einer Immobiliengesellschaft | Ein Bruchteil der Gesellschaft, der das Gebäude gehört | Wer die Gesellschaft führt, welche Schulden sie hat, was sie mit der Immobilie tun darf |
| Durch eine Immobilie besichertes Darlehen oder Anleihe | Ein Anspruch auf Rückzahlung und Zinsen | Ob es eine Sicherheit gibt, ihr Rang und was bei Ausfall geschieht |
| Recht auf Mieten oder Verkaufserlös | Ein vertraglicher Anspruch auf einen Teil der Erträge | Welche Kosten vor der Zahlung abgezogen werden und die Laufzeit des Rechts |
In keinem Fall gehen Sie in die Wohnung und nutzen sie. Rechtlicher Eigentümer bleibt die Gesellschaft oder der ursprüngliche Eigentümer, und der Token gibt Ihnen einen Anspruch gegen sie.
Was die Aufsicht sagt
Ein Token entgeht nicht den Regeln dessen, was er abbildet.
- Deutschland. Das Gesetz über elektronische Wertpapiere (eWpG) führte erstmals elektronische Wertpapiere ohne Urkunde ein. Nach dem Merkblatt der BaFin ist ein Kryptowertpapier „ein elektronisches Wertpapier, das in ein Kryptowertpapierregister eingetragen ist“; wer ein solches Register führt, braucht eine Erlaubnis der BaFin nach § 32 KWG (BaFin, Merkblatt 03/2023 vom 23. November 2023).
- Europäische Union. Die MiCA-Verordnung gilt für Kryptowerte, die nicht schon unter bestehendes Finanzdienstleistungsrecht fallen; die ESMA hat Leitlinien dazu veröffentlicht, wann ein Kryptowert ein Finanzinstrument ist und damit außerhalb von MiCA liegt (ESMA, Leitlinien von 2025). Ein Token, der sich wie eine Aktie oder Anleihe verhält, wird auch so behandelt.
- Die Risiken der Immobilie bleiben. Die französische Aufsicht AMF untersuchte die zehn größten Plattformen für Immobilien-Crowdfunding: Rund 30 % der laufenden Projekte lagen am 31. März 2024 hinter dem Zeitplan (Studie vom Februar 2025). Ein Token, der ein Projekt finanziert, erbt dasselbe Verzugsrisiko.
- Die Größe des Feldes. Tokenisierte reale Vermögenswerte erreichten im März 2026 einen On-Chain-Wert von 26,4 Milliarden US-Dollar, gegenüber rund 6,6 Milliarden ein Jahr zuvor, nach Daten von RWA.xyz, berichtet von PYMNTS. Die Zahl enthält keine Stablecoins; die Kategorien über je 1 Milliarde sind Privatkredite, Rohstoffe, US-Staatsanleihen, Unternehmensanleihen, Staatsschulden außerhalb der USA und institutionelle Fonds: Immobilien gehören nicht dazu.
Tokenisierte Immobilien oder Immobilien-Crowdinvesting?
Das sind keine Gegner: Das eine ist eine Art, das Recht zu erfassen, das andere eine Art, das Geld einzusammeln. Beim Immobilien-Crowdinvesting bündelt eine Plattform kleine Beträge vieler Menschen für ein Projekt, und das Recht steht in den Büchern der Plattform. Bei der Tokenisierung steht das Recht als Token, der sich zwischen Wallets verschieben lässt. Ein Projekt kann zugleich per Crowdfunding finanziert und tokenisiert werden, oder nur eines von beiden.
Vorteile und Grenzen tokenisierter Immobilien
Was sie bieten:
- Kleine Einheiten. Ein Bruchteil kann weit weniger kosten als die Anzahlung auf eine Wohnung.
- Eine klare Erfassung. Wer was hält, steht in einem gemeinsamen Register und ist für die Plattform sichtbar.
- Grundsätzlich schnellere Übertragung. Einen Token zu verschieben geht schneller, als einen Anteil per Post umschreiben zu lassen.
- Kein Gebäude zu verwalten. Der Betreiber kümmert sich um die Immobilie.
Was Sie in Kauf nehmen müssen:
- Sie halten einen Anspruch, nicht die Schlüssel. Die Rechtsstruktur steht zwischen Ihnen und dem Gebäude.
- Dünner Weiterverkauf. Ein Token lässt sich übertragen, doch es kann wenige Käufer und keinen fairen Preis geben.
- Technisches Risiko. Verlieren Sie den Zugang zur Wallet, können Sie den Zugang zum Token verlieren.
- Rechtliche Unsicherheit. Die Regeln unterscheiden sich je Land und ändern sich; der Status eines Tokens kann strittig sein.
- Die Immobilienrisiken bleiben. Leerstand, Reparaturen, Verzögerungen und fallende Werte gelten wie zuvor.
- Konzentration. Ein einzelnes Gebäude kann die ganze Geschichte sein.
Tokenisierte Immobilien oder Anteil an Buchtantiemen?
Tokenisierung wird auch für Vermögenswerte genutzt, die keine Gebäude sind. Eine Beteiligung an den Tantiemen einer Buchkollektion wird auf dieselbe Weise als Token erfasst, doch der zugrunde liegende Vermögenswert und die Art, wie er Erträge bringt, sind andere. Die Tabelle vergleicht beide ehrlich; keiner ist grundsätzlich besser.
| Tokenisierte Immobilien | Beteiligung an einer Buchkollektion bei Fragmenta Books | |
|---|---|---|
| Womit es verbunden ist | Ein Gebäude, ein darauf besichertes Darlehen oder seine Mieten | Die Netto-Tantiemen einer Kollektion von Büchern auf Amazon KDP |
| Was Sie halten | Einen Anteil, eine Forderung oder einen Mietanspruch, als Token erfasst | Ein vertragliches Recht auf einen Anteil an den Netto-Tantiemen, als Token erfasst |
| Wer es betreut | Der Betreiber der Immobilie | Der Gründer, der mindestens 51 % behält und die Bücher betreut |
| Typische Dauer | Oft ein Projekt oder eine Haltedauer mit fester Laufzeit | Keine feste Laufzeit: Die Tantiemen folgen dem Verkauf der Bücher |
| Zahlungen | Mieten, Zinsen oder Verkaufserlös, wenn die Immobilie liefert | Tantiemen-Ausschüttungen alle drei Monate in USDC |
| Wie Sie aussteigen | Regeln der Plattform, oft mit wenigen Käufern | Ihre Einheiten anderen Mitgliedern über Sekundärübertragungen anbieten |
| Hauptrisiken | Leerstand, Verzug, Rechtsstruktur, dünner Weiterverkauf | Buchverkäufe können sinken; Übertragungen hängen von anderen Mitgliedern ab |
Keiner der beiden Wege verspricht etwas: In beiden hängt das, was Sie erhalten, davon ab, wie sich der zugrunde liegende Vermögenswert tatsächlich entwickelt.
So funktioniert es bei Fragmenta Books
Fragmenta Books bündelt auf Amazon KDP veröffentlichte Bücher zu Kollektionen und öffnet bis zu 49 % ihrer Netto-Tantiemen für Teilnehmer; der Gründer behält mindestens 51 % und betreut die Bücher weiter. Jede Beteiligung ist in Beteiligungseinheiten aufgeteilt, als Token auf der Base-Blockchain erfasst, und die Tantiemen-Ausschüttungen kommen alle drei Monate in USDC direkt in die Wallet des Teilnehmers. Jede Beteiligung enthält außerdem die digitalen Ausgaben der Bücher der Kollektion.
Vor der Teilnahme können Sie die Zahlen lesen: Jede Kollektionsseite veröffentlicht die monatlichen Tantiemen-Aufstellungen, mit den ursprünglichen KDP-Berichten im Anhang. Bei Amazon KDP betragen die eBook-Tantiemen je nach gewählter Option 35 % oder 70 % des Listenpreises (Amazon KDP Hilfe). Frühere Tantiemen garantieren keine künftigen.
Wer aussteigen möchte, kann seine Einheiten anderen verifizierten Mitgliedern über Sekundärübertragungen anbieten; die Rechte gehen mit einem Assignment & Novation Agreement auf den neuen Inhaber über. Wie Kollektionen ausgewählt werden, lesen Sie im Bewertungsprozess; zur Technik hinter den Token, was RWA sind; und zu weiteren Wegen, sich an einem Vermögenswert zu beteiligen, alternative Anlagen.
So nehmen Sie an einer Buchkollektion teil, Schritt für Schritt
- Wählen Sie eine Kollektion unter den offenen Buchkollektionen und die Zahl der Einheiten.
- Legen Sie Ihr Konto an und tragen Sie Ihre Wohnsitzdaten ein.
- Verifizieren Sie Ihre Identität (KYC) mit Ausweis und Selfie, direkt auf der Website.
- Verbinden Sie eine Wallet oder erstellen Sie in wenigen Klicks eine.
- Unterzeichnen Sie das Licensing Participation Agreement online.
- Zahlen Sie per Karte oder Überweisung. Nach Zahlungsbestätigung werden die Token an Ihre Wallet gesendet.
Checkliste: Was Sie vor dem Kauf einer tokenisierten Immobilie prüfen sollten
- Das Recht: Anteil, Darlehen oder Mietanspruch? Lesen Sie das Rechtsdokument, nicht die Werbung.
- Die Gesellschaft: Wem gehört das Gebäude, wer führt die Gesellschaft, welche Schulden hat sie?
- Die Sicherheiten: Bei einem Darlehen: Gibt es eine Grundschuld oder eine andere Sicherheit, und in welchem Rang?
- Die Erlaubnis: Ist der Emittent oder die Plattform in Ihrem Land zugelassen? Prüfen Sie die Register der BaFin.
- Die Kosten: Gebühren für Plattform, Verwaltung und Ausstieg und was vor den Zahlungen abgezogen wird.
- Der Weiterverkauf: Wer kann Ihre Token kaufen, zu welchem Preis und wie lange kann es dauern?
- Wallet und Verwahrung: Wer hält die Schlüssel, und was passiert, wenn Sie den Zugang verlieren?
- Ihr Anteil am Ersparten: ein Betrag, den Sie verlieren können und nicht bald zurückbrauchen.
Häufige Fragen
Was ist die Tokenisierung von Immobilien?
Sie ist die Erfassung eines Anspruchs auf eine Immobilie als Token auf einer Blockchain. Der Token steht für ein Recht, das in Rechtsdokumenten festgelegt ist, etwa einen Anteil an der Eigentümergesellschaft, ein Darlehen oder einen Teil der Mieten, nicht für die Immobilie selbst.
Gehört mir die Immobilie, wenn ich einen Token kaufe?
In der Regel nicht. Rechtlicher Eigentümer ist normalerweise eine Gesellschaft oder der ursprüngliche Eigentümer, und der Token gibt Ihnen einen Anspruch gegen ihn. Lesen Sie das Angebot, um zu sehen, welches Recht Sie genau erhalten.
Sind tokenisierte Immobilien legal?
Sie können es sein, wenn der Emittent die Regeln einhält, die für das gelten, was der Token abbildet. Ein Token, der wie ein Wertpapier funktioniert, wird als Wertpapier behandelt; in Deutschland regelt das eWpG elektronische Wertpapiere, und die BaFin verlangt für Kryptowertpapierregister eine Erlaubnis.
Sind tokenisierte Immobilien sicher?
Kein Produkt ist risikofrei. Sie tragen die üblichen Immobilienrisiken plus Risiken aus Rechtsstruktur, Technik und Weiterverkauf. In der AMF-Studie zum Immobilien-Crowdfunding lagen rund 30 % der laufenden Projekte hinter dem Zeitplan.
Was unterscheidet Tokenisierung von Immobilien-Crowdfunding?
Crowdfunding ist eine Art, Geld von vielen Menschen für ein Projekt einzusammeln. Tokenisierung ist eine Art, das daraus entstehende Recht auf einer Blockchain zu erfassen. Ein Projekt kann beides nutzen oder nur eines.
Kann man auch anderes als Immobilien tokenisieren?
Ja: Anleihen, Fonds, Rohstoffe und Ertragsrechte wie Buchtantiemen. Eine Beteiligung an Buchtantiemen bei Fragmenta Books wird als Token auf Base erfasst, und die Zahlungen hängen davon ab, wie sich die Bücher tatsächlich verkaufen.
Quellen
- Bank für Internationalen Zahlungsausgleich, Annual Economic Report 2025, Kapitel III (29. Juni 2025, auf Englisch): die Definition der Tokenisierung.
- BaFin, Merkblatt 03/2023 zur Kryptowertpapierregisterführung (23. November 2023): Kryptowertpapiere und Erlaubnispflicht.
- Gesetze im Internet, Gesetz über elektronische Wertpapiere (eWpG).
- ESMA, Guidelines on the conditions and criteria for the qualification of crypto-assets as financial instruments (2025, auf Englisch): wann ein Kryptowert ein Finanzinstrument ist.
- AMF, Studie zum Immobilien-Crowdfunding in Frankreich (Februar 2025, auf Französisch): rund 30 % der Projekte im Verzug.
- PYMNTS, Tokenized real-world asset value jumps fourfold to $26 billion (8. März 2026, auf Englisch), nach RWA.xyz.
- Wikipedia, Tokenisierung und Blockchain.
- Amazon KDP Hilfe, eBook-Tantiemen.
- Fragmenta Books, offene Buchkollektionen: die monatlichen Tantiemen-Aufstellungen und ursprünglichen KDP-Berichte jeder Kollektion.
Über den Autor
Das Team von Fragmenta Books
Das Team hinter Fragmenta Books. Wir wählen Buchkollektionen aus, die auf Amazon veröffentlicht sind, öffnen einen Teil ihrer Tantiemen für Teilnehmer über rechtliche Verträge und erfassen jede Beteiligung als Token auf der Blockchain Base.